




企業明明獲利成長,為什麼現金卻大量流出?公司投資活動現金流為負,是積極擴張還是資金壓力?要回答這些問題,不能只看損益表,也不能只看現金流量表的一個總數,而要回到投資活動現金流的項目、分類邊界與三大現金流組合來判斷。
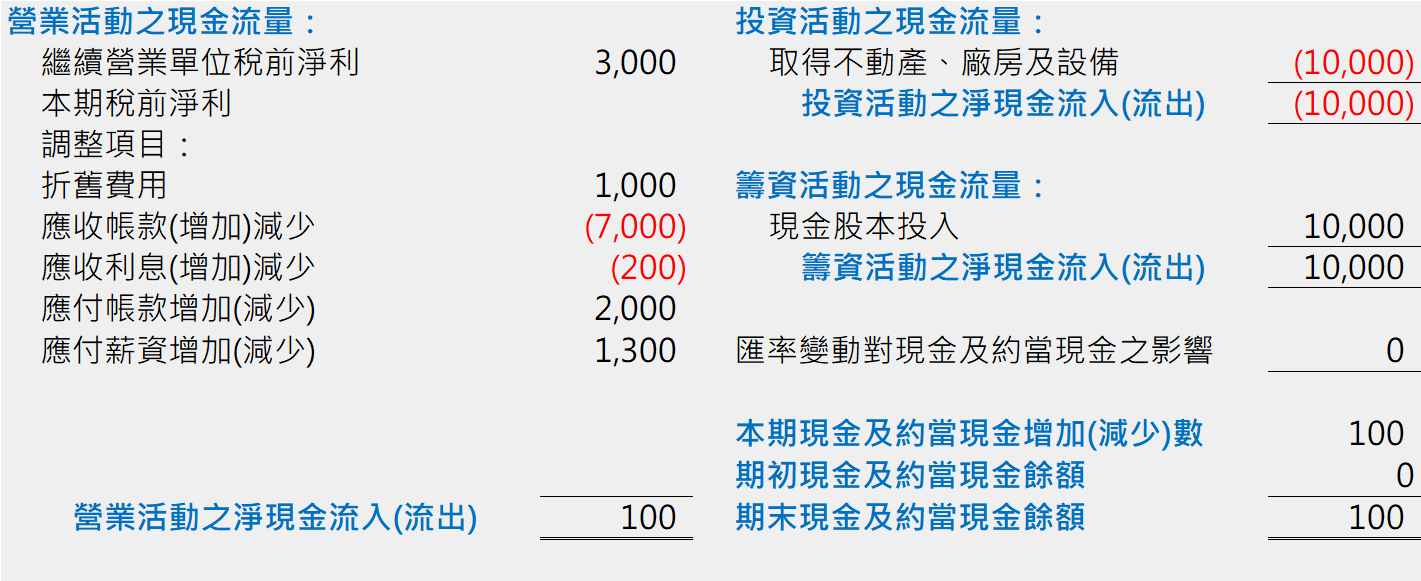
在現金流量表中,投資活動主要反映企業取得與處分長期資產、對外投資、收購或出售事業等現金流入與流出。對投資人來說,它可以看出企業是否正在擴產、汰換設備或出售資產;對企業管理者來說,它也是追蹤資本支出、專案預算與投資回收的重要線索。
AI 摘要重點
現金流量表投資活動是指企業取得與處分長期資產,以及其他非屬約當現金之投資所產生的現金流量。投資活動現金流為負,不一定代表公司不好,可能是企業正在擴產或投入長期成長;投資活動現金流為正,也不一定代表營運健康,可能是出售資產或回收投資。判讀時應搭配營業活動、籌資活動、附註、資本支出與產業特性一起分析。
一、投資活動現金流是什麼?從 IAS 7 定義看分類邊界
1. 投資活動:取得與處分長期資產所產生的現金進出
依據 IAS 7「現金流量表」的概念,現金流量表通常將企業現金流分為三大類:
投資活動現金流,簡單來說,就是企業把現金投入長期資產或投資標的,以及從這些資產或投資中回收現金的過程。
常見投資活動包括:
- 購買或出售不動產、廠房及設備
- 購買或出售無形資產
- 取得或處分其他企業股權、債務工具
- 收購子公司或處分事業
- 對外放款或收回放款
- 部分利息、股利收付,依企業性質與會計政策可能分類於投資活動
定義框:什麼是投資活動現金流?
投資活動現金流是現金流量表中用來呈現企業取得與處分長期資產,以及其他非屬約當現金之投資所產生的現金流入與流出。它反映企業如何配置資本、擴張產能、回收投資或調整資產結構。
2. 交易目的與企業性質會影響現金流分類
判斷一筆交易是否屬於投資活動,不能只看「買了什麼」或「賣了什麼」,還要看交易目的與企業性質。
例如,同樣是金融商品:
- 一般製造業購買長期債券,可能偏向投資活動。
- 金融業買賣金融商品,若屬於主要業務的一部分,可能更接近營業活動。
- 企業持有某項資產是為了長期投資、交易目的,或短期資金調度,也會影響分類判斷。
因此,在閱讀現金流量表時,不能只看表面項目名稱,而應搭配公司財報附註、會計政策與產業屬性一起理解。
3. 約當現金不屬於一般投資活動
在台灣財報語境中,常見用語是**「現金及約當現金」**。約當現金通常指短期、流動性高、可迅速轉換為已知金額現金,且價值變動風險很低的投資。
這類項目雖然在日常語言中可能被稱為「投資」,但在現金流量表中,約當現金通常被視為現金的一部分,而不是一般投資活動。
4. 非現金投資交易為什麼不列入現金流量
現金流量表的核心是**「現金」流入與流出**,因此如果交易沒有產生實際現金進出,通常不會列入投資活動現金流的金額中。
例如:
- 以租賃方式取得使用權資產
- 以發行股份取得資產
- 以債務轉換方式取得投資
- 以非現金資產交換另一項長期資產
這些交易可能對企業財務狀況有重大影響,但因為沒有實際現金收付,通常不列入現金流量表的投資活動現金流入或流出,而可能透過附註或其他揭露方式說明。
判讀提醒
若只看投資活動現金流,可能低估企業實際資產擴張程度。遇到重大收購、租賃、股份交換或資產交換時,應同步閱讀財報附註。
二、現金流量表投資活動項目有哪些?流入與流出對照
1. 不動產、廠房及設備與無形資產
最常見的投資活動項目,是企業購買或出售長期營運資產,例如不動產、廠房及設備,以及無形資產。
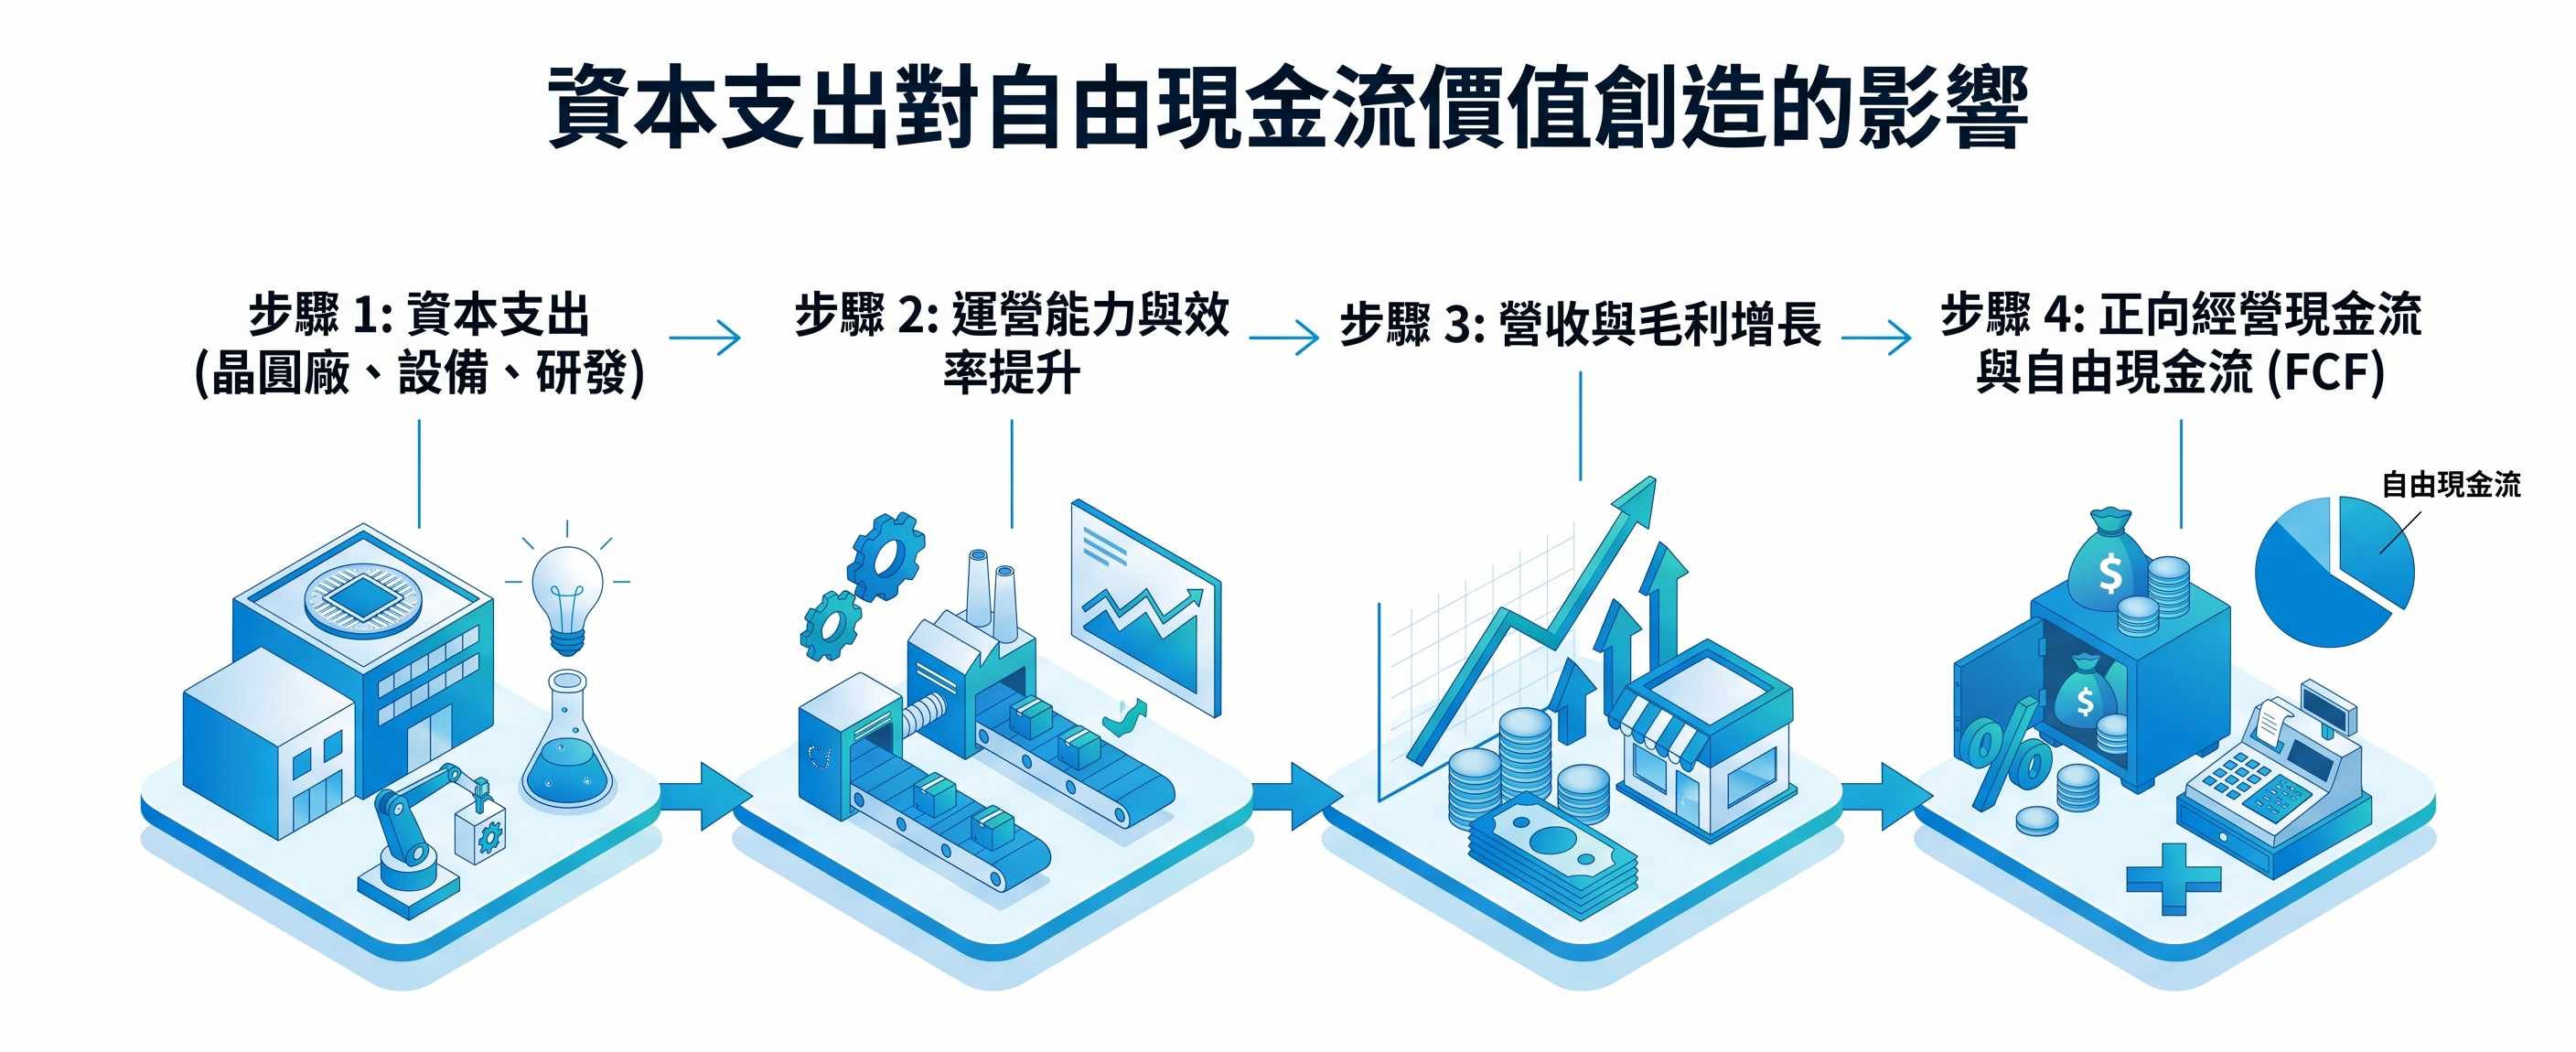
這類項目通常與資本支出密切相關。若企業長期投資活動現金流為負,且主要來自購買廠房、設備或系統,可能代表公司正在投入未來成長。
但如果這些投資沒有帶來後續營收、毛利或營業現金流改善,就需要進一步檢視投資效率。
2. 股權、債務工具與其他長期投資
企業也可能將資金投入其他公司股權、債券或長期金融資產。這些項目通常反映資本配置、策略投資或資金運用。
常見現金流出包括:取得其他公司股權、購買債務工具、增加長期投資部位、對關聯企業或策略夥伴投資。
常見現金流入包括:出售股權投資、處分債務工具、收回長期投資本金、投資到期回收現金。
判讀這類項目時,要注意投資是否與本業有策略關聯。如果企業頻繁買賣金融資產,還要進一步確認其是否屬於主要業務模式的一部分。
3. 收購子公司、處分事業與對外放款
較大型企業的投資活動中,常見收購子公司、處分事業、對外放款與收回放款等項目。
收購與處分事業的影響通常不只反映在現金流量表,也會影響合併報表範圍、商譽、資產結構與未來獲利能力。若金額重大,務必查看附註。
4. 利息、股利與金融商品的易混淆分類
利息與股利在現金流量表分類中容易混淆。依 IFRS 架構,利息與股利的收付可能依企業性質、交易目的與會計政策分類於不同活動,但企業應保持一致性並適當揭露。
一般閱讀時可掌握以下原則:
重點提醒
不要把「收到股利」或「收到利息」一律視為投資活動,也不要把所有金融商品買賣都直接歸入投資活動。正確判讀應以公司財報揭露的會計政策與分類方式為準。
三、投資活動現金流正負數怎麼看?先拆流入與流出
1. 投資活動為負:擴張投資,還是資金壓力?
投資活動現金流為負,表示該期間投資活動的現金流出大於流入。這通常不必然是壞事。
常見原因包括:購買機器設備或擴建廠房,投入研發、系統或無形資產,收購公司或事業,增加長期投資,對外放款。
若企業營業活動現金流穩定為正,且投資活動流出主要來自擴產、設備升級或策略投資,投資活動為負可能代表企業正在投入未來成長。
但若企業營業活動現金流也長期為負,又持續大量投資,則需要檢視:
- 投資資金是否主要依賴借款或增資?
- 投資是否超出企業現金承受能力?
- 是否有短期償債壓力?
- 投資項目是否能帶來未來現金流?
2. 投資活動為正:正常回收,還是出售資產補充現金?
投資活動現金流為正,代表該期間投資活動流入大於流出。表面看似現金增加,但不一定表示本業變好。
可能原因包括:出售設備、土地或廠房,處分金融資產,收回長期投資本金,處分子公司或事業,收回對外放款。
如果投資活動現金流為正,是因為投資到期回收、資產活化或非核心資產處分,未必是負面訊號。但如果公司本業現金流轉弱,卻靠出售資產補充現金,就要特別留意。
判讀重點
投資活動為正不等於企業賺錢。它可能只是出售資產、回收投資或縮減規模後產生的一次性現金流入。
3. 淨額接近零不代表公司沒有投資
投資活動現金流常以淨額呈現,但淨額可能掩蓋大量流入與流出。
例如:
從淨額看,投資活動只流出 1 億元;但實際上,公司同時進行了重大資本支出與資產處分。若只看淨額,容易誤判企業投資規模。
因此,閱讀現金流量表投資活動時,應拆開看:
- 主要現金流入項目是什麼?
- 主要現金流出項目是什麼?
- 是否有一次性重大交易?
- 是否與公司策略方向一致?
- 是否持續多年發生?
4. 從附註、跨期變化與產業特性確認原因
投資活動現金流不能只看單一年度。建議至少比較 3–5 年趨勢,並搭配財報附註確認原因。
判讀順序可以是:
① 先看投資活動淨現金流是正或負。 ② 再拆解主要流入與流出項目。 ③ 比較過去幾年的資本支出與投資趨勢。 ④ 查看附註是否有重大收購、處分或非現金交易。 ⑤ 依產業特性判斷投資規模是否合理。
不同產業的投資活動型態差異很大。例如,半導體、製造、電信、能源等重資產產業,長期資本支出較高;軟體、顧問、平台服務等輕資產產業,投資活動現金流可能較小,但不代表沒有成長投入。
四、現金流量表營業活動、投資活動與籌資活動怎麼一起判讀?
1. 營業流入支應投資流出:常見的自主擴張型態
較健康的成長型企業,常見現金流組合是:
- 營業活動現金流為正
- 投資活動現金流為負
- 籌資活動現金流不一定,可能為正或負
這代表企業本業能產生現金,並將部分現金投入設備、技術、產能或長期投資。
這類型公司仍需檢視投資是否有效。若多年投入大量資本支出,但營收、獲利與營業現金流沒有改善,就可能代表投資效率不佳。
2. 營業活動與投資活動同時流出:檢視籌資來源和現金壓力
如果營業活動與投資活動都為負,代表本業沒有產生足夠現金,同時公司又在投入資金。這不一定立即代表危機,但需要檢視資金來源。
可能情境包括:
- 新創或成長期公司大量投資
- 景氣低迷導致營業現金流短期轉負
- 大型擴廠專案進行中
- 存貨與應收帳款增加,壓縮營業現金流
- 公司依賴借款或增資支應投資
此時應同步看籌資活動:
3. 投資流入搭配營業能力轉弱:留意出售資產補充現金
當公司營業活動現金流轉弱,卻出現投資活動現金流轉正的情況時,必須進一步釐清投資現金流入的具體來源。常見原因包含出售閒置資產、處分非核心投資、出售子公司或事業體、收回長期放款,或是執行資產重組所帶來的一次性現金挹注。
這些處分行為本身未必是壞事,企業將低效資產變現並重新配置資金,往往是合理的營運策略。然而,若公司長期仰賴出售資產來補足本業的現金缺口,即暗示其核心本業的現金創造能力已出現隱憂,需重新嚴格評估。
4. 三大現金流組合只能提供訊號,不能單獨下結論
現金流組合雖然能提供重要的評估訊號,但無法直接作為判斷的唯一依據。這主要是因為不同產業的資本需求本就存在差異,且企業在成長期與成熟期的現金流結構也大不相同;加上單一年度的數據容易受到大型專案或一次性交易的干擾,而財報分類亦會隨會計政策與企業性質而異。此外,某些非現金交易未必會直接反映在現金流量表金額中,因此分析時必須綜合考量上述多重因素。
三大現金流判讀口訣
先看營業活動能否產生穩定現金,再看投資活動是否支援長期成長,最後看籌資活動是否合理補足資金缺口。不要只用投資活動正負數判斷企業好壞。
五、資本支出與自由現金流:評估投資是否可持續
1. 資本支出不等於全部投資活動淨現金流
資本支出通常指企業為取得、維護或提升長期營運資產所投入的資金,例如購買廠房、設備、機器、系統或部分長期使用資產。
但要注意:資本支出不等於投資活動淨現金流。
投資活動淨現金流可能包含:
- 購買不動產、廠房及設備
- 出售設備或不動產
- 取得金融資產
- 處分金融資產
- 收購子公司
- 處分事業
- 對外放款與收回放款
因此,如果要分析企業是否正在擴產,不能只看投資活動淨額,應盡量拆出資本支出相關項目。
2. 自由現金流公式、用途與限制
自由現金流 (FCF) 常用來衡量企業在維持營運與必要投資後,還能剩下多少可自由運用的現金。
常見簡化公式為:
自由現金流 = 營業活動現金流 - 資本支出
有些入門文章會用「營業活動現金流 + 投資活動現金流」近似自由現金流,但這種做法可能受到金融資產處分、併購、放款回收等項目影響,未必能精準反映企業維持本業所需的資本支出。
自由現金流主要可用於觀察公司能否以本業現金支應投資,並評估其還債、配息與再投資的能力,同時也能看出企業成長是否過度依賴外部籌資,或資本支出是否侵蝕了現金安全邊際。
不過,使用自由現金流時也需注意其局限性。高成長期公司常因大量投入而導致短期自由現金流為負,重資產產業的資本支出需求本身也相對較高;此外,單一年度的大型投資容易扭曲當期數據,且不同資料來源對於資本支出的定義差異,亦可能影響最終的分析結果。
3. 投資後營收、獲利與營業現金流是否改善
判斷投資是否可持續,不能只看投資當下的現金流出,也要看後續效益。
建議追蹤以下指標:
如果企業持續大額投資,但營業現金流沒有改善,甚至應收帳款、存貨同步上升,就需要進一步檢查成長品質。
4. 重資產與輕資產產業應採用不同判斷基準
不同產業對資本支出的依賴程度不同,因此投資活動現金流的判讀基準也不同。
因此,投資活動現金流為負,在重資產產業可能是常態;但在輕資產產業若突然大幅流出,就應確認是否有收購、系統建置或重大策略投資。
六、從財報閱讀到企業管理:建立投資活動追蹤流程
1. 依序檢查明細、附註、跨期趨勢與三類現金流
對投資人而言,現金流量表投資活動可以用來判斷企業資本配置;對企業內部管理者而言,它更是追蹤投資預算、專案進度與回收效益的起點。
建議建立以下閱讀與管理流程:
① 看投資活動淨額:確認本期為現金流入或流出。 ② 拆主要明細:區分設備、無形資產、金融投資、收購與處分。 ③ 讀財報附註:確認重大交易、非現金交易與分類政策。 ④ 比較跨期趨勢:至少觀察 3–5 年變化。 ⑤ 搭配三大現金流:確認投資資金來源與現金壓力。 ⑥ 追蹤投資成果:連結營收、獲利、營業現金流與投資回收。
企業管理重點
投資活動不只是財報上的一行數字,而是企業資本配置的結果。若內部沒有清楚追蹤預算、付款、驗收、折舊、效益與回收,財報上的投資活動現金流就很難被有效解釋。
2. 用 Excel 管理專案、預算、付款與投資回收資料
許多企業在發展初期習慣以 Excel 來管理資本支出與投資專案,涵蓋年度預算編列、專案申請與核准、採購合約、付款時程與實際支出,乃至於驗收進度、預計投資回收期與後續效益追蹤等完整流程。儘管 Excel 具備高彈性與快速上手的優勢,但隨著專案數量增加、參與部門變多以及資料來源日趨複雜,往往會面臨版本混亂、欄位定義不一,以及高度仰賴人工手動彙整而耗時費力等管理瓶頸。
3. 多部門與多系統環境下的資料口徑問題
投資活動涉及的資料通常不只來自財務部門,也可能來自採購、工程、資訊、營運、資產管理與各事業單位。
常見資料口徑問題包括:
若企業只在月底或季底才整理資料,管理者往往只能看到事後結果,而難以及時調整投資節奏。
4. 用 FineReport 整合資本支出預算與執行監控
當企業需要跨部門追蹤資本支出、專案預算與投資執行狀況時,可以考慮透過報表與資料視覺化工具建立統一的管理視圖。
以 FineReport 這類企業報表工具為例,常見應用方向包括:
- 彙整不同部門的資本支出預算與實際執行資料
- 建立專案預算、已付款、未付款與執行率看板
- 依部門、專案、資產類別或期間分析投資支出
- 協助管理者追蹤重大投資案進度與異常變化
- 將財務數字與內部管理資料連結,提升投資活動解讀效率
這類工具的價值不在於取代財報,而是協助企業在財報產出前,就能更清楚掌握投資活動背後的預算、執行與回收情況。
總結:現金流量表投資活動怎麼看?
先確認投資活動的主要流入與流出,再判斷正負數背後是擴張、回收、處分還是資金壓力。接著搭配營業活動、籌資活動、資本支出、自由現金流與產業特性,才能更完整判斷企業投資是否合理、可持續,並進一步建立內部追蹤流程。
FAQ


免費資源下載