




使用 Excel 編製現金流量表時,真正困難的通常不是加總金額,而是判斷每筆交易應歸入營業、投資或籌資活動,並確認計算出的期末現金能與資產負債表相符。本文不提供現金流量表 Excel 下載檔,而是直接說明報表應有的結構、資料來源、常用公式與檢查方法,方便依企業自己的會計科目建立可持續更新的工作表。
一、現金流量表範例 Excel:先看三大活動與報表結構
1. 現金流量表是什麼?
**現金流量表用來呈現企業在特定期間內的現金流入與流出。**損益表回答企業是否獲利,現金流量表則進一步說明現金從哪裡流入、用到哪裡,以及期末還剩多少。
一份完整的現金流量表通常包含營業活動、投資活動與籌資活動,最後再列示匯率變動影響、期初現金及約當現金與期末現金及約當現金。判讀時不能只看現金總額增加或減少,還要確認變動主要來自本業經營、資產買賣,還是借款與增資。

2. 現金流量表範例 Excel 的欄位與資料來源
建立 Excel 工作表時,可保留「現金明細」「科目對照」及「現金流量表」三張工作表。現金明細記錄日期、會計科目、交易摘要、現金流分類與金額;科目對照表負責將會計科目對應至現金流項目;正式報表則彙總三大活動及期初、期末現金。
現金流量表的基本勾稽關係為:
期末現金及約當現金=期初現金及約當現金+營業活動淨現金流量+投資活動淨現金流量+籌資活動淨現金流量+匯率變動影響數
如果公式算出的期末餘額與資產負債表不一致,通常表示資料有所遺漏、分類或正負號錯誤,或公式沒有涵蓋完整範圍。
二、現金流量表 Excel 公式與編製流程
1. 整理原始資料與科目對照
可先建立「現金明細」「科目對照」及「現金流量表」三張工作表。現金明細至少保留日期、會計科目、交易摘要、現金流分類與金額,避免報表只剩彙總結果,發生差異時卻無法回查原始交易。
科目對照表則記錄每個會計科目通常應歸入哪一類現金流。例如,設備採購通常屬於投資活動,借款取得與償還通常屬於籌資活動。若同一科目可能包含不同性質的交易,就不能只靠科目名稱自動分類,仍需根據交易摘要或憑證內容判斷。
2. 從財務報表與明細帳取得資料
採直接法時,應從銀行紀錄、應收帳款、應付帳款及相關明細中整理各類現金收付。採間接法時,則從本期損益開始,調整折舊等非現金項目、資產處分損益,以及應收帳款、存貨與應付帳款等營運資金變動,推算營業活動現金流量。
投資活動與籌資活動不能只看損益表。例如,購買設備未必會在當期全部列為費用,但支付設備款仍屬投資活動現金流出;取得借款會增加現金,卻不屬於營業收入。因此,編製時還要核對資產負債表、總帳、固定資產明細、借款明細及銀行紀錄。
3. 設定現金流量表 Excel 公式
若某一類現金流的金額已整理在固定區間,可用 SUM 加總。例如,明細位於 C5 至 C12 時,可使用 =SUM(C5:C12) 計算該區間總額。
如果「明細」工作表的 B 欄是現金流分類、D 欄是金額,可用以下 SUMIF 公式依分類彙總:
=SUMIF(明細!$B:$B,A5,明細!$D:$D)
其中 A5 放置「營業活動」「投資活動」或「籌資活動」等分類名稱。只要明細中的分類名稱一致,報表便能自動取得相應金額。
需要依會計科目帶入現金流分類時,可使用 VLOOKUP 搭配 IFERROR:
=IFERROR(VLOOKUP(C2,科目對照!$A:$B,2,FALSE),"待確認")
公式會以 C2 的會計科目查找對應分類;找不到時顯示「待確認」,避免未分類資料在彙總時被直接忽略。若只需判斷單一條件,也可使用 =IF(B2="營業活動",D2,0),將符合條件的金額帶入指定區域。
以上儲存格僅用於說明公式寫法,實際引用範圍應依工作表位置調整。每次新增資料後,也要確認公式是否包含新資料列,不能只檢查儲存格有沒有顯示錯誤。
三、現金流量表 Excel 的特殊項目與期末現金勾稽
1. 非現金項目與非經常性損益
採間接法編製營業活動現金流量時,折舊、攤銷及減損等項目雖然會影響當期損益,卻沒有產生同額的現金收付,因此需要從本期損益中調整,不能直接當成現金流出。
資產處分損益也要分開處理。處分利益或損失會反映在損益表中,但出售設備實際收到的現金應列入投資活動。編製時若同時保留處分損益與全部出售價款,可能造成重複計算,因此應分別核對損益調整與實際收付款。
2. 匯率變動對現金及約當現金的影響
企業若持有外幣現金或約當現金,期初與期末換算匯率不同,可能使帳面金額發生變化。這項差異不是營業、投資或籌資活動所產生的現金流量,應在三大活動之外單獨列示。
Excel 中可以保留原幣金額、換算匯率與本位幣金額,方便核對期初、期末換算結果。若企業只有外幣交易,卻沒有持有外幣現金及約當現金,也不能直接把所有交易匯差都列入這個項目,仍需依交易性質與會計處理確認。
3. 期末現金及約當現金勾稽
完成三大活動與匯率影響後,應以期初現金及約當現金加上各項淨現金流量,計算期末現金及約當現金,再與資產負債表及銀行資料核對。
若兩者不一致,應先檢查期初餘額是否正確、現金帳戶是否完整、公式範圍是否包含新增資料,以及是否遺漏匯率影響。非現金投資與籌資交易不應直接列入現金流量,但仍可能需要在報表附註中揭露,不能為了讓金額相符而加入沒有交易依據的調整數。
四、現金流量表 Excel 常見錯誤與檢查方法
1. 從差異症狀找出錯誤原因
現金流量表出現差異時,不宜直接加入一筆調整數,讓期末餘額表面上與資產負債表相符。較可靠的做法是檢查資料是否完整、分類是否正確、流入流出的正負號是否一致,以及公式有沒有涵蓋所有資料列。
完成檢查後,應保留原始明細、分類結果與修改紀錄,讓報表使用者可以從彙總金額回查至具體交易。這樣不僅方便處理當期差異,之後更新月份或年度資料時,也不必重新判斷所有科目。
Excel 適合交易量不大、資料來源集中,且由少數人員維護的情境。當資料來源、組織層級或更新頻率提高後,真正的問題往往不再是公式怎麼寫,而是分類口徑、資料版本與回查流程能否一致。
2. Excel 難以維護時:用 FineReport 統一資料與報表更新
如果現金流資料主要來自少量銀行帳戶或單一會計系統,每月只需固定更新一次,而且負責人員能夠維護科目對照與檢查紀錄,Excel 通常已經足夠。此時應優先把原始明細轉換為可自動延伸的表格,並鎖定公式區域、統一檔名與更新責任。
但當企業需要同時從 ERP、CRM、財務系統、資料庫及不同部門的 Excel 檔案取數時,問題往往會從「公式怎麼寫」轉變為資料來源分散、分類口徑不一致,以及同一份報表存在多個版本。
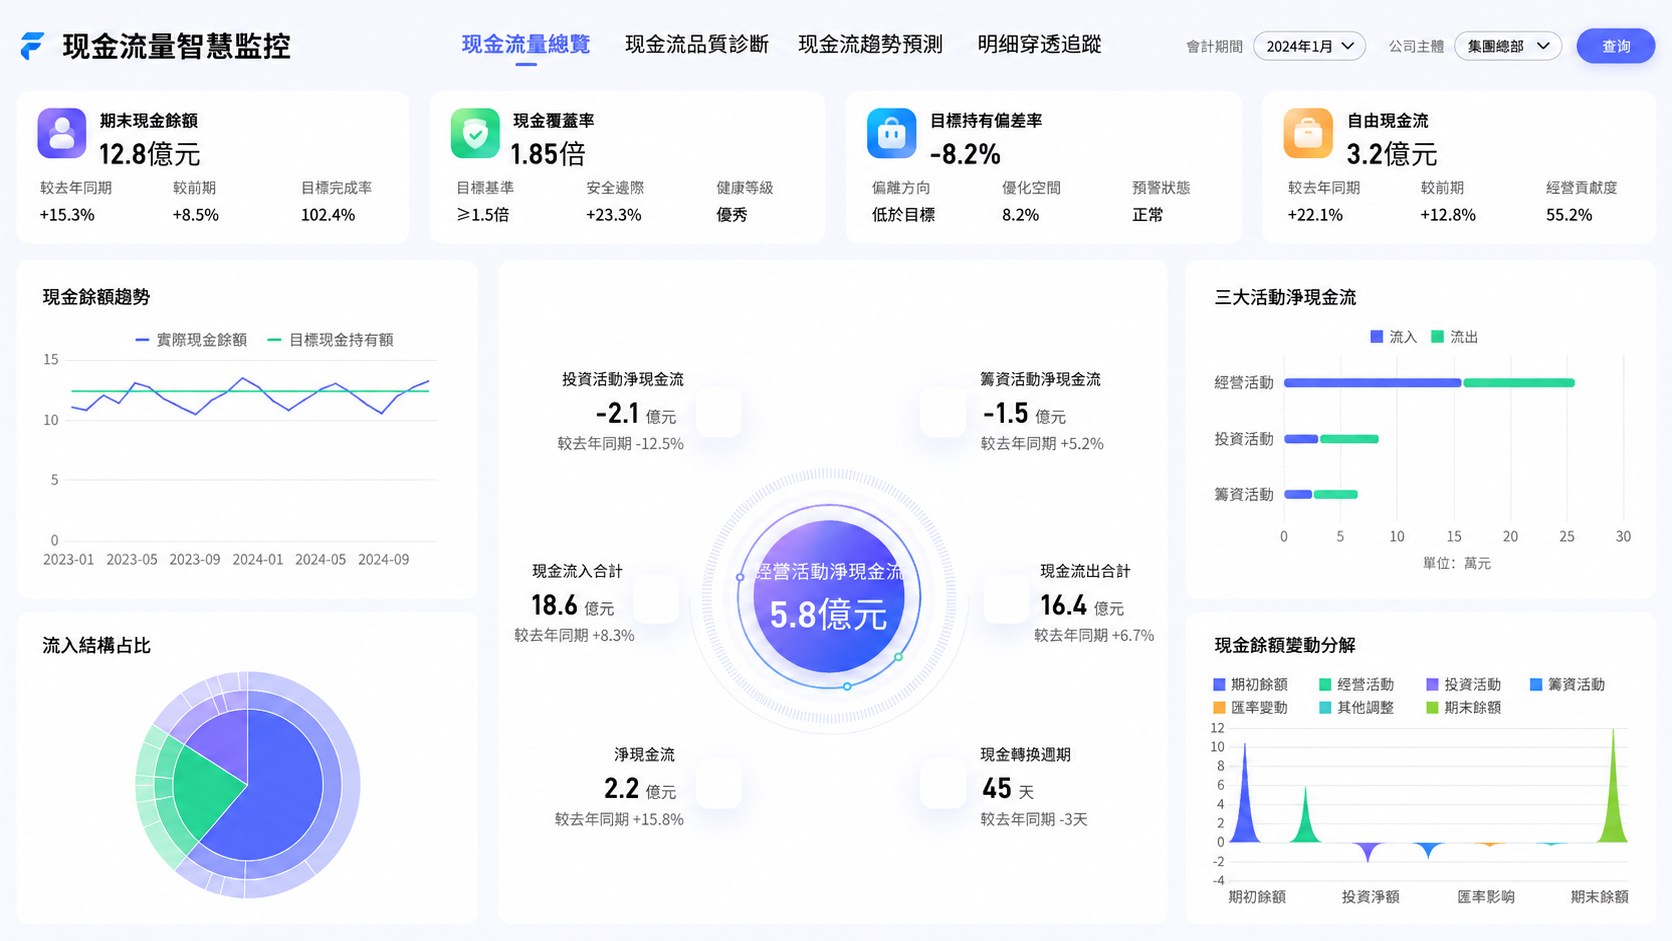
此時可使用 FineReport 串接不同業務系統與資料來源,集中管理現金流分類、計算邏輯及報表格式,再依相同規則產出現金流量表。這樣可以減少財務人員反覆匯出、複製與彙總資料所造成的版本差異,也方便從報表金額回查相關明細。
同时,FineReport 內建資產負債表、損益表、現金流量表等多種財務範本,結合多資料來源整合能力,可直接套用並自動取數。財務人員不再需要從零建表,而是直接進入分析階段在實務導入中,報表製作效率可提升 80% 以上,同時降低人工錯誤風險。

不過,系統自動取數不能取代會計判斷。企業仍需先確認營業、投資與籌資活動的分類原則,並保留期初、期末現金勾稽及異常交易審核;FineReport 的作用,是將確認後的資料來源與計算規則固定下來,讓後續更新使用同一套口徑。
FAQs
可以。先建立現金明細、科目對照與正式報表三張工作表,再依營業、投資及籌資活動分類交易,最后设置分类汇总与期末现金勾稽公式。由于不同企业的会计科目和资料来源不同,自行建立科目对照通常比直接套用来源不明的范本更容易维护。
常用公式包括 SUM、SUMIF、IF、IFERROR 與 VLOOKUP。SUM 与 SUMIF 负责加总及分类汇总,IF 可进行条件判断,VLOOKUP 则可依科目对照表带入现金流分类;完成后仍需检查引用范围及期末现金勾稽。
常见原因包括遗漏部分现金帐户、交易分类错误、流入流出正负号颠倒、公式未包含新增资料,以及没有列入汇率变动影响。应先核对期初余额与三大活动净额,再回查总账、明细及银行纪录,不建议直接加入调整数让两张报表相符。


免費資源下載