




金融行業風險控管數據大屏是指將信用、市場、操作等風險指標整合於單一視覺化介面的決策工具。它的核心價值在於將分散的風險數據轉化為即時、可下鑽的洞察,幫助金融機構從被動應對轉變為主動預警,提升決策效率。
本文將從 0 到 1 解析金融風險控管數據大屏的設計實戰,深入探討指標監控、架構設計與建置步驟。這不只是一份技術指南,更是一份協助您將風險管理從被動應對轉變為主動預警的決策藍圖。在探討解決方案時,我們也會說明像 FineReport 這類的企業級平台,如何在其中扮演關鍵角色。
一、為什麼金融機構需要風險控管數據大屏?
金融機構需要風險控管數據大屏,主要是為了解決傳統報表反應慢、數據分散、監管要求提高等挑戰,將風險管理從事後歸因轉變為即時預警。根據產業觀察,導入即時風控大屏的金融機構,平均能將重大風險事件的應對時間縮短超過 50%,並提升約 30% 的異常交易識別率。
1. 傳統風控報表反應慢,難以及時捕捉風險變化
企業在傳統風控場景的最大挑戰是反應延遲。風險部門通常每週或每月收到 Excel 或 PDF 報表,但當主管看到上個月的逾期放款率異常時,風險已發生三十天,寶貴的應對時間早已流逝。這種「看後照鏡開車」的模式,在面對突發市場風險時幾乎沒有招架之力。

風險控管數據大屏透過即時數據串接,將監控頻率從「月/週」縮短到「日/時」,實現從「事後歸因」到「即時預警」的轉變。
2. 風險數據分散在多個異質系統中,整合困難
金融機構的風險數據往往分散在核心系統、信貸系統、交易系統與外部資料源中。當分析師需要評估一筆授信對全行風險的影響時,必須手動從各系統撈取資料並用 Excel 匯總,過程耗時且易出錯。
數據大屏在此扮演「數據整合中樞」的角色,將異質數據源整合在統一介面中,打破部門間的數據孤島,讓決策者能一目了然地看到各類風險的連動關係。
3. 監管與稽核要求提高,需要可追溯的監控紀錄
隨著金融監管日益嚴格,主管機關更關心金融機構日常風險管理的軌跡與證據。若只能提供事後拼湊的資料,很難證明機構具備持續且有效的風險監控能力。
一個設計良好的風險控管大屏,本身就是一套完整的風險數據軌跡記錄。所有指標的計算邏輯、數據來源與歷史變化都有跡可循,這不僅能滿足外部查核要求,更能強化內部控制的透明度。
4. 風控大屏的核心價值:從監控到協同的四大能力
風險控管數據大屏為金融機構帶來四大核心能力的提升,其價值遠不止於視覺化。
- 即時監控 (Real-time Monitoring):將關鍵風險指標(KRI)的狀態盡收眼底,隨時掌握風險輪廓。
- 異常預警 (Alerting):當指標突破預設閾值時,系統能主動發出警示,讓相關人員第一時間介入。
- 下鑽分析 (Drill-Down Analysis):發現異常後,可層層下鑽追查到最細顆粒度的交易或客戶明細。
- 跨部門協同 (Collaboration):提供一個跨部門的「共同事實基礎」,讓風險、業務、IT 等團隊能在同一個數據視圖下溝通決策。
二、金融風控數據大屏應該監控哪些核心指標?
一個成功的金融風控數據大屏,其監控的核心指標體系通常涵蓋信用、市場、操作、合規與綜合等五大類風險,確保全面覆蓋機構的風險輪廓。指標的選擇必須緊密圍繞機構的核心業務與風險胃納。
1. 信用風險指標:逾期率、不良貸款率與授信集中度
信用風險是金融機構最核心的風險,大屏需要即時反映整體信貸資產的品質變化。
- 資產品質指標:逾期放款率 (NPL Ratio)、關注類貸款佔比、不良貸款撥備覆蓋率。
- 集中度風險指標:單一客戶/集團授信集中度、前十大授信戶佔比、特定產業/區域風險暴露。
- 客戶結構指標:客戶信用評分等級分佈、新進戶風險評分趨勢。
2. 市場風險指標:VaR、壓力測試與投資組合風險敞口
市場風險監控的重點在於捕捉外部市場因子的劇烈波動,並評估其對機構自有部位的衝擊。
- 風險價值 (VaR):即時計算並監控各交易部門或整個投資組合的 VaR 值。
- 壓力測試與敏感性分析:模擬在極端市場情境下的潛在損失。
- 市場因子監控:利率期限結構、主要貨幣對匯率波動、波動率指數 (VIX) 的即時走勢。
- 風險敞口 (Exposure):按資產類別、市場、交易對手等維度,視覺化呈現風險敞口的規模與分佈。
3. 操作風險指標:交易失敗率、系統異常與內控事件
操作風險來自內部流程、人員、系統的失誤或外部事件。依據巴塞爾協定 (Basel Accords) 對於風險管理的框架,操作風險的量化與監控是金融機構的核心要求之一,而數據大屏正是實現此目標的有效工具。
- 系統穩定性指標:核心系統交易成功率、平均響應時間、系統宕機時間。
- 交易異常指標:異常登入嘗試次數、單位時間內交易失敗筆數、高風險操作行為監控。
- 內控事件指標:已發生操作風險事件的數量與金額、事件處理平均時長。
4. 合規與 AML 指標:可疑交易監控與案件處理進度
反洗錢(AML)與法遵是金融機構的生命線,大屏需要提升可疑交易的識別效率與案件處理的透明度。
- 交易監控指標:每日大額交易筆數與金額、觸發可疑交易規則 (STR) 的帳戶數量。
- 案件管理指標:待處理 STR 案件數量、案件平均處理天數、已申報與未申報案件狀態追蹤。
- 客戶風險指標:高風險客戶 (PEP) 佔比、客戶盡職調查 (CDD) 完成率。
5. 綜合風險指標:資本適足率與流動性覆蓋率
此類指標專為 CRO (首席風險官) 或高階主管設計,旨在呈現公司整體的風險健康狀況。
- 關鍵風險指標 (KRI) 儀表板:將各類風險核心指標匯總,並用燈號顯示其是否在風險胃納 (Risk Appetite) 範圍內。
- 資本管理指標:資本適足率 (CAR)、第一類資本比率。
- 流動性風險指標:流動性覆蓋率 (LCR)、淨穩定資金比率 (NSFR)。
三、金融風控大屏如何設計資訊架構?
金融風控大屏的資訊架構設計,核心是依據高階主管、風控部門與一線業務等不同使用者視角,建立從總覽、預警到明細下鑽的分析路徑。好的設計能讓不同角色在最短時間內獲取所需資訊。

1. 高階主管視角:聚焦全行風險總覽與重大異常
高階主管(CEO, CRO)沒有時間深究細節,需要快速掌握全局。此視角的儀表板應聚焦於宏觀信號,設計關鍵是「少即是多」。
- 核心 KRI 狀態:用醒目的指標卡和燈號顯示資本適足率、流動性覆蓋率等關鍵指標是否達標。
- 重大異常預警:只顯示已突破最高風險閾值的事件,例如某投資組合的 VaR 超限。
- 宏觀趨勢變化:以簡潔圖表展示核心風險指標的長期趨勢,判斷風險走向。
2. 風控部門視角:提供多維度下鑽與交叉分析能力
風控分析師是儀表板的重度使用者,需要更深入的分析維度來定位問題。此層級的設計重點是「彈性與深度」,賦予使用者自主探索數據的能力。
- 多維度下鑽:允許從全行總覽下鑽到特定風險類型,再到業務線、分行、產品或客群。
- 交叉分析能力:提供篩選器,讓使用者自由組合不同維度進行分析。
- 同類群組比較 (Cohort Analysis):比較不同時期貸放的客戶群,其後續的風險表現。
3. 一線業務視角:轉化為可執行的待辦事項
對於客戶經理、交易員或 AML 調查員,大屏是他們的日常工作台,需要明確的行動指令。設計的核心是「可操作性」,讓數據直接驅動日常工作。
- 待辦事項清單 (To-do List):清晰列出需要處理的預警案件,如「待審核的高風險授信申請」。
- 客戶 360 度風險視圖:整合呈現單一客戶的所有風險相關資訊。
- 處置進度追蹤:視覺化顯示風險事件的處理流程與當前狀態。
4. 資訊層級設計:建立從總覽到明細的完整分析路徑
一個成熟的金融風控大屏,其資訊架構應像金字塔,建立一條從宏觀到微觀的完整分析路徑:
- 總覽層 (Dashboard):最高層級,呈現全行整體風險健康度。
- 預警層 (Alerts):篩選出當前最需要關注的異常信號。
- 分析層 (Analysis):提供多維度分析與趨勢比較,探究異常原因。
- 明細層 (Details):展示最底層的單筆交易或客戶資料,提供最終證據。
四、從 0 到 1 建置金融風險控管數據大屏的 5 個步驟
從 0 到 1 建置金融風險控管數據大屏,通常遵循五個關鍵步驟:定義場景、建立指標體系、整合數據、設計視覺化版面以及部署與驗證。這是一個需要風險、業務與數據團隊緊密協作的系統工程。
1. 步驟一:定義風控場景與使用者,確認決策任務
專案啟動前最重要的不是選工具,而是定義問題。必須與最終使用者深度訪談,釐清核心場景(如信用風險集中度監控)、關鍵決策(如調整授信政策)與成功標準(如縮短報告產出時間)。此階段的產出應是一份清晰的需求規格書。
2. 步驟二:建立 KRI 指標體系,統一指標口徑與閾值
指標是數據大屏的語言,語言必須統一。此階段需要由數據治理或風險管理委員會牽頭,完成指標盤點、統一業務口徑與計算公式、明確數據來源,並與業務單位共同定義綠、黃、紅燈的預警閾值。這一步是確保大屏「數據可信」的基石。
3. 步驟三:整合多來源數據,建立單一事實來源
數據整合是技術實現中最具挑戰性的一環。IT 團隊需要建立穩定的數據管道,將核心銀行系統、信貸系統、交易系統及外部市場數據等,清洗、轉換並載入到集中的數據倉儲中。在實際導入案例中,透過統一的指標體系,數據團隊能減少高達 70% 在跨系統對帳與手動製表上花費的時間。
4. 步驟四:設計視覺化版面,引導使用者發現問題
在數據準備就緒後,便可開始將指標轉化為直觀的視覺化介面。版面設計應遵循資訊架構原則,合理佈局總覽區、趨勢分析區、結構分佈區與明細列表區。好的設計能引導使用者視線,讓他們在最短時間內發現問題。
5. 步驟五:部署與驗證,確保權限、效能與稽核到位
最後一步是將大屏部署到生產環境並進行嚴格驗證。這包括根據不同角色設定精細的數據存取權限、反覆比對數據準確性、進行效能壓力測試,並建立完整的日誌記錄以追蹤所有用戶的操作行為,以備未來稽核之需。
五、金融風控大屏設計時,最容易忽略哪些關鍵細節?
金融風控大屏設計時最容易忽略的關鍵細節,包括底層數據品質、細粒度權限安全、預警流程閉環、下鑽分析能力不足以及缺乏長期維運迭代規劃。這些細節往往決定了專案最終是成功落地或淪為面子工程。
1. 數據品質:底層資料延遲或口徑不一會誤導判斷
「垃圾進,垃圾出」是數據領域的鐵律。如果大屏的底層數據源本身存在更新延遲、口徑混亂或數據缺漏等問題,那麼前端的視覺化再精美,也只會產出誤導性的結論。必須在專案初期就投入資源進行數據治理與品質監控。
2. 權限安全:應實現細粒度的數據存取控管
金融數據高度敏感,權限控管是不可逾越的紅線。必須實現細粒度的權限控管,例如 CRO 能看全行,分行經理只能看自己分行;客戶經理只能看到自己名下的客戶資料。缺乏精細的權限設計,不僅會引發合規風險,也會降低使用效率。
3. 預警流程:異常指標亮紅燈後,需要有對應的處理流程
許多大屏只做到了「亮紅燈」,但沒有後續處理流程。一個完整的預警機制應包含通知推送、任務指派與狀態追蹤。當指標異常時,系統能自動通知指定責任人並生成處理工單,讓預警與行動連結起來,才能真正形成風險管理的閉環。
4. 下鑽分析:必須能從總覽追查到交易與案件明細
一個只能看宏觀指標,卻無法探究原因的大屏,價值非常有限。當主管看到「不良貸款率上升」,他一定會追問是哪個分行或產品線出了問題。設計時必須確保每一項匯總指標都能提供清晰的下鑽路徑,讓使用者能追查到最根本的明細數據。
5. 維運迭代:大屏需能持續調整以應對策略與監管變化
市場環境、監管法規和公司風控策略都在不斷變化。如果大屏的架構僵化,每一次微小調整都需要漫長的開發週期,很快就會被廢棄。導入時就應選擇一個易於維護和迭代的平台,讓業務人員能在一定範圍內自行調整指標或版面。
六、金融機構建置風控大屏,該如何選擇工具?
金融機構在選擇風控大屏建置工具時,應綜合評估自主開發、通用BI工具與企業級報表平台等方案的優劣,並依據自身技術能力、需求複雜度、資安合規要求與總持有成本做出決策。
1. 不同方案的比較與適用場景
選擇合適的工具是專案成功的關鍵。自主開發靈活性最高但成本也最高;通用BI工具上手快,但可能在複雜報表與權限管理上受限;企業級報表平台則試圖在開發深度與使用廣度間取得平衡。
2. 選型檢核清單
無論選擇哪種方案,建議您使用以下清單進行評估:
- 資料串接能力:是否能輕易連接行內現有的各種資料庫、核心系統?
- 權限精細度:是否支援到角色、部門、甚至到儲存格層級的權限控管?
- 報表複雜度:是否能同時處理互動式儀表板與金融業常見的複雜格式報表?
- 即時性:數據更新機制是否靈活,能否支援從即時查詢到定時批次的多種模式?
- 稽核與維護:是否提供完整的操作日誌?後續的指標修改與版面調整是否方便?
- 總持有成本 (TCO):除了採購成本,還需考慮導入、開發、維護與教育訓練的長期成本。
七、如何用 FineReport 快速落地金融風控數據大屏?
使用 FineReport 落地金融風控數據大屏,核心優勢在於其強大的多來源數據整合能力、兼顧複雜報表與戰情室的設計彈性、細粒度的權限控管以及內建的自動化預警機制。它能幫助機構在可控的成本與時間內,打造出穩定、安全且易於維護的風控大屏。
1. 多來源數據整合:快速串接內外部數據源
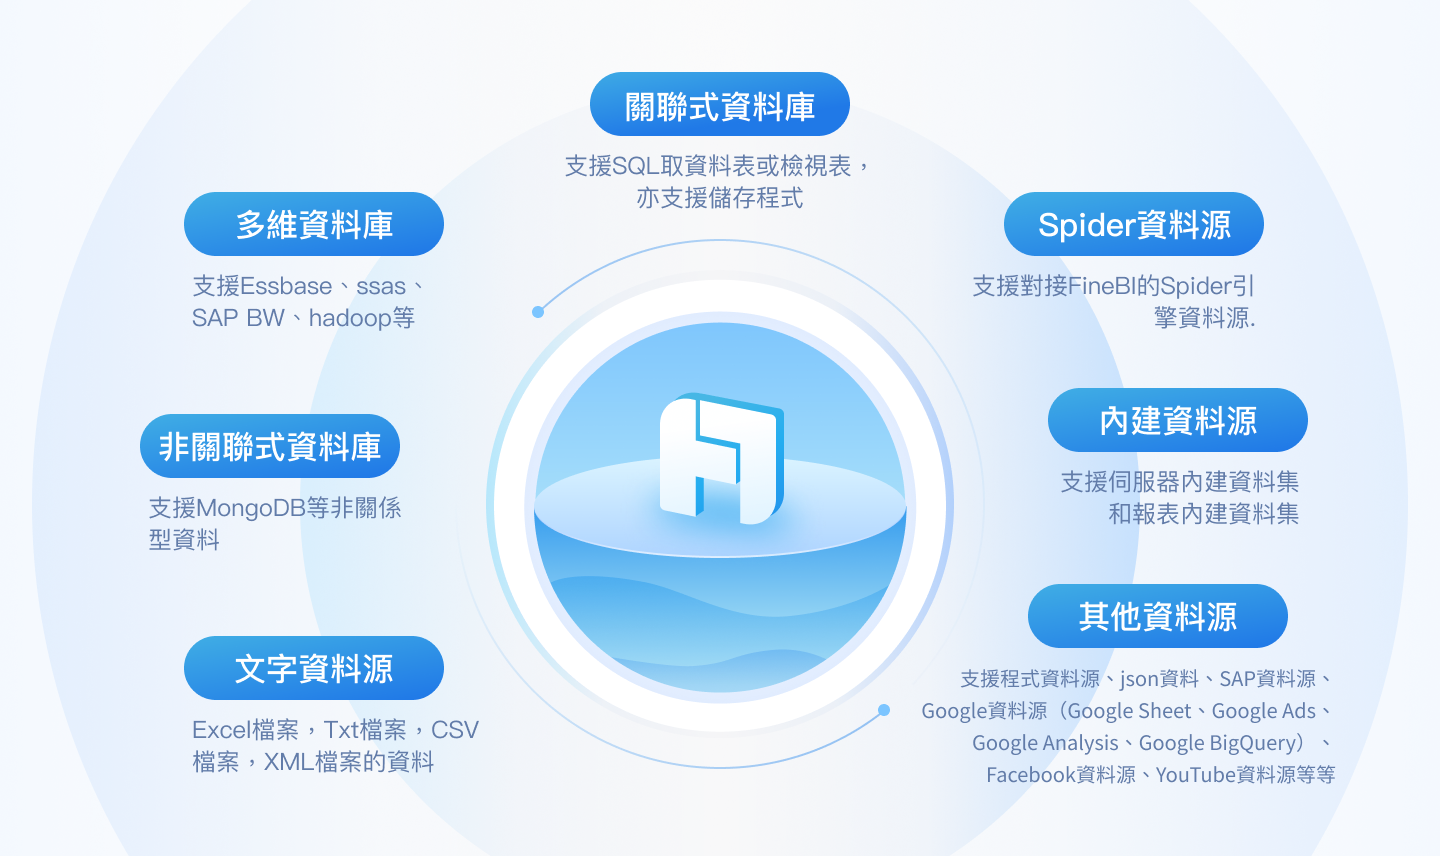
FineReport 的強項之一在於其廣泛的數據連接能力,可直接串接金融機構內部幾乎所有的數據源,包括 Oracle、DB2 等大型資料庫及核心業務系統。這意味著 IT 團隊無需進行大量的客製化開發,就能將分散的風險數據匯集到統一平台。
2. 複雜報表與大屏設計:一個平台滿足多種報表需求
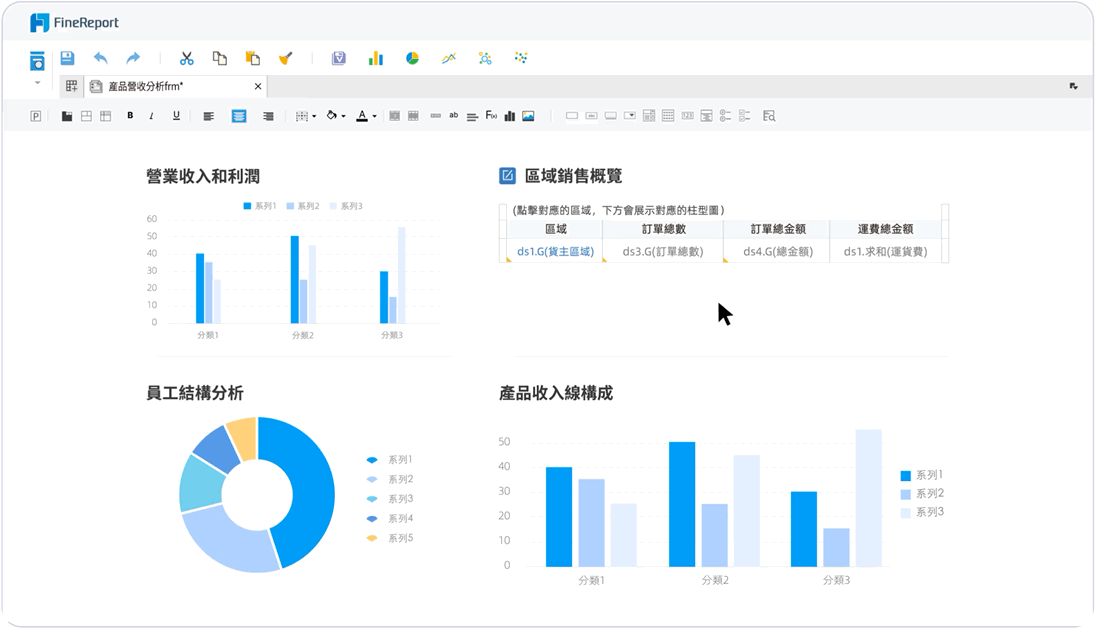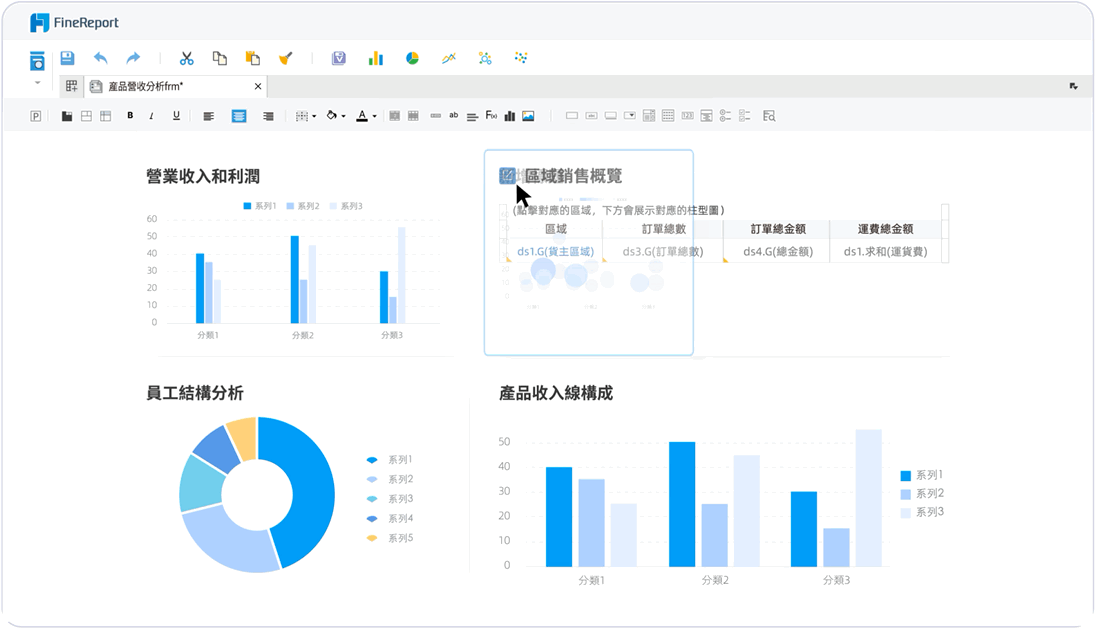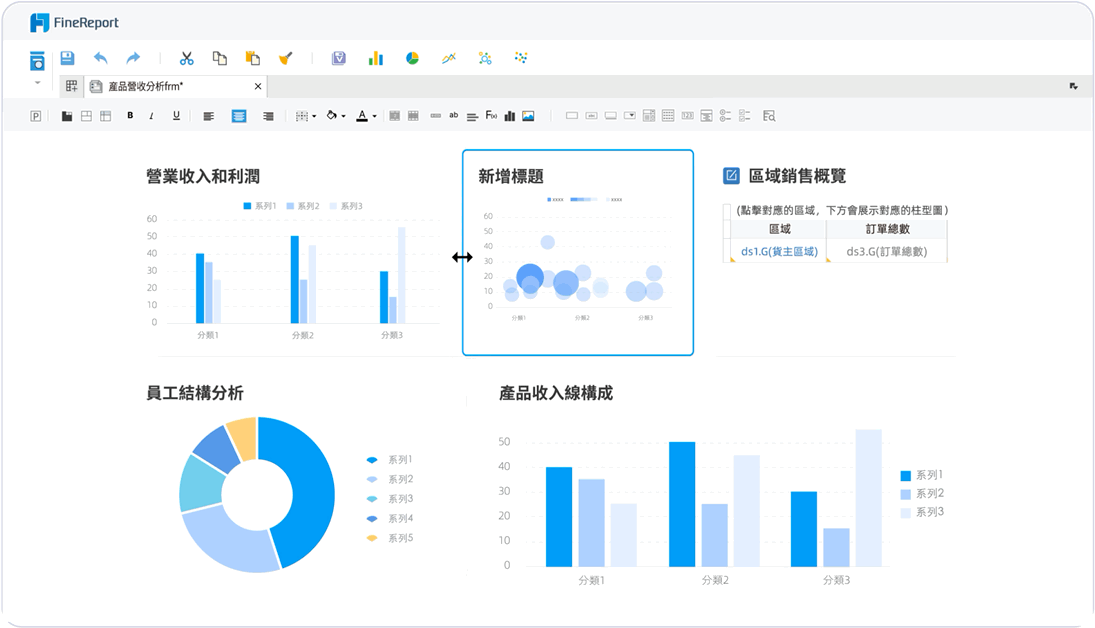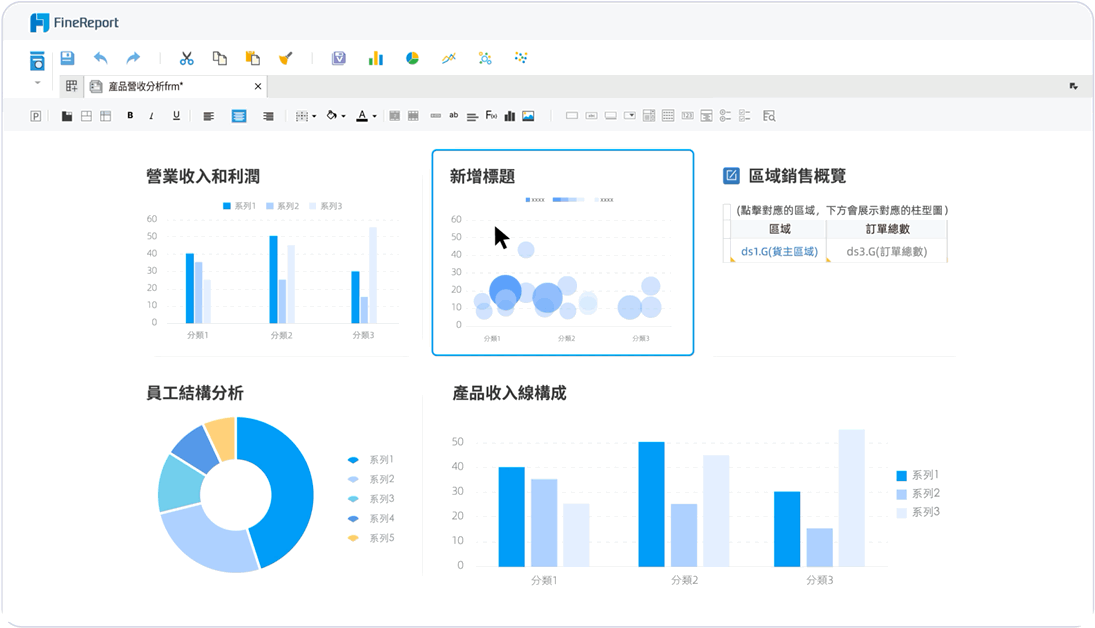
與一般 BI 工具不同,FineReport 同時擅長處理互動靈活的戰情室大屏與格式嚴謹的複雜報表。設計師可使用拖拉拽方式快速設計大屏版面,同時也能精準還原監管單位要求的固定格式申報表,實現「一個平台,滿足多種報表需求」。

3. 細粒度權限控管:確保敏感金融數據安全合規
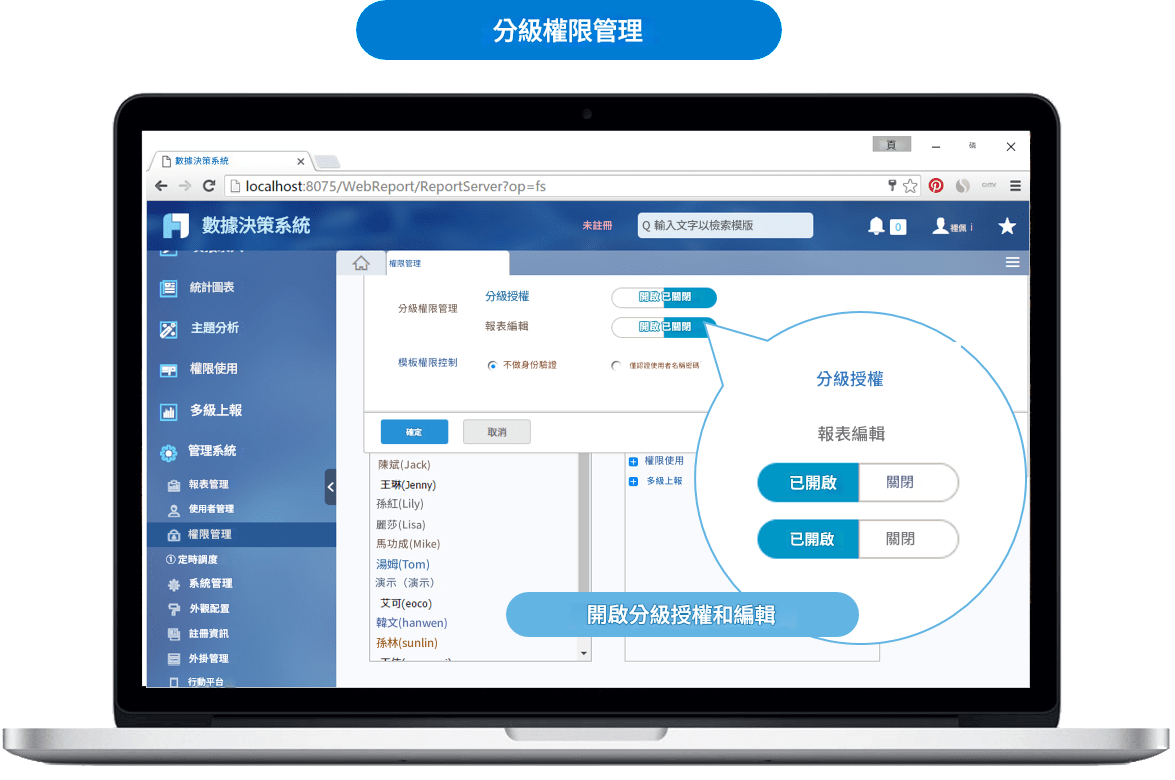
針對金融業對資安的嚴格要求,FineReport 提供了極其細緻的權限管理方案。管理員可以輕鬆設定不同角色的查看權限,不僅能控制到報表,更能進一步控制到數據行、數據列,甚至對敏感欄位進行遮罩處理,確保數據安全合規。
4. 即時監控與預警推送:從被動監控升級為主動預警
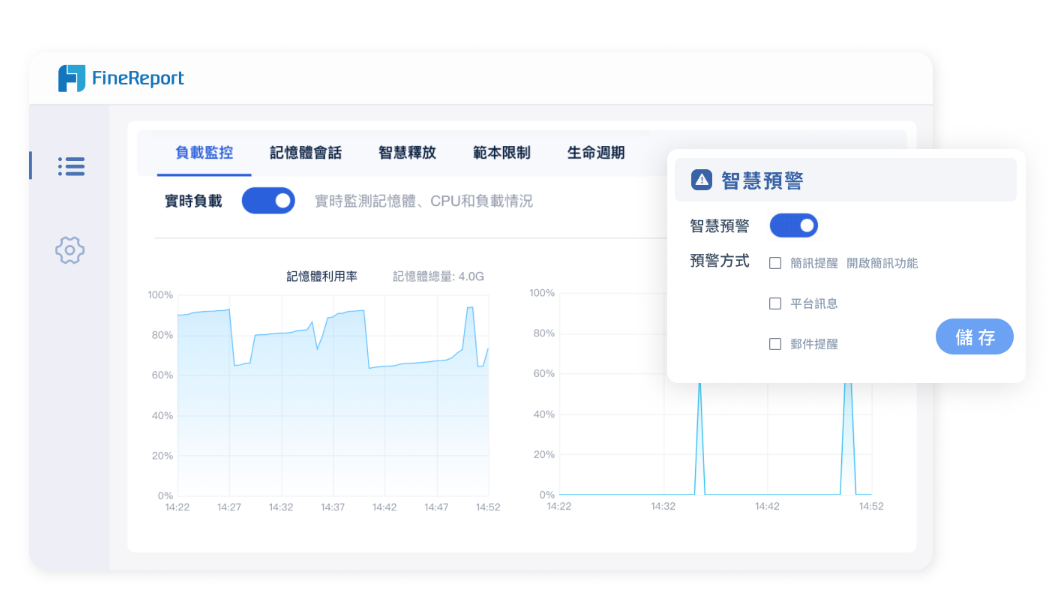
FineReport 內建強大的定時調度與預警功能。管理者可為核心風險指標設定閾值,一旦觸發條件,系統就能自動透過 Email 等方式將預警訊息發送給指定負責人。這讓風險監控從被動的「人看報表」,升級為主動的「系統找人」,大幅提升風險應對時效性。
憑藉上述特性,FineReport 已被廣泛應用於信用風險、市場風險、操作風險、AML 等多種金融風險管理場景。如果您正在尋找一個能夠兼顧彈性、安全與長期維運效率的平台,FineReport 會是一個值得深入評估的選項。
FAQs
風險控管是企業辨識、評估與降低潛在風險影響的管理過程,以避免損失並提升經營穩定性。
常見包括風險辨識、風險評估、風險控制與持續監控,形成完整管理循環。
通常可分為風險辨識、風險分析與風險處理三大核心工作。
常見策略包括風險避免(Avoid)、風險降低(Mitigate)、風險轉移(Transfer)與風險承擔(Accept)。


免費資源下載