在进行预计负债的财务分析时,关键步骤包括识别潜在负债、评估金额、确定时间和披露信息。其中,识别潜在负债是最关键的一步。通过识别潜在负债,企业可以提前了解可能对财务状况产生重大影响的事项,如未决诉讼、担保责任等,从而采取预防措施和制定应对策略。
一、识别潜在负债
识别潜在负债是进行预计负债财务分析的第一步。这需要企业对所有可能导致财务负担的事件和条件进行全面的审视。企业可以通过以下途径识别潜在负债:
1. 合同和协议:审查所有现有合同和协议,尤其是那些包含担保、赔偿条款或其他可能产生财务责任的条款。
2. 诉讼和法律纠纷:了解企业当前涉及的所有诉讼和法律纠纷,并评估这些诉讼可能带来的财务影响。
3. 环境义务:对于制造业和其他高污染行业,企业需要识别与环境保护相关的潜在负债,如清理污染场地的费用。
4. 产品责任:企业需要识别可能因产品缺陷或故障而产生的赔偿责任。
二、评估金额
在识别潜在负债后,下一步是评估其可能的金额。评估金额需要结合历史数据、行业标准以及专家意见,具体步骤如下:
1. 历史数据分析:通过分析企业过去的类似事件,估算未来可能的负债金额。例如,可以通过统计历史诉讼赔偿金额来预测未来的法律赔偿。
2. 行业标准:参考行业内的标准赔偿金额,尤其是对于常见的负债类型,如产品责任赔偿。
3. 专家意见:对于一些复杂的负债类型,如环境义务,企业可以聘请专业顾问或律师提供意见,帮助评估负债金额。
三、确定时间
确定预计负债的时间是财务分析中的一个重要环节。企业需要明确潜在负债可能发生的时间,以便在财务报表中进行准确的披露和计量。步骤如下:
1. 合同期限:分析合同和协议的期限,确定潜在负债的可能发生时间。
2. 诉讼进展:跟踪诉讼和法律纠纷的进展,评估可能的判决时间。
3. 环境调查:对于环境义务,企业需要进行现场调查,评估清理工作的时间和进度。
四、披露信息
根据会计准则,企业需要在财务报表中披露预计负债的信息。这不仅有助于透明化企业的财务状况,还能为投资者和利益相关者提供重要的决策依据。具体步骤如下:
1. 财务报表:在资产负债表中列示预计负债,并在附注中详细说明负债的性质、金额和时间等信息。
2. 管理层讨论与分析:在年度报告中,管理层可以对预计负债进行进一步的讨论和分析,解释负债产生的原因和企业的应对措施。
3. 审计报告:企业的审计师需要对预计负债的披露进行审查,确保其符合会计准则和法律法规的要求。
五、实际案例分析
通过实际案例分析,可以更好地理解预计负债的财务分析过程。以下是一个典型案例:
案例:一家制造企业的环境义务
1. 识别潜在负债:该企业发现其一个生产厂址存在土壤污染问题,可能需要进行清理工作。
2. 评估金额:企业聘请了环境工程顾问进行现场评估,估算清理费用约为500万元。
3. 确定时间:清理工作预计需要两年时间完成,企业在财务报表中分两年计提预计负债。
4. 披露信息:在年度报告中,企业详细披露了土壤污染问题的背景、清理费用及进度,并在资产负债表中列示预计负债。
六、使用FineBI进行财务分析
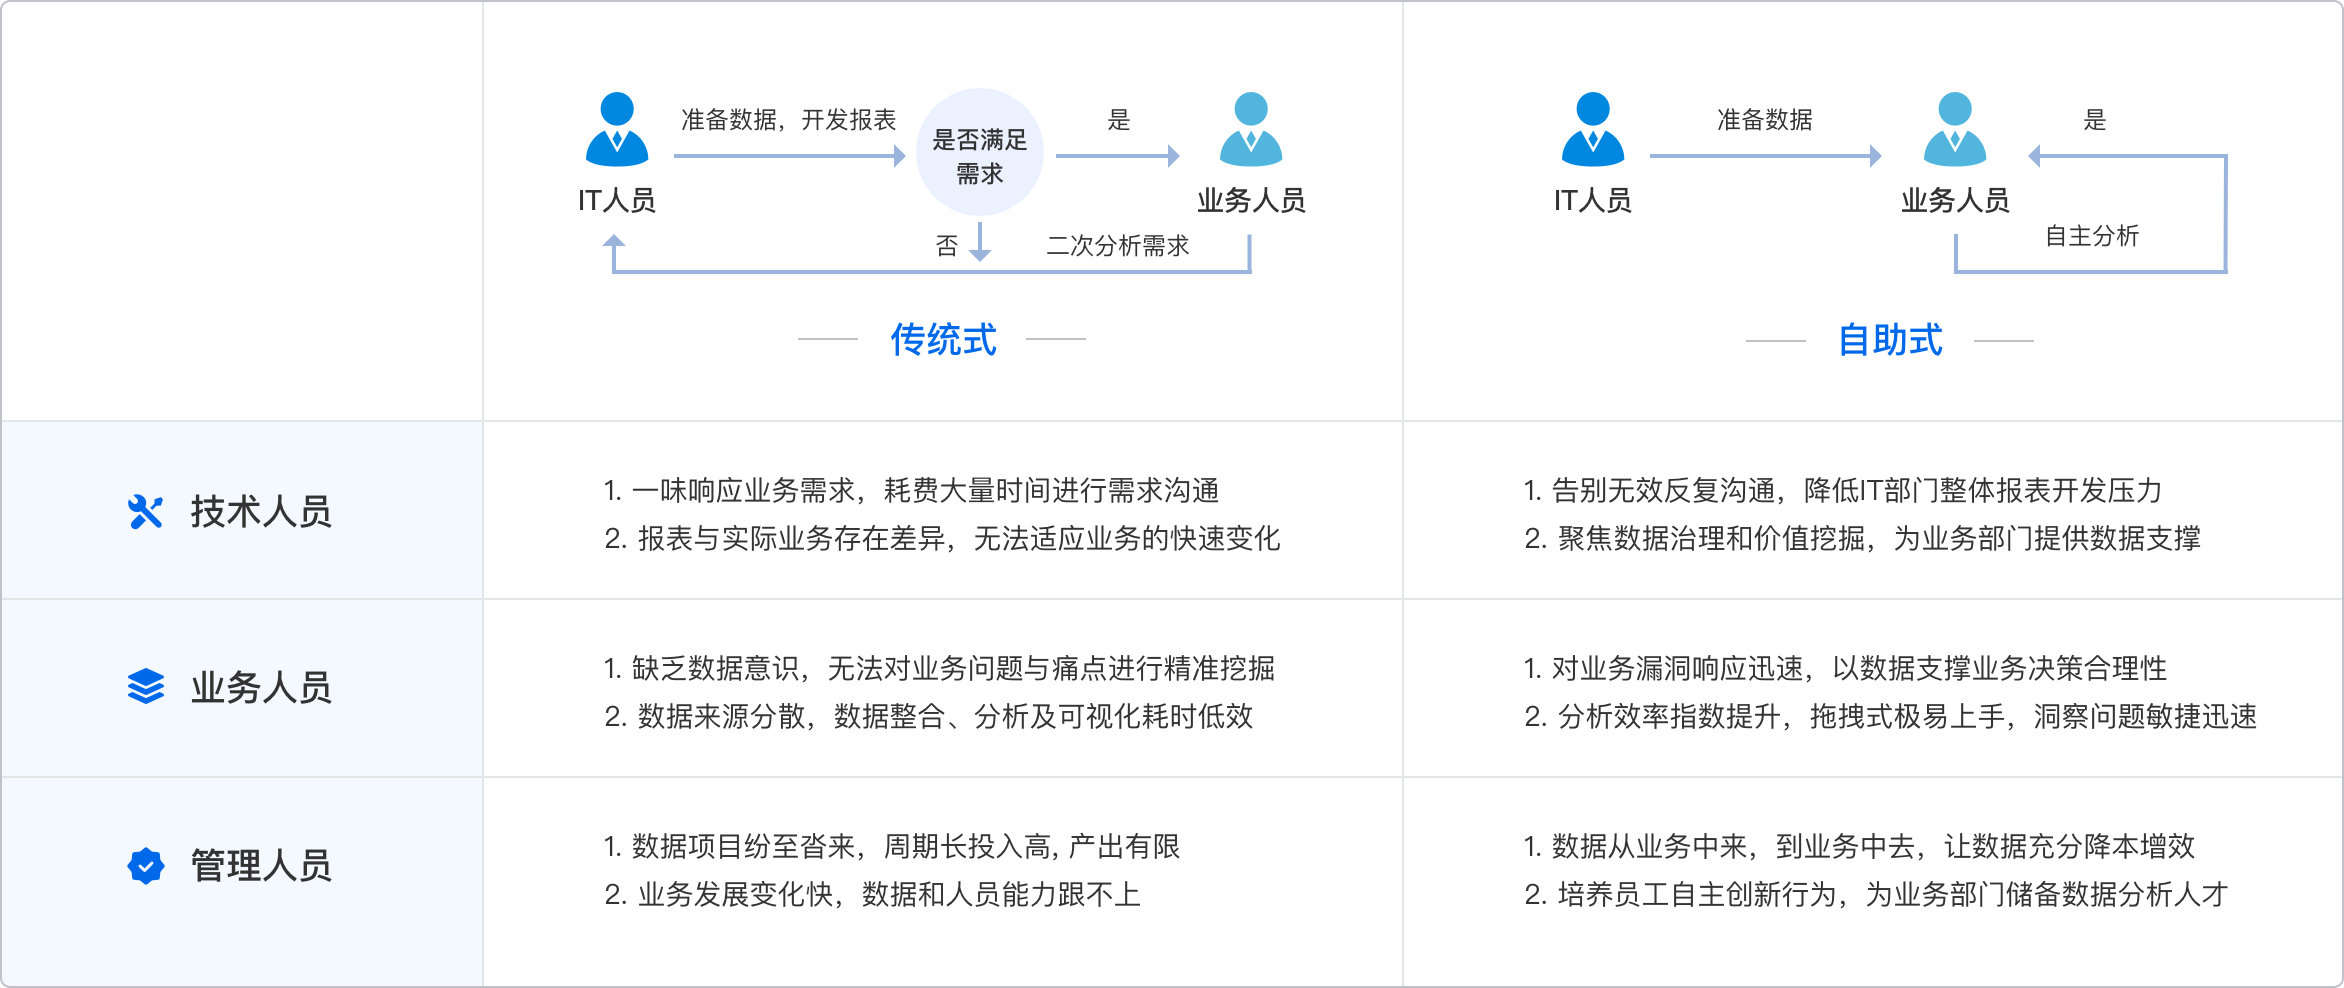
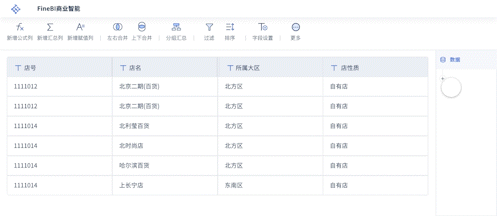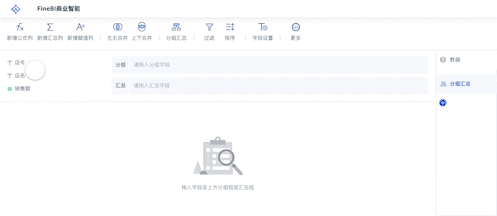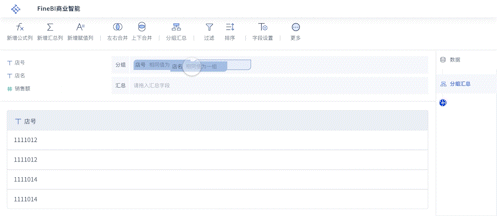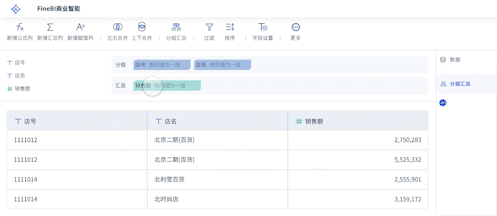
FineBI是帆软旗下的一款强大的商业智能工具,可以帮助企业更高效地进行预计负债的财务分析。FineBI官网: https://s.fanruan.com/f459r;。通过FineBI,企业可以实现以下功能:
1. 数据整合:FineBI可以整合企业的各类数据源,包括合同、法律诉讼记录、环境监测数据等,提供全面的数据支持。
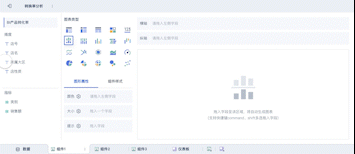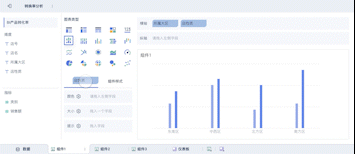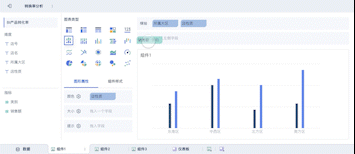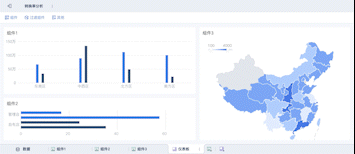
2. 数据可视化:通过FineBI的可视化工具,企业可以直观地展示预计负债的各类数据,如金额分布、时间进度等。
3. 实时监控:FineBI可以实现实时数据监控,帮助企业及时了解潜在负债的最新进展,并进行动态调整。
4. 报表生成:FineBI支持自动生成各类财务报表,确保预计负债的披露信息准确、全面。
通过使用FineBI,企业不仅可以提高预计负债财务分析的效率和准确性,还能增强财务信息的透明度,为管理层决策和投资者分析提供有力支持。
相关问答FAQs:
预计负债的财务分析怎么做?
在进行预计负债的财务分析时,首先需要了解预计负债的定义和特征。预计负债是指企业在未来可能发生的支出,通常是由于过去的交易或事件引起的。这类负债在财务报表中具有重要的意义,能够反映企业的财务健康状况和未来的现金流出风险。以下是进行预计负债财务分析的一些关键步骤和要点。
1. 了解预计负债的分类和性质
预计负债通常可以分为以下几类:
- 诉讼费用:企业可能面临的法律诉讼带来的支出。
- 保修责任:产品销售后,企业需承担的保修服务费用。
- 环境责任:与环境保护相关的法律责任和清理费用。
- 重组费用:企业进行重组时可能产生的费用。
每一种预计负债的性质和计算方法可能有所不同,因此在分析时应明确各类负债的来源和计算依据。
2. 收集和分析相关数据
在进行预计负债的分析前,收集与负债相关的历史数据和信息至关重要,包括:
- 历史支出记录:企业在过去几年的支出情况,特别是与预计负债相关的项目。
- 合同和协议:与客户、供应商或其他利益相关者的合同细节。
- 法律和监管环境:行业内相关法律法规的变化,以及可能对企业未来负债产生影响的因素。
对这些数据进行深入分析,可以帮助识别潜在的负债,并为预计负债的金额提供合理的依据。
3. 确定预计负债的计量
预计负债的计量通常基于以下几种方法:
- 加权平均法:考虑可能性和金额的加权平均,适用于不确定性较大的负债。
- 历史数据法:基于以往的支出记录来预测未来的负债金额。
- 专家评估法:通过专业人士的意见来判断预计负债的金额。
选择合适的计量方法将直接影响财务报表的准确性和可靠性。
4. 编制财务报表
预计负债需要在财务报表中适当反映,通常在负债表中作为流动负债或非流动负债列示。此外,在财务报表附注中也应详细披露预计负债的性质、计量方法和可能的财务影响。这些信息将帮助利益相关者更全面地理解企业的财务状况。
5. 进行敏感性分析
敏感性分析是评估预计负债潜在风险的重要工具。通过改变关键假设(如未来支出的增长率、法律诉讼的可能性等),可以观察这些变化对预计负债金额的影响。这有助于企业识别潜在风险并制定相应的应对策略。
6. 评估及调整策略
在完成预计负债的分析后,需要对结果进行评估。这包括:
- 与行业基准比较:将企业的预计负债水平与同行业其他企业进行比较,以判断是否合理。
- 审查管理决策:根据预计负债的分析结果,调整公司的战略和预算,以降低未来风险。
7. 风险管理与控制
对于预计负债的管理,企业应建立相应的风险管理框架。这可以包括:
- 定期审查:定期对预计负债进行审查和更新,确保信息的及时性和准确性。
- 内部控制机制:建立内部控制机制,确保对预计负债的记录和披露符合财务报告标准。
- 培训与沟通:对相关人员进行培训,提高其对预计负债管理的认知和重视程度。
8. 遵循会计准则
在进行预计负债的财务分析时,需遵循相关会计准则,如国际财务报告准则(IFRS)或一般公认会计原则(GAAP)。这些准则为预计负债的确认和计量提供了框架,确保财务信息的透明性和一致性。
9. 案例分析
通过实际案例分析,可以更好地理解预计负债的财务分析。企业在过去某一期间曾面临法律诉讼,基于历史数据和专家评估,确定了预计负债的金额。通过对该预计负债的管理和控制,企业成功避免了潜在的财务危机。
10. 总结与展望
预计负债的财务分析是企业财务管理的重要组成部分。通过系统的分析和管理,企业能够有效识别和控制潜在的财务风险,提高整体的财务健康水平。随着外部环境的变化,企业需要不断调整其预计负债的分析方法和策略,以适应新的挑战。
在未来,预计负债的管理将继续受到关注,尤其是在经济波动和法律环境变化的背景下。企业应当保持灵活,及时更新其财务分析方法,以确保在复杂的市场环境中稳健运营。
本文内容通过AI工具匹配关键字智能整合而成,仅供参考,帆软不对内容的真实、准确或完整作任何形式的承诺。具体产品功能请以帆软官方帮助文档为准,或联系您的对接销售进行咨询。如有其他问题,您可以通过联系blog@fanruan.com进行反馈,帆软收到您的反馈后将及时答复和处理。