预付账款如何做财务分析? 确认预付账款的准确性、分析预付账款的变动趋势、评估预付账款的周转率、识别潜在风险。分析预付账款的变动趋势是关键。通过对比不同期间的预付账款金额,可以发现是否存在异常波动,如短期内的急剧增长可能表明企业在供应链管理或资金使用上存在问题。此外,还需要结合其他财务数据,如应付账款、应收账款等进行综合分析,以确保数据的准确性和完整性。使用专业的BI工具如FineBI,可以自动化生成财务报告,提高分析的效率和准确性。FineBI官网: https://s.fanruan.com/f459r;
一、确认预付账款的准确性
在进行财务分析时,首先需要确认预付账款的准确性。这包括核对账单和发票,确保账款记录无误。预付账款应与供应商的发票金额相一致,并且应在账目上及时反映。与供应商进行对账可以有效地确保预付账款的准确性。如果发现任何不一致,需及时进行调整。同时,预付账款的账龄也应被严格监控,防止长期未结清的预付款项造成资金占用。此外,企业应建立严格的预付账款审批流程,防止虚假预付款和舞弊行为的发生。
二、分析预付账款的变动趋势
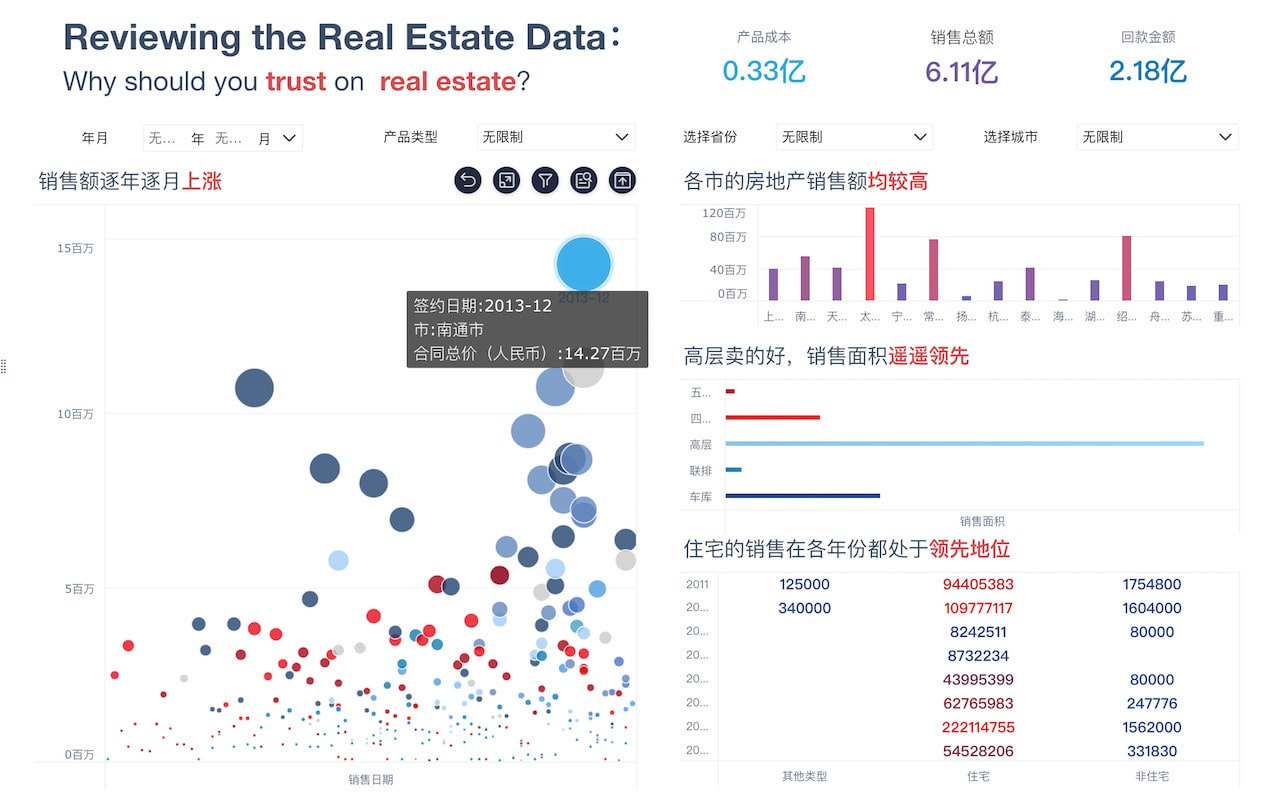
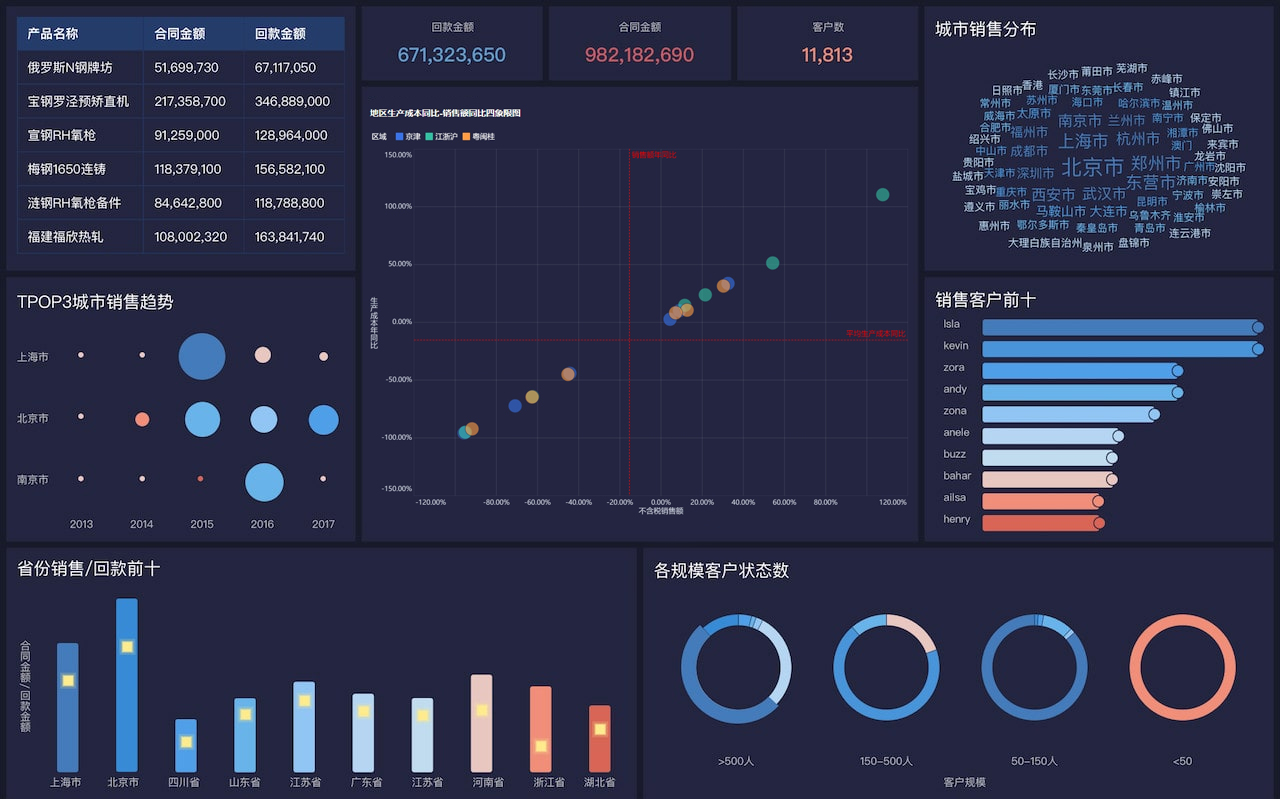
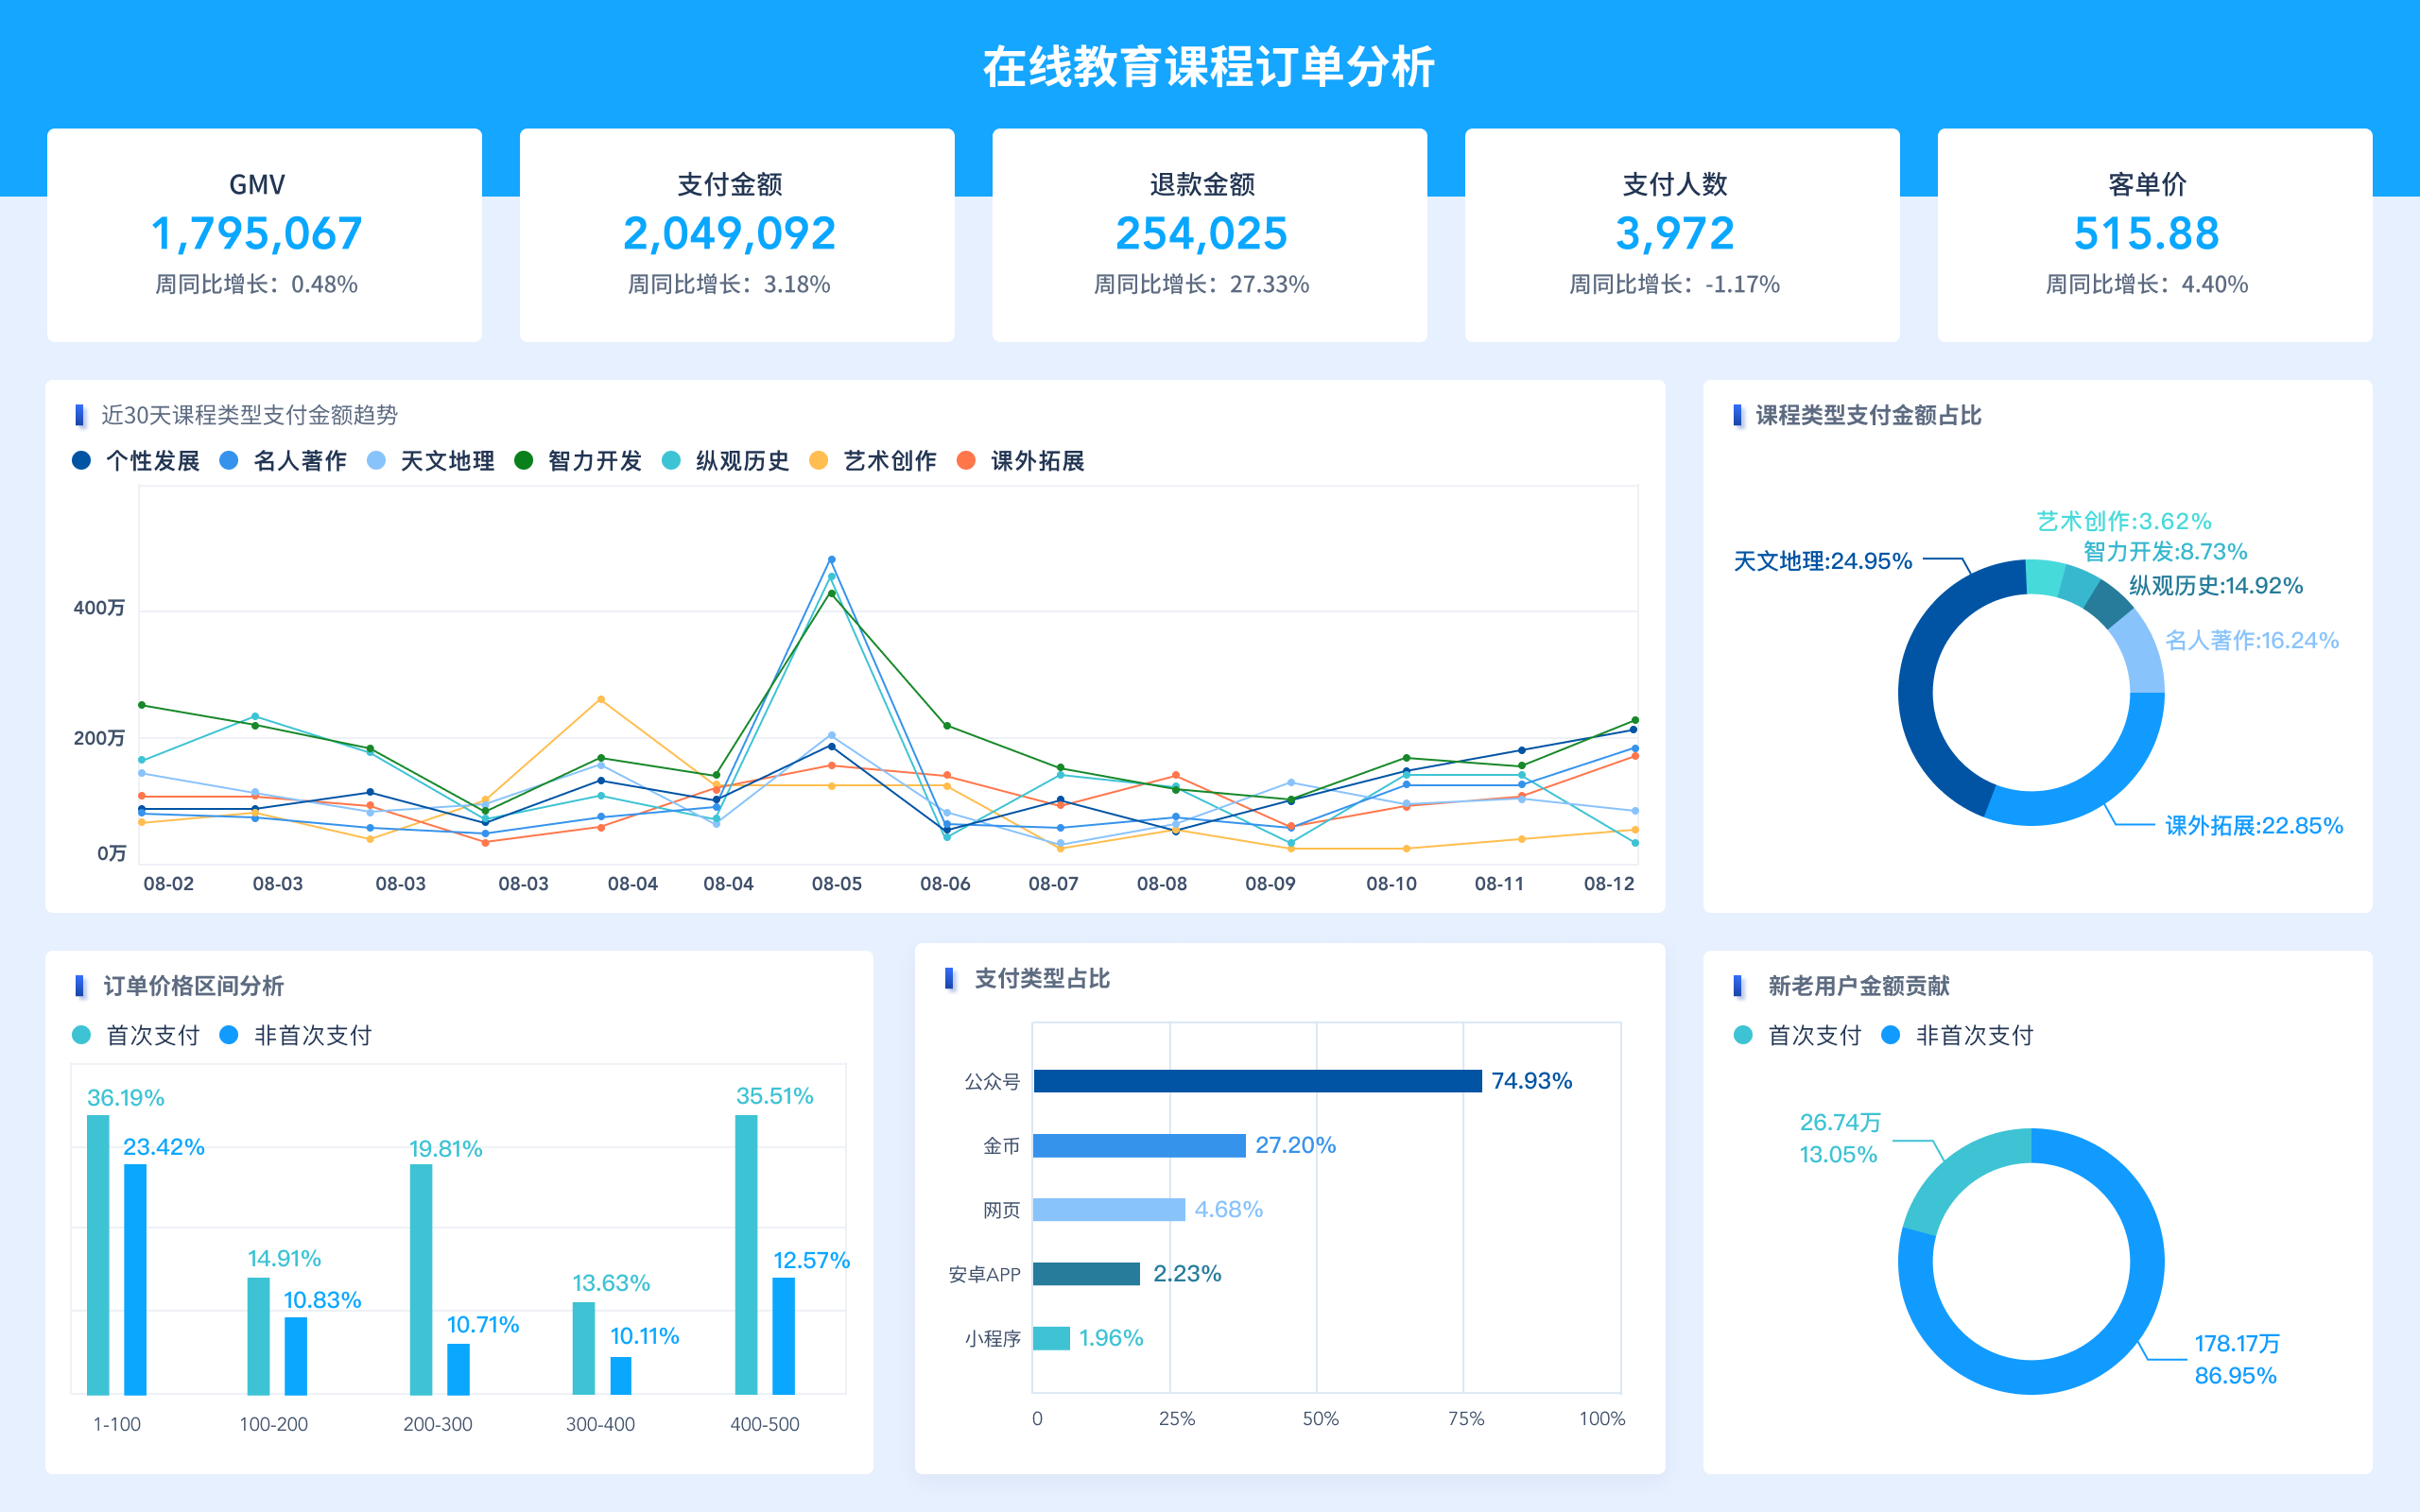
预付账款的变动趋势是财务分析中一个重要的指标。通过纵向对比不同会计期间的预付账款金额,可以评估企业资金的使用效率和供应链的稳定性。预付账款急剧增加可能表明企业在采购方面存在问题,例如提前支付以获得供应商的优惠,或是供应商要求提前付款。在趋势分析中,还需要结合企业的销售和生产计划,确保预付账款的变动符合企业的实际业务需求。FineBI等BI工具可以帮助企业自动化生成趋势图表,提供直观的数据分析结果。
三、评估预付账款的周转率
预付账款的周转率是评估企业资金使用效率的一个重要指标。周转率越高,表示企业资金使用效率越高。预付账款周转率可以通过公式“预付账款周转率 = 销售成本 / 平均预付账款”来计算。通过分析周转率,可以了解企业预付账款的回收速度,以及资金在供应链中的流动情况。预付账款周转率低可能表明企业在供应链管理上存在问题,如供应商交货延迟或质量问题,需及时采取措施进行调整。
四、识别潜在风险
预付账款中可能存在潜在的财务风险,需要进行识别和防范。长期未结清的预付账款可能导致资金占用,影响企业的流动性。企业应定期对预付账款进行清理,确保账款及时结算。此外,预付账款的集中度也需要关注,如果预付款项集中于少数供应商,可能会增加企业的供应链风险。企业可以通过分散供应商,降低单一供应商的依赖度,减少供应链中断的风险。使用FineBI等工具,可以实时监控预付账款的状态,及时发现和预警潜在风险。
五、综合分析与决策支持
预付账款的财务分析需要综合考虑多方面的因素,以支持企业的决策。除了上述提到的准确性、变动趋势、周转率和潜在风险,还应结合企业的整体财务状况进行分析。与其他财务指标如应收账款、应付账款、库存等进行对比,了解企业的整体资金流动情况。FineBI等BI工具可以整合多种数据源,提供全面的财务分析报告,支持企业高效决策。通过精细化管理预付账款,企业可以优化资金使用,提高运营效率。
六、案例分析与实践应用
通过实际案例分析,可以更好地理解预付账款的财务分析方法。例如,一个制造企业在进行预付账款分析时发现,某一季度预付账款急剧增加,经过深入调查,发现是由于供应商交货延迟导致的。通过调整采购策略,分散供应商,企业成功降低了预付账款的金额,提高了资金使用效率。使用FineBI进行数据分析,可以实时监控预付账款的变化,及时发现问题并采取有效措施,提高财务管理水平。FineBI官网: https://s.fanruan.com/f459r;
相关问答FAQs:
预付账款如何影响财务报表?
预付账款是企业在购买商品或服务时,提前支付给供应商的款项。对于财务报表的影响主要体现在资产负债表和现金流量表上。在资产负债表中,预付账款通常被列为流动资产,显示了企业未来将获得的经济利益。这一项的变化可能会影响企业的流动比率和速动比率,从而影响其短期偿债能力。
在现金流量表中,预付账款的变化会影响经营活动的现金流。例如,增加的预付账款会导致经营活动现金流量的减少,因为企业在账面上看似支出了更多现金。反之,减少的预付账款则可能表明企业在补充库存或服务的支付,可能会导致现金流的增加。
企业在分析预付账款时,需要关注其变化趋势,确保预付账款的增加是合理的。例如,若企业的预付账款大幅增加,但销售收入却未同步增长,可能表明存在库存积压或与供应商的合作问题。通过对比历史数据和行业标准,企业可以评估其预付账款的合理性。
如何评估预付账款的流动性?
评估预付账款的流动性是财务分析的重要环节。流动性指的是企业在短期内将资产转化为现金的能力。预付账款的流动性通常可以通过流动比率和速动比率来分析。
流动比率是流动资产与流动负债的比率,反映企业短期偿债能力。预付账款作为流动资产的一部分,其增加可能会提高流动比率,但前提是企业能够在未来及时获得相关商品或服务。
速动比率则剔除了存货等流动资产,提供了更为严谨的短期偿债能力评估。由于预付账款并未直接转化为现金,因此在速动比率中并不被考虑。这就要求企业在管理预付账款时,务必保持一定的现金流入,以保障流动性。
此外,企业还应评估预付账款的回收周期,了解资金占用的时间。如果预付账款的回收周期较长,可能会影响企业的资金周转,进而影响其整体流动性。通过对比行业内的预付账款周转率,企业可以更清晰地判断自身的流动性状况。
怎样有效管理预付账款以提高财务健康?
有效管理预付账款是提高企业财务健康的关键因素之一。企业在预付账款管理过程中,可以采取多种策略以优化资金流动和提高财务效率。
首先,企业应建立完善的供应商管理体系。通过与供应商的紧密合作,企业可以在合适的时机进行预付,避免不必要的资金占用。在选择供应商时,考虑其信誉和交货能力,确保提前支付的款项能够按时转化为实际的商品或服务。
其次,定期审查预付账款的余额和结构,及时发现异常情况。若发现某些预付账款长期未能转化为商品或服务,企业应与供应商进行沟通,确保资金的合理使用,必要时可以要求退款或调整付款条件。
此外,企业还可以通过预算管理来控制预付账款的规模。制定合理的预算,合理安排预付账款的支付时间,能够有效避免资金的过度占用。同时,通过预算管理,企业能够更好地预测未来的资金需求,保证资金的有效流动。
最后,企业可借助财务软件进行实时监控和分析。现代财务软件能够提供详细的预付账款数据,帮助企业及时做出调整。通过数据分析,企业可以发现潜在的问题,并及时采取措施,确保预付账款的健康状态。
通过上述方式,企业不仅能够有效管理预付账款,还能提高整体的财务健康水平,增强经营的灵活性和应变能力。这对于企业的长远发展至关重要。
本文内容通过AI工具匹配关键字智能整合而成,仅供参考,帆软不对内容的真实、准确或完整作任何形式的承诺。具体产品功能请以帆软官方帮助文档为准,或联系您的对接销售进行咨询。如有其他问题,您可以通过联系blog@fanruan.com进行反馈,帆软收到您的反馈后将及时答复和处理。