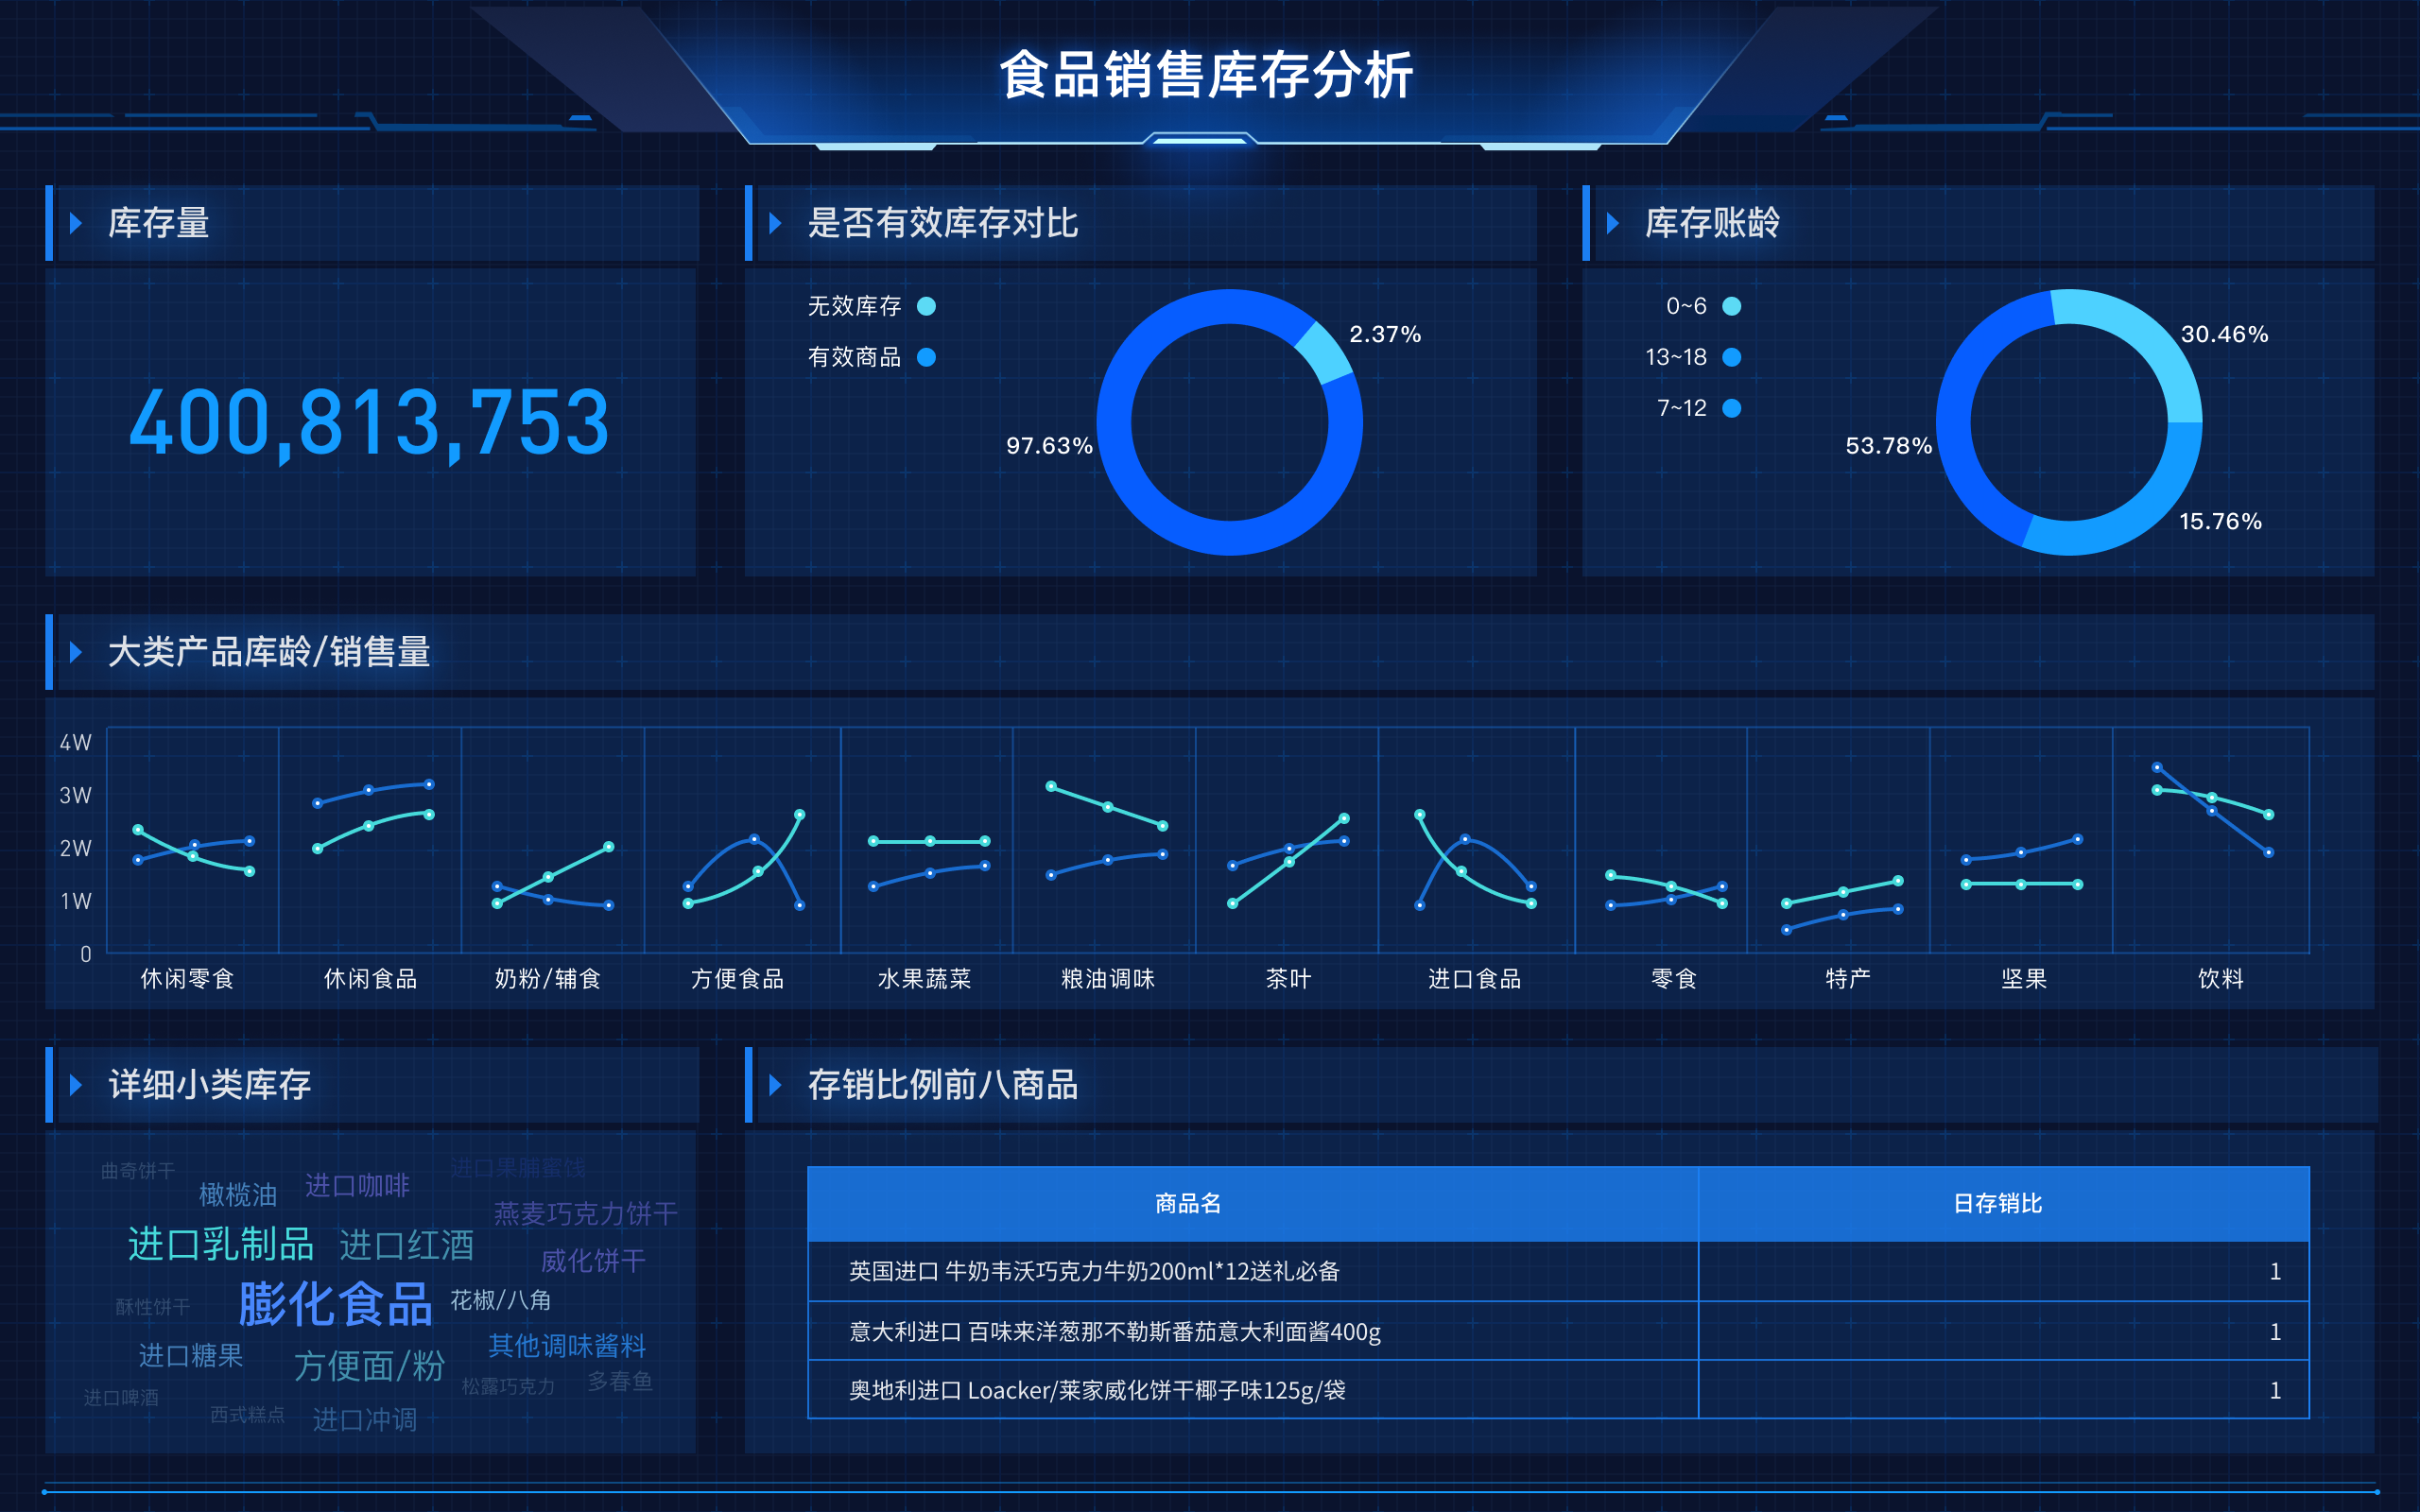
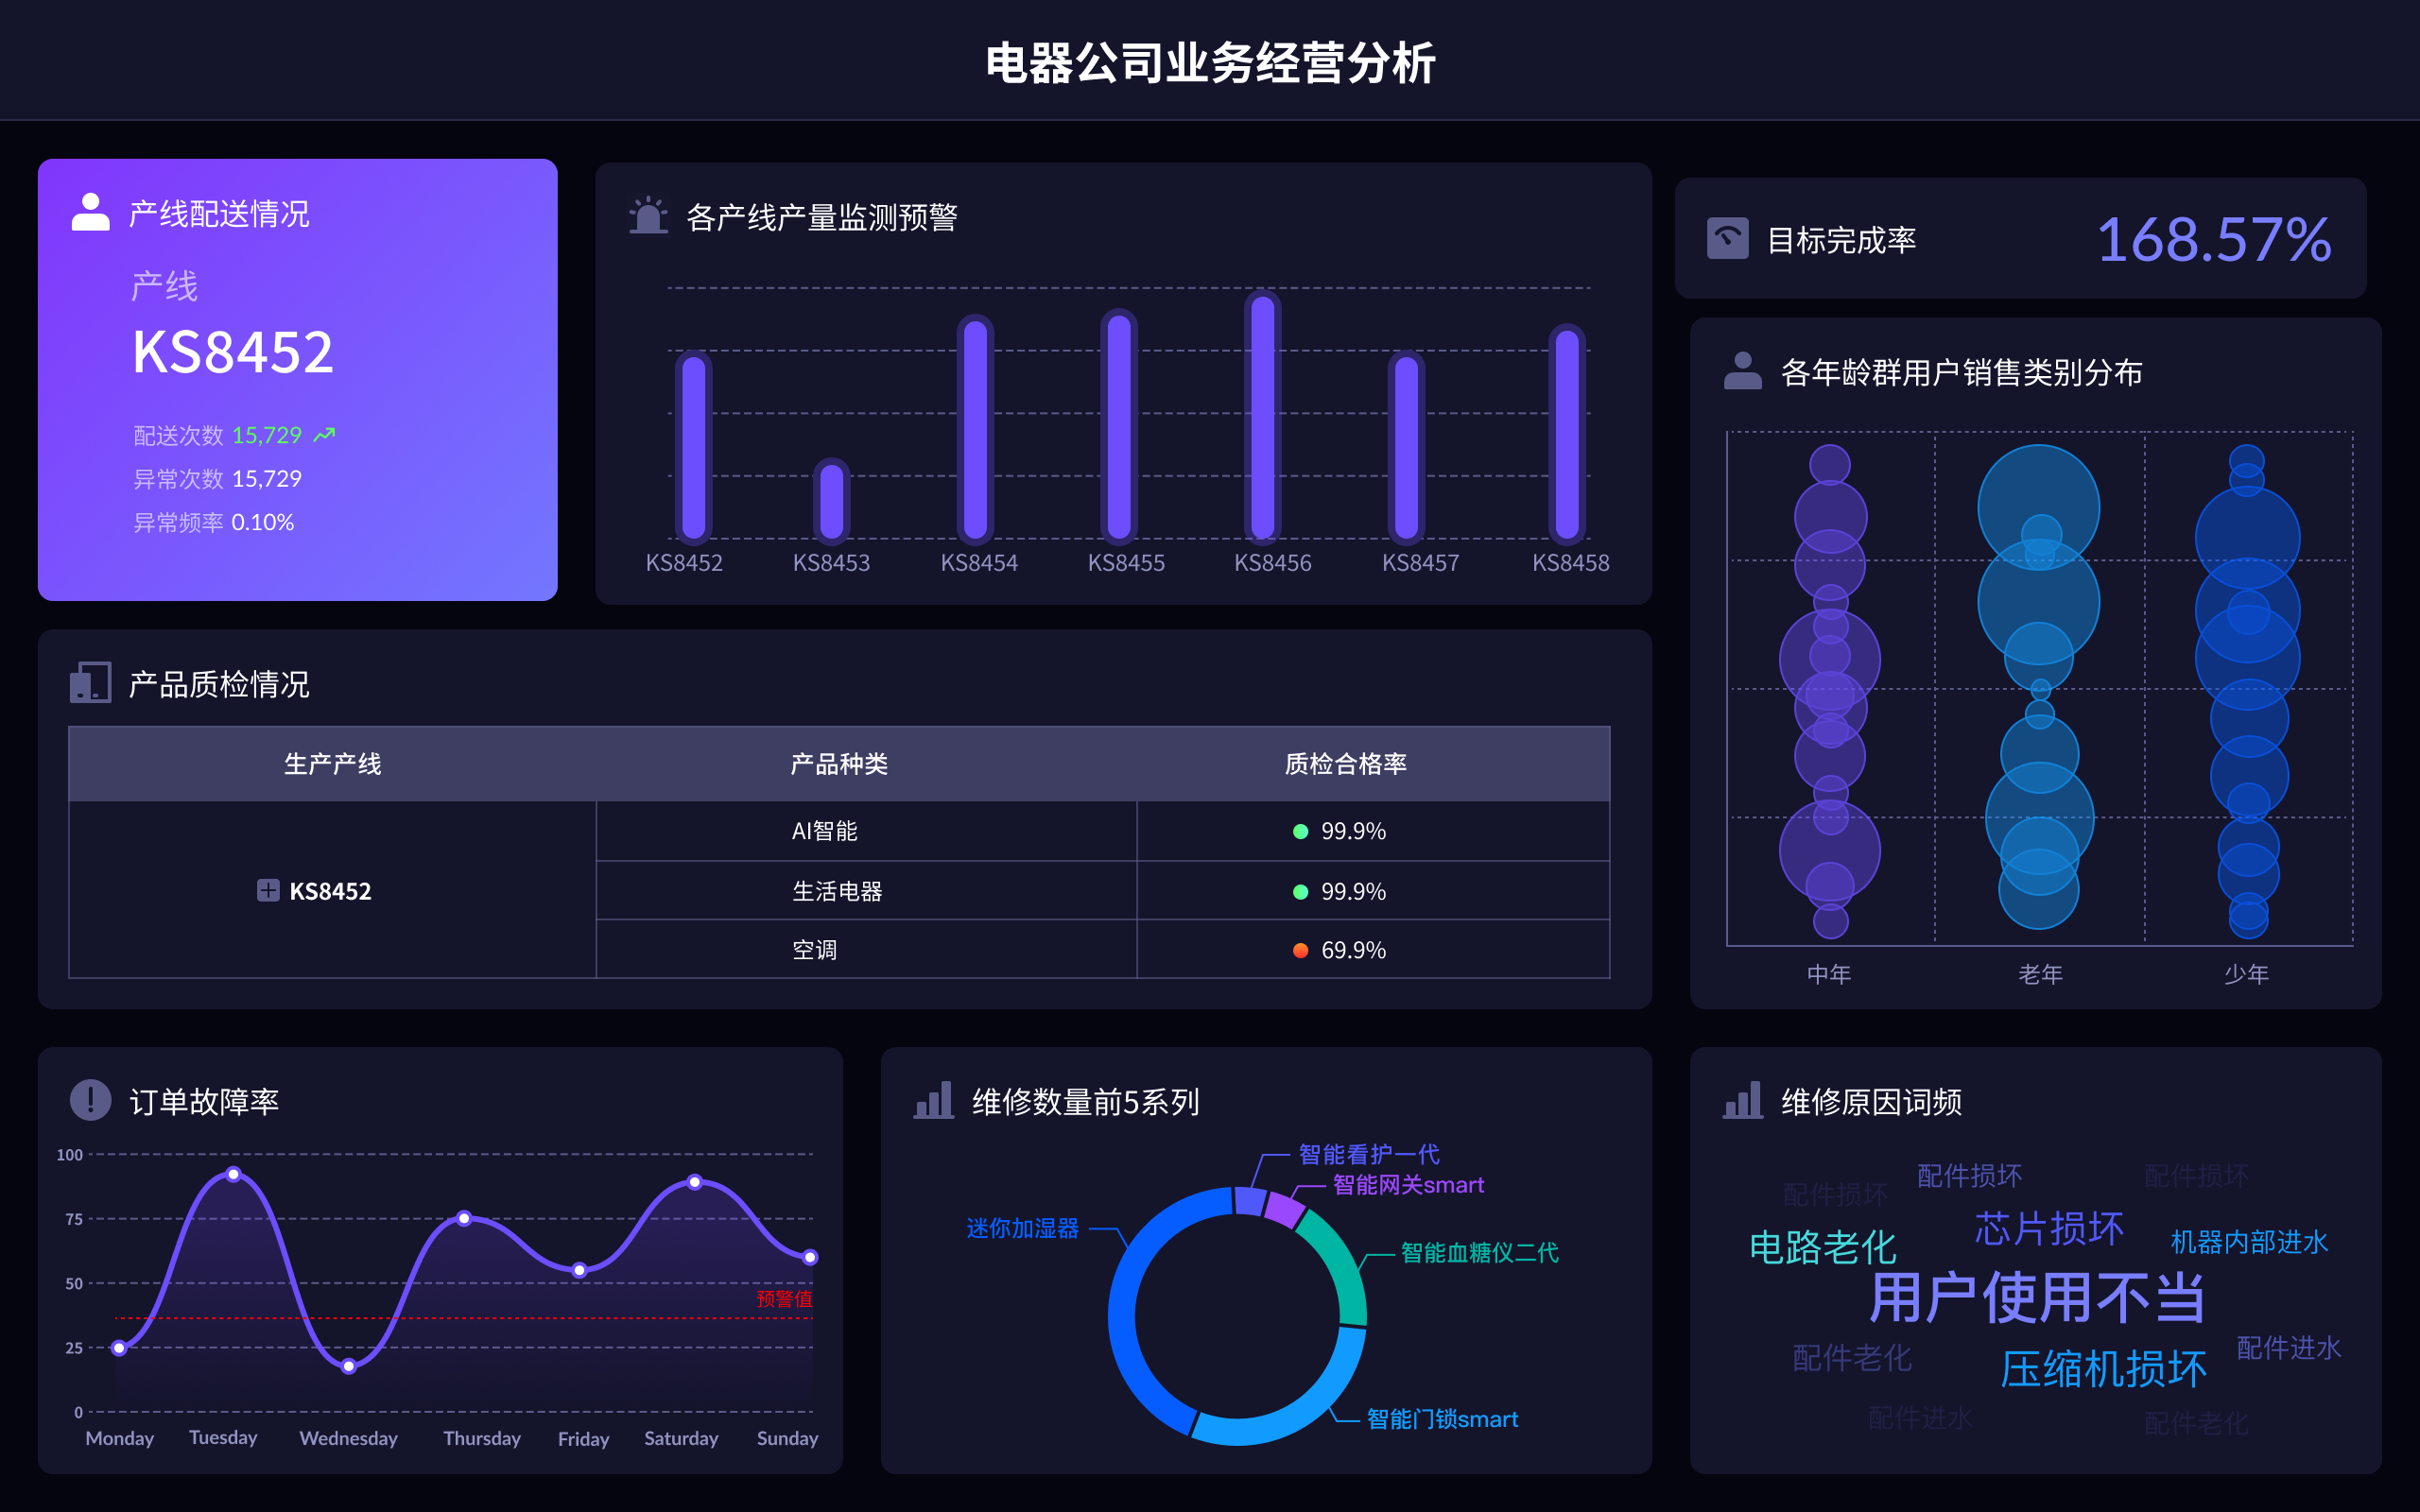
有效的财务分析体系包括:财务报表分析、财务比率分析、现金流量分析、趋势分析、预算与实际对比分析、行业对比分析、风险分析。其中,财务报表分析是最基础也最关键的一部分,通过对资产负债表、利润表和现金流量表等核心报表的详细解读,能够全面了解企业的财务状况和经营成果。财务报表分析不仅可以帮助企业发现问题,还能为决策提供有力的数据支持。
一、财务报表分析
财务报表分析是财务分析体系中最基础的一环。它主要包括对资产负债表、利润表和现金流量表的分析。资产负债表能展示企业在某一时点的财务状况,包括资产、负债和所有者权益;利润表则反映企业在一定期间内的经营成果,包括收入、费用和净利润;现金流量表则展示了企业在一定期间内的现金流入和流出情况。通过这些报表,管理层可以全面了解企业的财务健康状况,并根据分析结果进行调整和优化。
资产负债表分析主要关注资产的构成与结构,负债的偿还能力,以及所有者权益的变化。利润表分析则通过对收入、成本和费用的详细解读,了解企业的盈利能力和成本控制情况。现金流量表分析则重点在于企业的现金流动性和财务灵活性,通过分析经营活动、投资活动和筹资活动的现金流量,评估企业的现金管理能力。
二、财务比率分析
财务比率分析是通过计算和分析各种财务比率,评估企业财务状况和经营成果的重要手段。常见的财务比率包括流动比率、速动比率、资产负债率、净资产收益率、销售净利率等。流动比率和速动比率主要用于评估企业的短期偿债能力;资产负债率则反映企业的资本结构和长期偿债能力;净资产收益率和销售净利率则用于评估企业的盈利能力。
流动比率和速动比率是衡量企业流动资产与流动负债之间关系的重要指标。较高的流动比率和速动比率表明企业拥有较强的短期偿债能力,但过高的比率也可能意味着企业资产的使用效率不高。资产负债率则通过比较企业的总负债与总资产,评估企业的财务风险,较高的资产负债率意味着企业在财务上承担了较大的风险。净资产收益率和销售净利率则是衡量企业盈利能力的重要指标,较高的净资产收益率和销售净利率表明企业具备较强的盈利能力。
三、现金流量分析
现金流量分析是财务分析体系中不可或缺的一部分。现金流量表通过展示企业在一定期间内现金及现金等价物的流入和流出情况,帮助管理层了解企业的现金管理状况。现金流量分析主要包括经营活动现金流量、投资活动现金流量和筹资活动现金流量三部分。
经营活动现金流量是反映企业日常经营活动所产生的现金流入和流出的情况,稳定的正向经营活动现金流量表明企业的主营业务具备较强的盈利能力。投资活动现金流量是反映企业在固定资产、无形资产和其他长期资产上的投资活动所产生的现金流入和流出情况,负向的投资活动现金流量表明企业在持续进行资本投入,有助于企业未来的发展。筹资活动现金流量则是反映企业通过股东投资、债务融资等筹资活动所产生的现金流入和流出情况,适度的筹资活动现金流量可以为企业提供必要的资金支持,但过度的筹资活动也可能增加企业的财务风险。
四、趋势分析
趋势分析是通过对企业财务数据的历史变化趋势进行分析,预测未来财务状况和经营成果的一种方法。趋势分析可以帮助企业发现潜在的财务问题,及时采取应对措施。常见的趋势分析方法包括时间序列分析、移动平均法和指数平滑法等。
时间序列分析是通过对历史财务数据进行分解和建模,预测未来财务数据的方法。移动平均法则是通过对历史数据进行平滑处理,消除数据中的随机波动,从而更准确地预测未来趋势。指数平滑法则是通过对历史数据进行加权处理,更加重视近期数据的影响,预测未来趋势。
五、预算与实际对比分析
预算与实际对比分析是通过将企业的实际财务数据与预算数据进行对比,评估企业预算执行情况的一种方法。预算与实际对比分析可以帮助企业发现预算编制中的问题,优化预算管理流程,提高预算执行的准确性和有效性。
预算与实际对比分析主要包括收入预算与实际对比、成本预算与实际对比和费用预算与实际对比。收入预算与实际对比分析可以帮助企业评估收入目标的实现情况,发现收入增长中的问题。成本预算与实际对比分析则可以帮助企业评估成本控制情况,发现成本管理中的问题。费用预算与实际对比分析则可以帮助企业评估费用支出的合理性,发现费用管理中的问题。
六、行业对比分析
行业对比分析是通过将企业的财务数据与同行业其他企业进行对比,评估企业在行业中的竞争地位和经营绩效的一种方法。行业对比分析可以帮助企业发现自身的优势和劣势,制定有针对性的竞争策略,提高市场竞争力。
行业对比分析主要包括财务比率对比、财务指标对比和经营绩效对比。财务比率对比可以帮助企业评估自身的财务状况和经营成果在行业中的位置,发现财务管理中的问题。财务指标对比则可以帮助企业评估自身的经营效率和盈利能力,发现经营管理中的问题。经营绩效对比则可以帮助企业评估自身的市场竞争力和客户满意度,发现市场营销中的问题。
七、风险分析
风险分析是通过识别、评估和控制企业在经营活动中面临的各种风险,保障企业财务安全和经营稳定的一种方法。风险分析可以帮助企业提前发现潜在的风险,制定应对措施,降低风险对企业的影响。
风险分析主要包括财务风险分析、经营风险分析和市场风险分析。财务风险分析主要关注企业的资本结构、偿债能力和现金流状况,评估企业的财务稳定性。经营风险分析则主要关注企业的生产经营活动,评估企业的生产效率、成本控制和质量管理等方面的风险。市场风险分析则主要关注企业的市场环境和竞争状况,评估企业的市场竞争力和市场份额等方面的风险。
总结起来,有效的财务分析体系包括财务报表分析、财务比率分析、现金流量分析、趋势分析、预算与实际对比分析、行业对比分析、风险分析。通过这些分析方法,企业可以全面了解自身的财务状况和经营成果,发现潜在的问题,制定有针对性的解决方案,提高财务管理水平和经营效率。对于企业来说,建立和完善财务分析体系是实现长期稳定发展的重要保障。
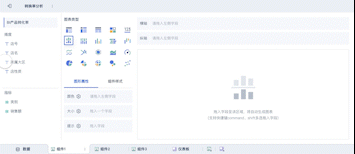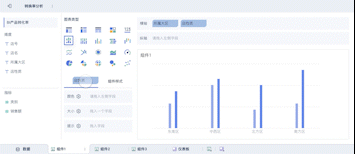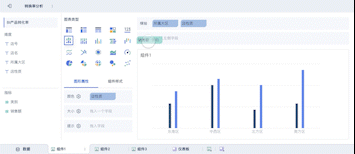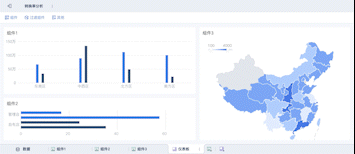
在进行财务分析时,可以借助一些专业的工具和软件,比如FineBI。FineBI是帆软旗下的一款商业智能工具,能够帮助企业进行数据分析和展示,提升财务分析的效率和准确性。通过FineBI,企业可以轻松实现财务报表分析、财务比率分析、现金流量分析等多种财务分析功能,为管理层提供全面的数据支持和决策依据。
FineBI官网: https://s.fanruan.com/f459r;
相关问答FAQs:
有效的财务分析体系有哪些?
在现代企业管理中,建立一个有效的财务分析体系是至关重要的。它不仅可以帮助企业做出明智的决策,还能促进资源的合理配置和风险的有效管理。以下是一些构成有效财务分析体系的关键要素。
1. 财务报表分析
财务报表是企业财务状况的“窗口”。通过分析资产负债表、利润表和现金流量表,企业可以获得关于财务健康状况的全面了解。资产负债表提供了公司在特定时间点的财务状况,而利润表则展示了公司的经营成果。现金流量表则反映了企业的现金流入和流出,帮助管理层理解资金的使用效率。
为了进行有效的财务报表分析,可以采用比率分析法。常用的比率有流动比率、速动比率、资产回报率(ROA)和权益回报率(ROE)等。这些比率不仅可以帮助企业评估流动性、盈利能力和财务杠杆,还能与行业标准进行比较,以识别潜在的风险和机会。
2. 成本分析与控制
成本分析是财务分析体系中的另一重要组成部分。通过对成本的深入分析,企业可以识别出各项成本的构成,并找出节省成本的可能途径。常用的成本分析方法包括变动成本与固定成本的区分、边际成本分析以及作业成本法(ABC)。
在进行成本控制时,企业应建立有效的预算管理体系。通过预算编制、执行和控制,企业不仅可以更好地预测未来的财务状况,还能及时调整经营策略,以实现资源的最优配置。
3. 财务预测与规划
财务预测是企业战略规划的重要基础。通过历史数据的分析与模型的建立,企业可以对未来的财务状况进行预测。这一过程通常涉及到销售预测、现金流预测和利润预测等。
有效的财务规划不仅包括短期的现金流管理,还要关注长期的投资回报。企业应当根据市场变化和内部资源状况,制定相应的财务战略,以确保在竞争中保持优势。
4. 风险管理与评估
在财务分析体系中,风险管理是不可或缺的一环。企业面临多种风险,包括市场风险、信用风险和流动性风险等。通过建立全面的风险管理框架,企业可以识别、评估并应对各种潜在风险。
使用风险评估工具,如风险矩阵和敏感性分析,可以帮助管理层理解不同风险因素对企业财务状况的影响。此外,企业还应制定应急预案,以便在风险发生时能够快速反应,减少损失。
5. 性能指标与评估
关键绩效指标(KPI)是衡量企业运营效率的重要工具。通过设定与战略目标相一致的KPI,企业可以更好地评估自身的财务表现。常见的财务KPI包括销售增长率、毛利率、净利率和资产周转率等。
企业应定期对这些指标进行监测与分析,以确保其财务策略的有效性和适应性。这不仅有助于识别出问题,还能激励团队在实现财务目标方面的努力。
6. 财务信息系统的使用
现代技术的发展为财务分析提供了强大的工具。通过建立财务信息系统,企业可以实时获取财务数据,进行数据分析和可视化。这种系统化的管理方式不仅提高了数据处理的效率,还增强了数据的准确性。
使用ERP系统(企业资源计划)可以更好地整合各个部门的信息,促进跨部门的协作与沟通。同时,数据分析工具如BI(商业智能)软件也能帮助企业深入挖掘数据背后的价值,为决策提供数据支持。
7. 外部环境分析
在进行财务分析时,企业也不可忽视外部环境的影响。通过PEST分析(政治、经济、社会和技术),企业可以更全面地了解市场动态和行业趋势。这种分析可以帮助企业识别出潜在的机会与威胁,从而调整财务策略以适应变化。
此外,行业分析也是重要的组成部分。通过对同行业企业的财务状况进行比较,企业能够了解自身的相对位置,识别出优势与不足,从而制定出更具针对性的财务规划。
8. 组织文化与财务透明度
有效的财务分析体系还需建立在良好的组织文化基础之上。企业应鼓励财务透明度,使各级管理人员都能理解财务数据的重要性,并参与到财务决策中来。这不仅提升了团队的责任感和参与感,还能促进信息的流通和共享。
定期开展财务培训和沟通会议,可以帮助员工增强财务意识,提高分析能力,从而为企业的持续发展奠定基础。
9. 持续改进与反馈机制
财务分析体系的建立并不是一成不变的。企业应定期对分析体系进行评估与改进,确保其适应不断变化的市场环境。通过反馈机制,企业可以收集各方意见,识别出分析体系中的不足之处,从而进行相应的调整。
建立一个灵活的财务分析体系,使其能够快速响应市场变化,是企业在激烈竞争中立于不败之地的重要保障。
结论
有效的财务分析体系不仅关乎企业的生存和发展,更是提升其竞争力的重要手段。通过全面的财务报表分析、科学的成本控制、精准的财务预测、系统的风险管理以及合理的KPI设定,企业能够在复杂的市场环境中保持灵活性与前瞻性。随着技术的进步和市场的变化,企业应不断完善其财务分析体系,以应对未来的各种挑战与机遇。
本文内容通过AI工具匹配关键字智能整合而成,仅供参考,帆软不对内容的真实、准确或完整作任何形式的承诺。具体产品功能请以帆软官方帮助文档为准,或联系您的对接销售进行咨询。如有其他问题,您可以通过联系blog@fanruan.com进行反馈,帆软收到您的反馈后将及时答复和处理。