小规模财务风险分析可以通过财务报表分析、现金流分析、债务结构分析、运营效率分析等手段来进行。财务报表分析是其中最为基础和重要的一项,通过对资产负债表、损益表和现金流量表的分析,可以全面了解企业的财务状况和盈利能力。例如,通过资产负债表,可以清楚地看到企业的资产、负债和所有者权益,从而了解企业的财务结构和偿债能力。而损益表则可以帮助我们了解企业的收入、成本和利润情况,以评估其盈利能力。现金流量表则为我们提供了企业在一定期间内的现金流入和流出情况,帮助我们分析企业的现金流状况和流动性。
一、财务报表分析
财务报表分析是小规模财务风险分析的核心。通过对资产负债表、损益表和现金流量表的分析,可以全面了解企业的财务状况和盈利能力。资产负债表展示了企业的资产、负债和所有者权益。了解企业的资产、负债和所有者权益的分布情况,有助于评估企业的财务健康状况。损益表通过展示企业的收入、成本和利润,帮助我们了解企业的盈利能力。现金流量表则提供了企业在一定期间内的现金流入和流出情况,帮助我们分析企业的现金流状况和流动性。这三大报表的综合分析,可以全面了解企业的财务状况,从而为风险评估提供基础。
二、现金流分析
现金流分析是小规模财务风险分析中的重要环节。通过分析企业的现金流入和流出情况,可以了解企业的现金流量是否稳定,是否存在现金流短缺的风险。现金流分析包括经营活动现金流、投资活动现金流和筹资活动现金流的分析。经营活动现金流反映了企业的主营业务带来的现金流,投资活动现金流反映了企业的投资活动带来的现金流,而筹资活动现金流反映了企业的融资活动带来的现金流。通过对这三类现金流的分析,可以了解企业的现金流来源和用途,从而判断企业的现金流状况是否健康。
三、债务结构分析
债务结构分析是评估企业财务风险的重要手段。通过分析企业的短期和长期债务结构,可以了解企业的偿债能力和财务稳定性。短期债务主要包括应付账款、短期借款等,而长期债务主要包括长期借款、应付债券等。通过分析短期和长期债务的比例,可以判断企业的债务结构是否合理,是否存在较高的短期偿债压力。此外,还可以通过利息保障倍数等指标,评估企业的利息偿付能力,从而进一步了解企业的财务风险。
四、运营效率分析
运营效率分析是评估企业经营状况和财务风险的重要手段。通过分析企业的营运效率指标,如存货周转率、应收账款周转率、资产周转率等,可以了解企业的资产利用效率和运营效率。存货周转率反映了企业存货的周转速度,应收账款周转率反映了企业应收账款的回收速度,资产周转率反映了企业总资产的利用效率。通过对这些指标的分析,可以了解企业的运营效率和资产利用情况,从而评估企业的经营风险。
五、盈利能力分析
盈利能力分析是评估企业财务健康状况的重要手段。通过分析企业的毛利率、净利率、资产收益率等盈利能力指标,可以了解企业的盈利能力和盈利水平。毛利率反映了企业销售毛利的水平,净利率反映了企业的净利润水平,资产收益率反映了企业总资产的盈利能力。通过对这些指标的分析,可以了解企业的盈利能力和盈利水平,从而评估企业的财务风险。
六、财务比率分析
财务比率分析是进行小规模财务风险分析的重要工具。通过分析企业的流动比率、速动比率、资产负债率等财务比率,可以了解企业的偿债能力和财务健康状况。流动比率反映了企业流动资产对流动负债的保障程度,速动比率反映了企业速动资产对流动负债的保障程度,资产负债率反映了企业的债务水平。通过对这些财务比率的分析,可以了解企业的财务健康状况和偿债能力,从而评估企业的财务风险。
七、行业对比分析
行业对比分析是评估企业财务风险的重要手段。通过将企业的财务状况与同行业的平均水平进行对比,可以了解企业在行业中的地位和竞争力。通过对比企业的财务比率、盈利能力、运营效率等指标,可以了解企业在行业中的表现,从而评估企业的财务风险。此外,还可以通过对行业发展趋势和竞争态势的分析,了解企业所面临的行业风险和市场环境,从而为企业的财务风险评估提供参考。
八、财务风险预警
财务风险预警是进行小规模财务风险分析的重要步骤。通过建立财务风险预警系统,可以及时发现企业的财务风险和潜在问题。财务风险预警系统可以通过设置财务指标的预警阈值,实时监控企业的财务状况和经营情况。当企业的财务指标超过预警阈值时,系统会发出预警信号,提示企业采取相应的措施,防范和化解财务风险。通过财务风险预警系统,可以提高企业的财务风险管理水平,降低企业的财务风险。
九、风险管理策略
风险管理策略是小规模财务风险分析的最终目的。通过对企业财务状况的分析,识别和评估企业的财务风险,制定相应的风险管理策略,是降低企业财务风险的重要手段。风险管理策略可以包括加强财务管理、优化债务结构、提高运营效率、加强现金流管理等方面。通过采取这些风险管理策略,可以有效降低企业的财务风险,提高企业的财务健康水平和经营稳定性。
十、数据可视化工具的应用
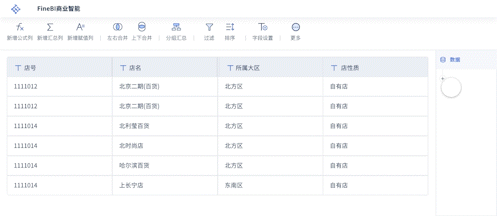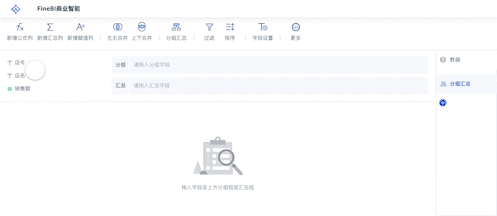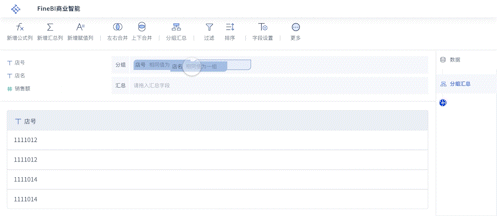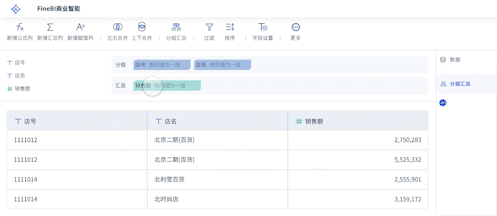
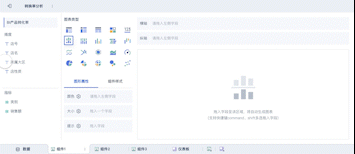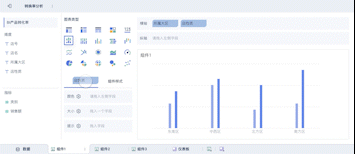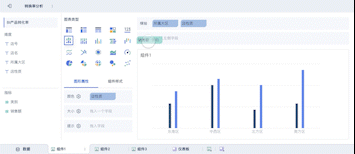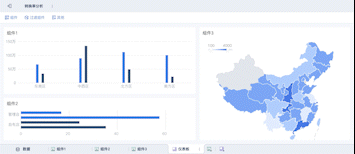
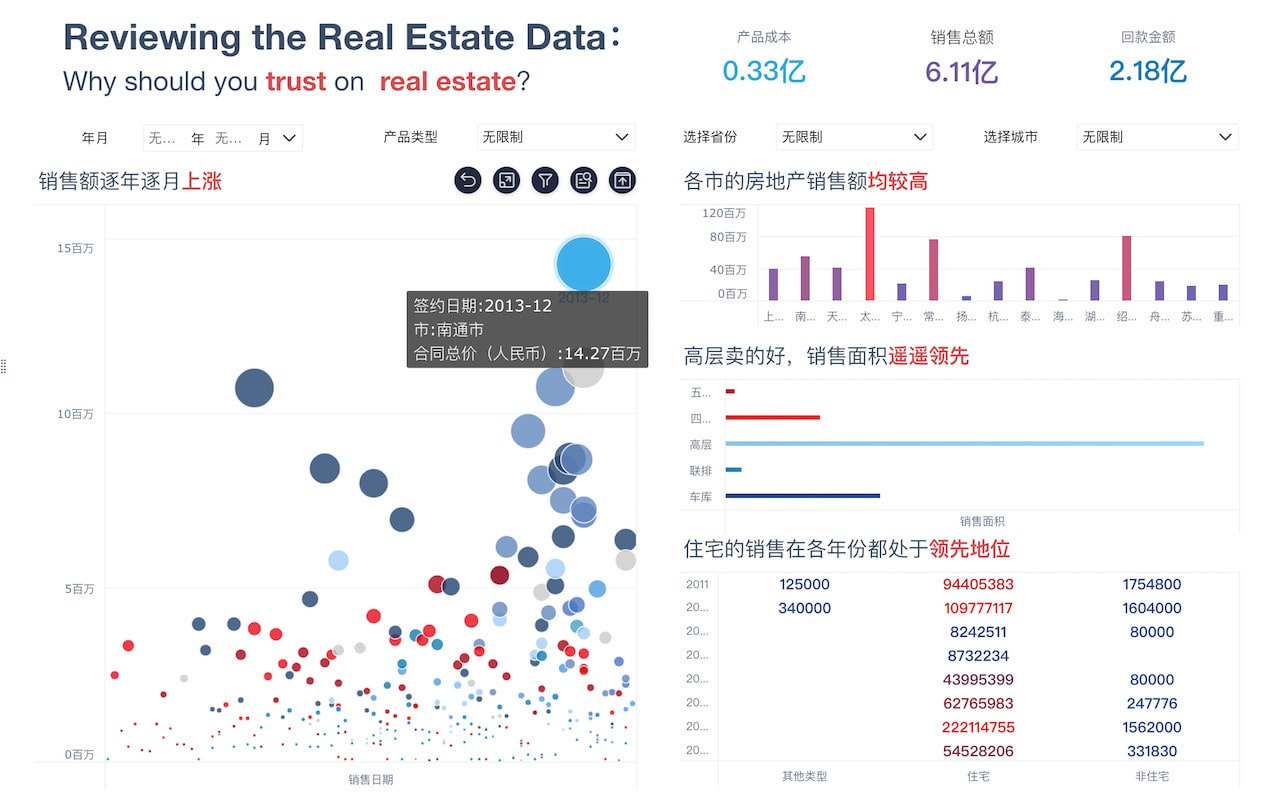
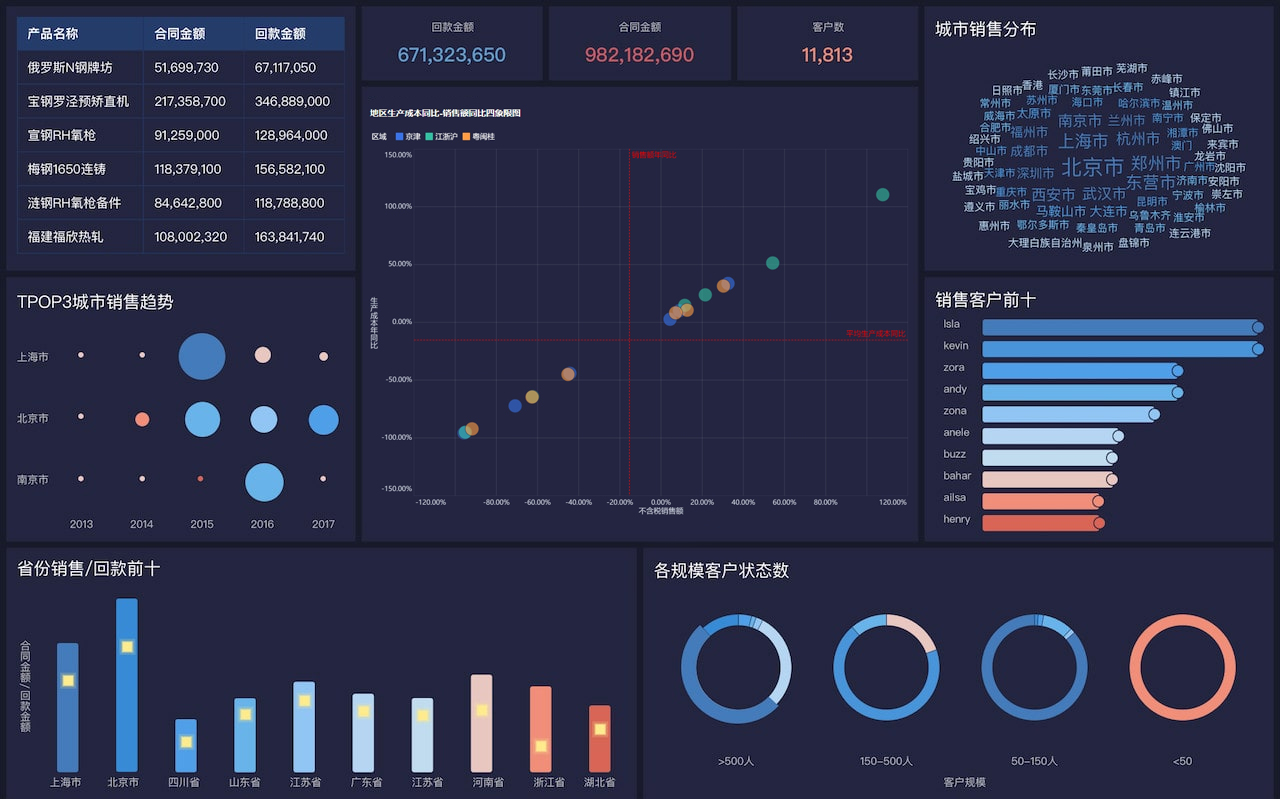
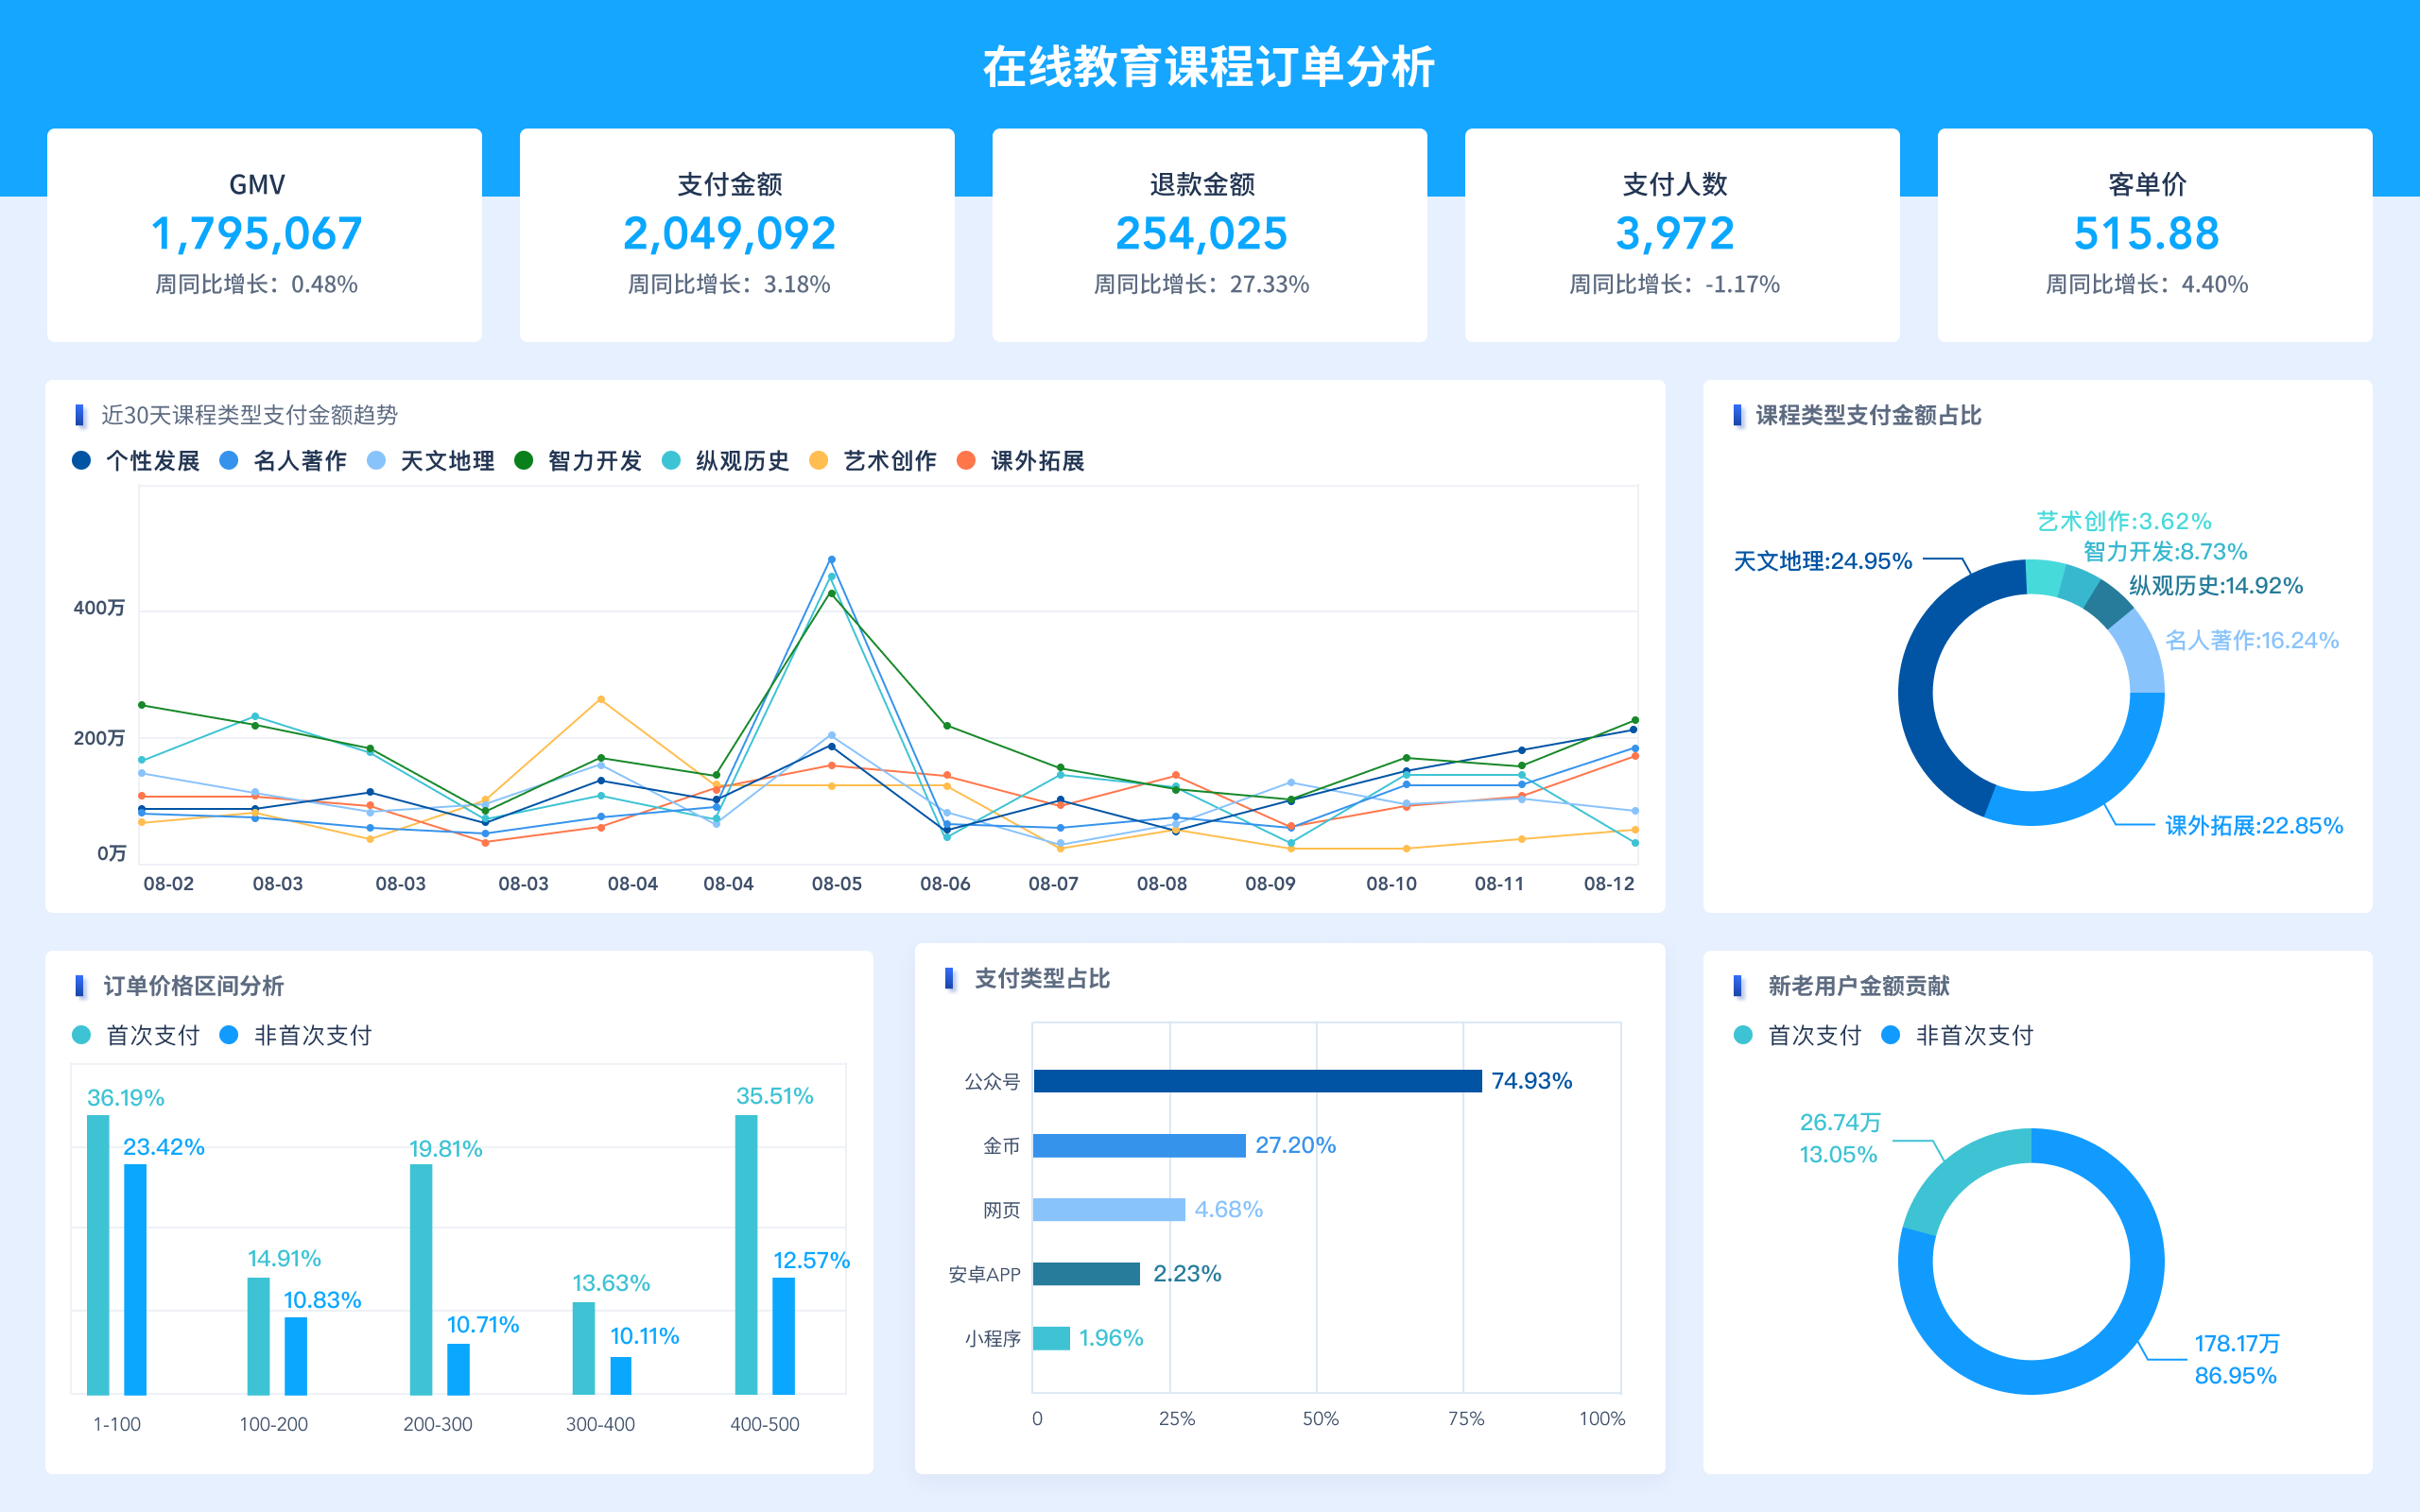
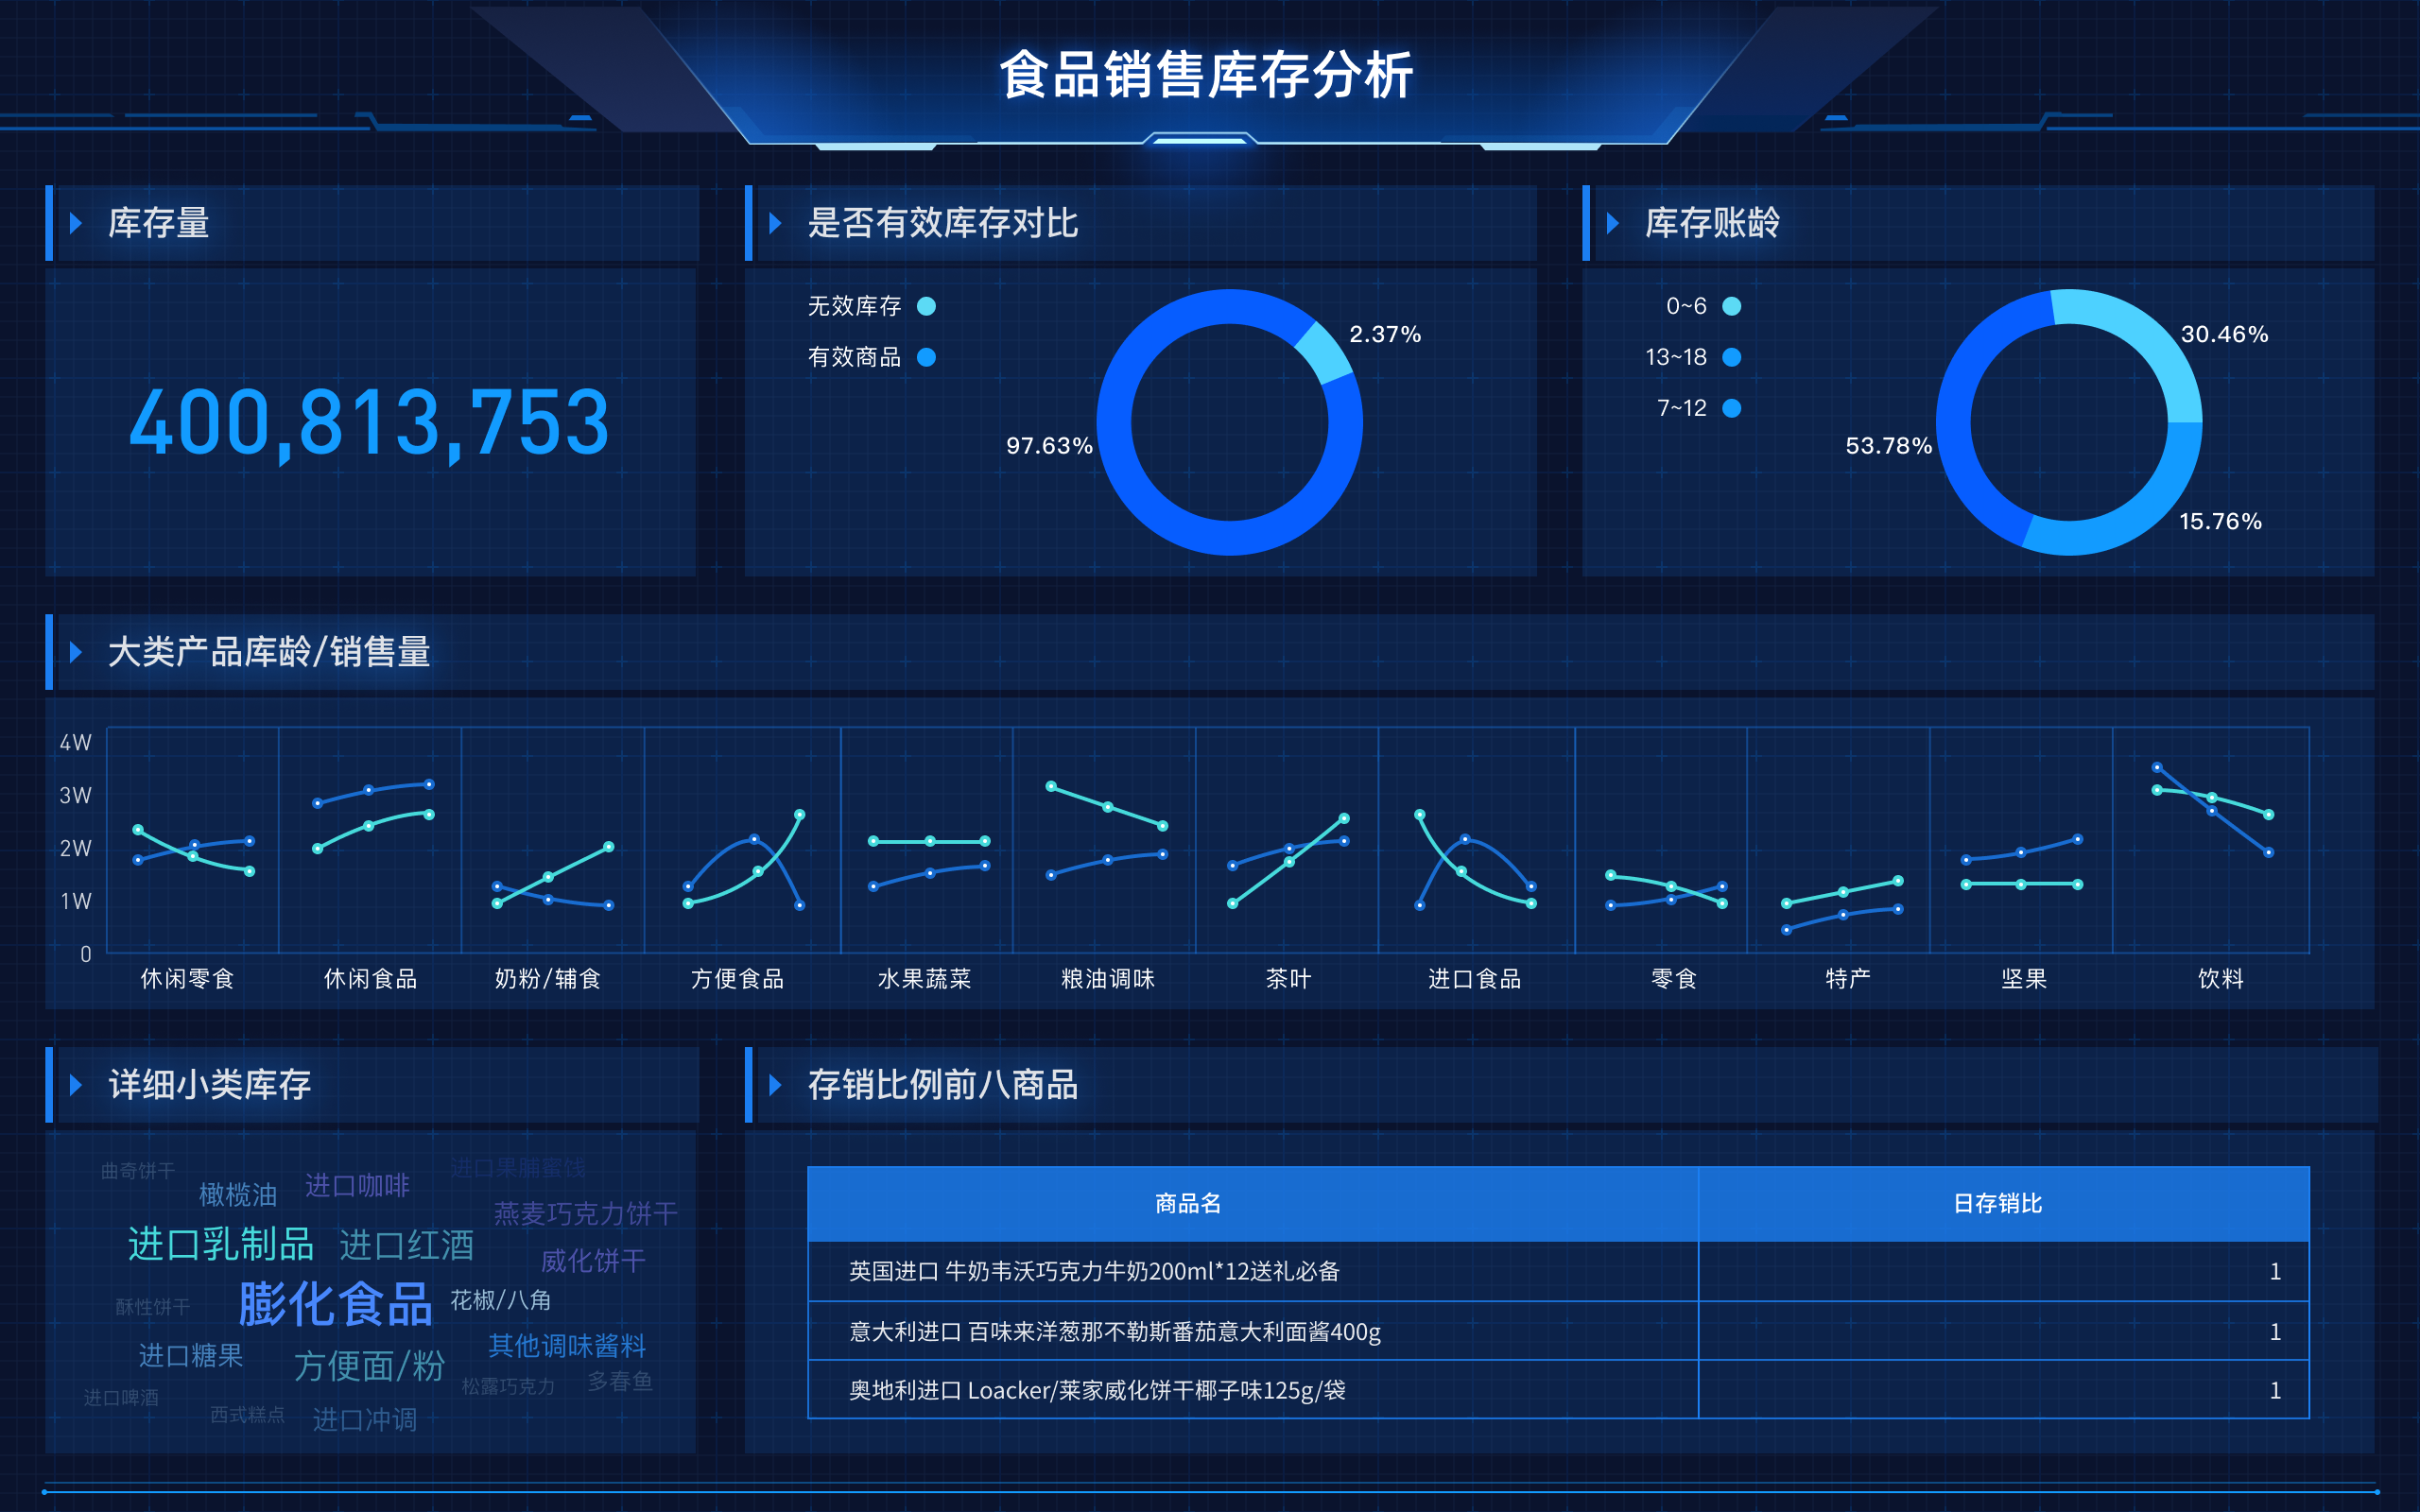
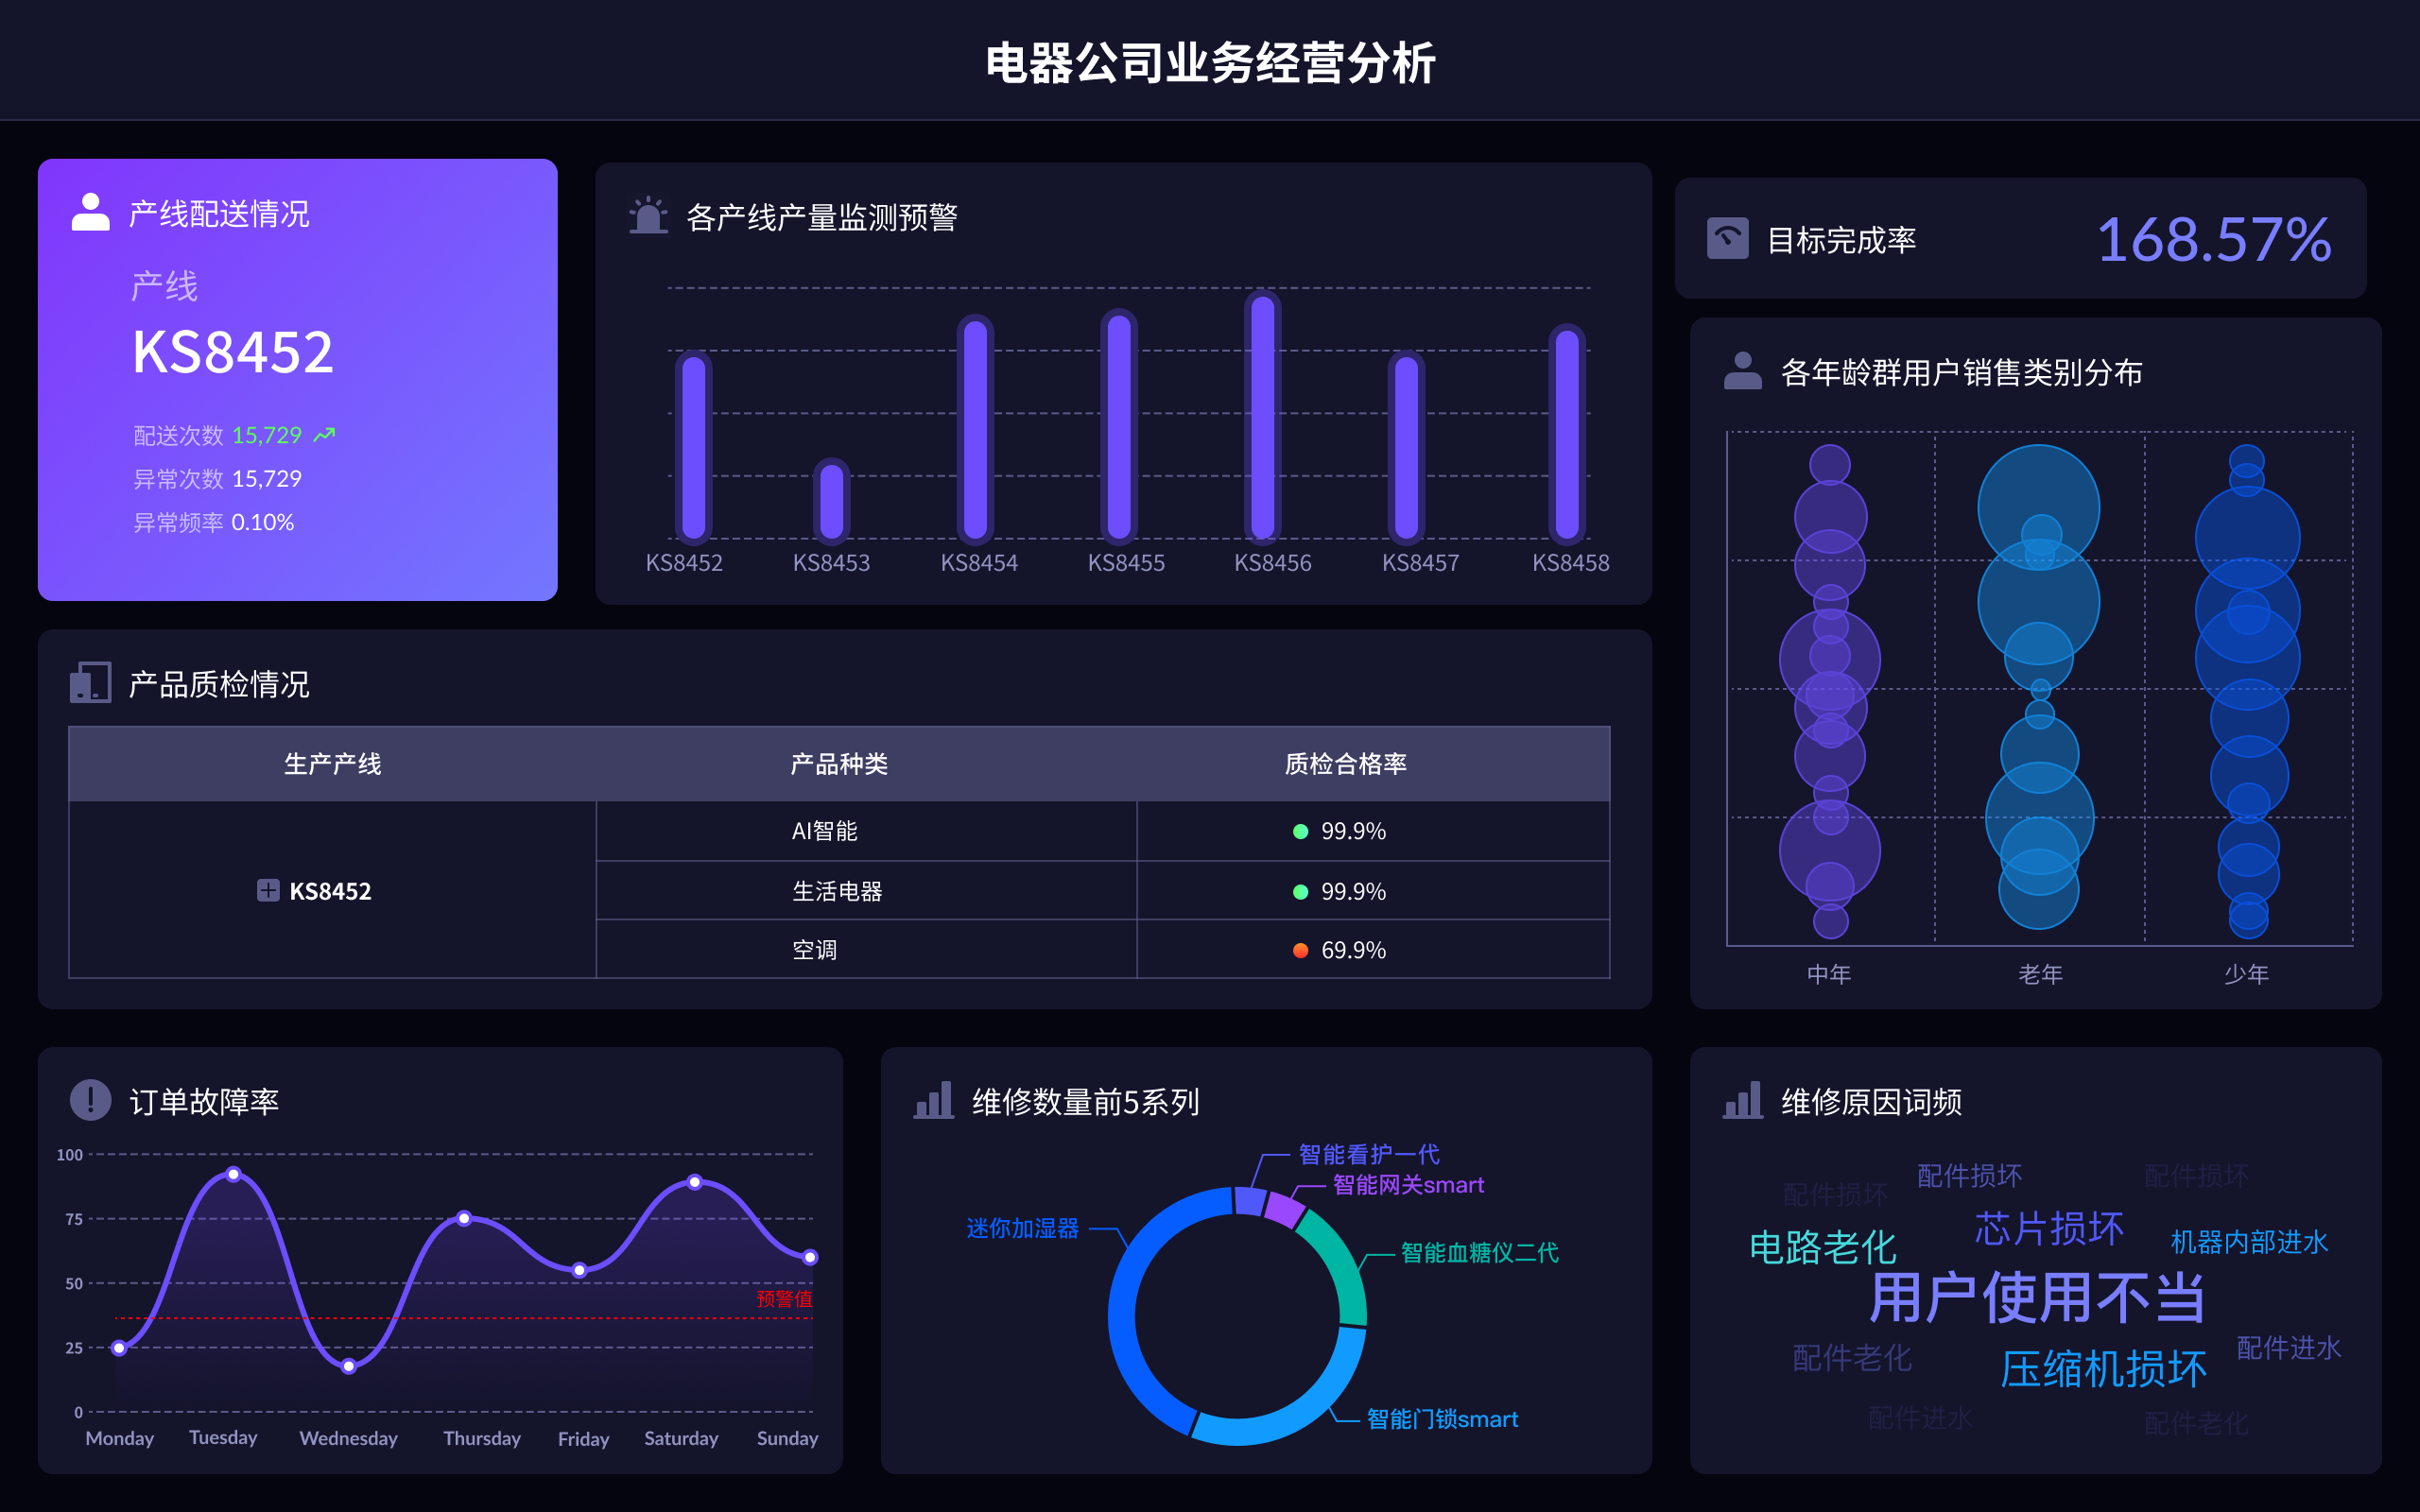
数据可视化工具是进行小规模财务风险分析的重要辅助工具。通过使用数据可视化工具,如FineBI,可以将复杂的财务数据转化为直观的图表和报表,帮助企业更好地理解和分析财务数据。FineBI是一款由帆软推出的专业商业智能工具,具有强大的数据处理和分析能力,可以帮助企业快速构建财务报表和分析模型,实现财务数据的可视化展示和分析。通过使用FineBI,可以提高企业的财务分析效率,增强企业的财务风险管理能力。
FineBI官网: https://s.fanruan.com/f459r;
十一、案例分析
案例分析是进行小规模财务风险分析的有效方法。通过分析典型企业的财务状况和风险管理案例,可以为企业提供借鉴和参考。案例分析可以包括企业的财务报表分析、现金流分析、债务结构分析、运营效率分析、盈利能力分析等方面。通过对典型企业的财务状况和风险管理策略的分析,可以了解企业在财务风险管理方面的经验和教训,从而为企业的财务风险管理提供参考。
十二、持续监控与调整
持续监控与调整是进行小规模财务风险分析的重要环节。企业的财务状况和经营环境是动态变化的,因此需要对企业的财务状况进行持续监控和分析,及时发现和应对财务风险。通过建立财务风险监控系统,实时监控企业的财务状况和经营情况,及时发现财务风险和潜在问题,采取相应的调整措施,降低企业的财务风险,提高企业的财务健康水平和经营稳定性。
通过以上十二个方面的分析,可以全面了解小规模财务风险分析的方法和步骤,帮助企业识别和评估财务风险,制定相应的风险管理策略,提高企业的财务健康水平和经营稳定性。
相关问答FAQs:
小规模财务风险分析怎么写?
在撰写小规模财务风险分析时,可以从多个角度进行深入探讨,确保内容详尽且富有洞察力。以下是一些常见的问题及其详细解答,帮助您更好地理解这一主题。
1. 小规模企业面临哪些主要的财务风险?
小规模企业通常面临多种财务风险,其中包括:
-
流动性风险:由于资金周转不灵或销售收入不足,小规模企业可能无法及时支付到期债务。这种风险可能导致企业信誉受损,进一步影响融资能力。
-
信用风险:小规模企业在进行销售时,常常给予客户信用期。如果客户未能按时付款,企业将面临收入减少的风险,影响现金流。
-
市场风险:市场需求的波动直接影响小规模企业的销售额。经济环境变化、竞争加剧或消费者偏好转变都可能导致收入不稳定。
-
运营风险:小规模企业往往依赖少数员工或单一供应商,任何中断(如员工离职或供应商问题)都可能导致业务停滞,进而影响财务状况。
-
财务杠杆风险:一些小规模企业可能依赖贷款进行扩张,过高的财务杠杆会增加偿债压力,一旦收入下降,企业可能面临破产的风险。
2. 如何识别小规模企业的财务风险?
识别财务风险需要系统的方法,可以从以下几个方面入手:
-
财务报表分析:定期检查企业的资产负债表、利润表和现金流量表,关注流动比率、速动比率、负债率等关键财务指标。这些数据能够揭示企业的财务健康状况。
-
市场趋势分析:关注行业动态和市场变化,分析竞争对手的表现。通过市场研究,了解消费者需求和行业前景,以便及时调整业务策略。
-
客户信用评估:对客户进行信用评估,尤其是大宗交易的客户。了解他们的支付历史和信誉状况,以降低信用风险。
-
供应链管理:评估供应链的稳定性和可靠性,确保有多个供应商,以减少对单一供应商的依赖。
-
内部审计:定期进行内部审计,评估企业的财务流程和控制措施,识别潜在的财务风险。
3. 如何制定小规模企业的财务风险管理策略?
一旦识别了财务风险,制定有效的风险管理策略至关重要。以下是一些建议:
-
建立预算管理制度:制定详细的年度预算,涵盖收入、支出和现金流。定期对比预算与实际情况,及时发现偏差并调整策略。
-
多元化收入来源:避免依赖单一产品或客户,探索多元化的收入来源。例如,可以考虑拓展新产品线或开发新的市场。
-
建立应急资金:设立应急资金账户,以应对突发的财务危机。通常建议应急资金应覆盖至少三到六个月的运营费用。
-
定期财务评估:每季度进行财务评估,确保及时识别潜在问题,调整财务策略。此过程可以通过外部审计机构进行,以提供客观的分析。
-
培训员工:对员工进行财务培训,提高他们的财务意识和风险管理能力,从而增强企业整体的财务健康状况。
通过以上问题的深入探讨,可以为小规模企业的财务风险分析提供全面的指导。撰写时应保持内容的逻辑性和流畅性,确保读者能够轻松理解每个要点,同时也能激发他们进一步思考和实践。
本文内容通过AI工具匹配关键字智能整合而成,仅供参考,帆软不对内容的真实、准确或完整作任何形式的承诺。具体产品功能请以帆软官方帮助文档为准,或联系您的对接销售进行咨询。如有其他问题,您可以通过联系blog@fanruan.com进行反馈,帆软收到您的反馈后将及时答复和处理。