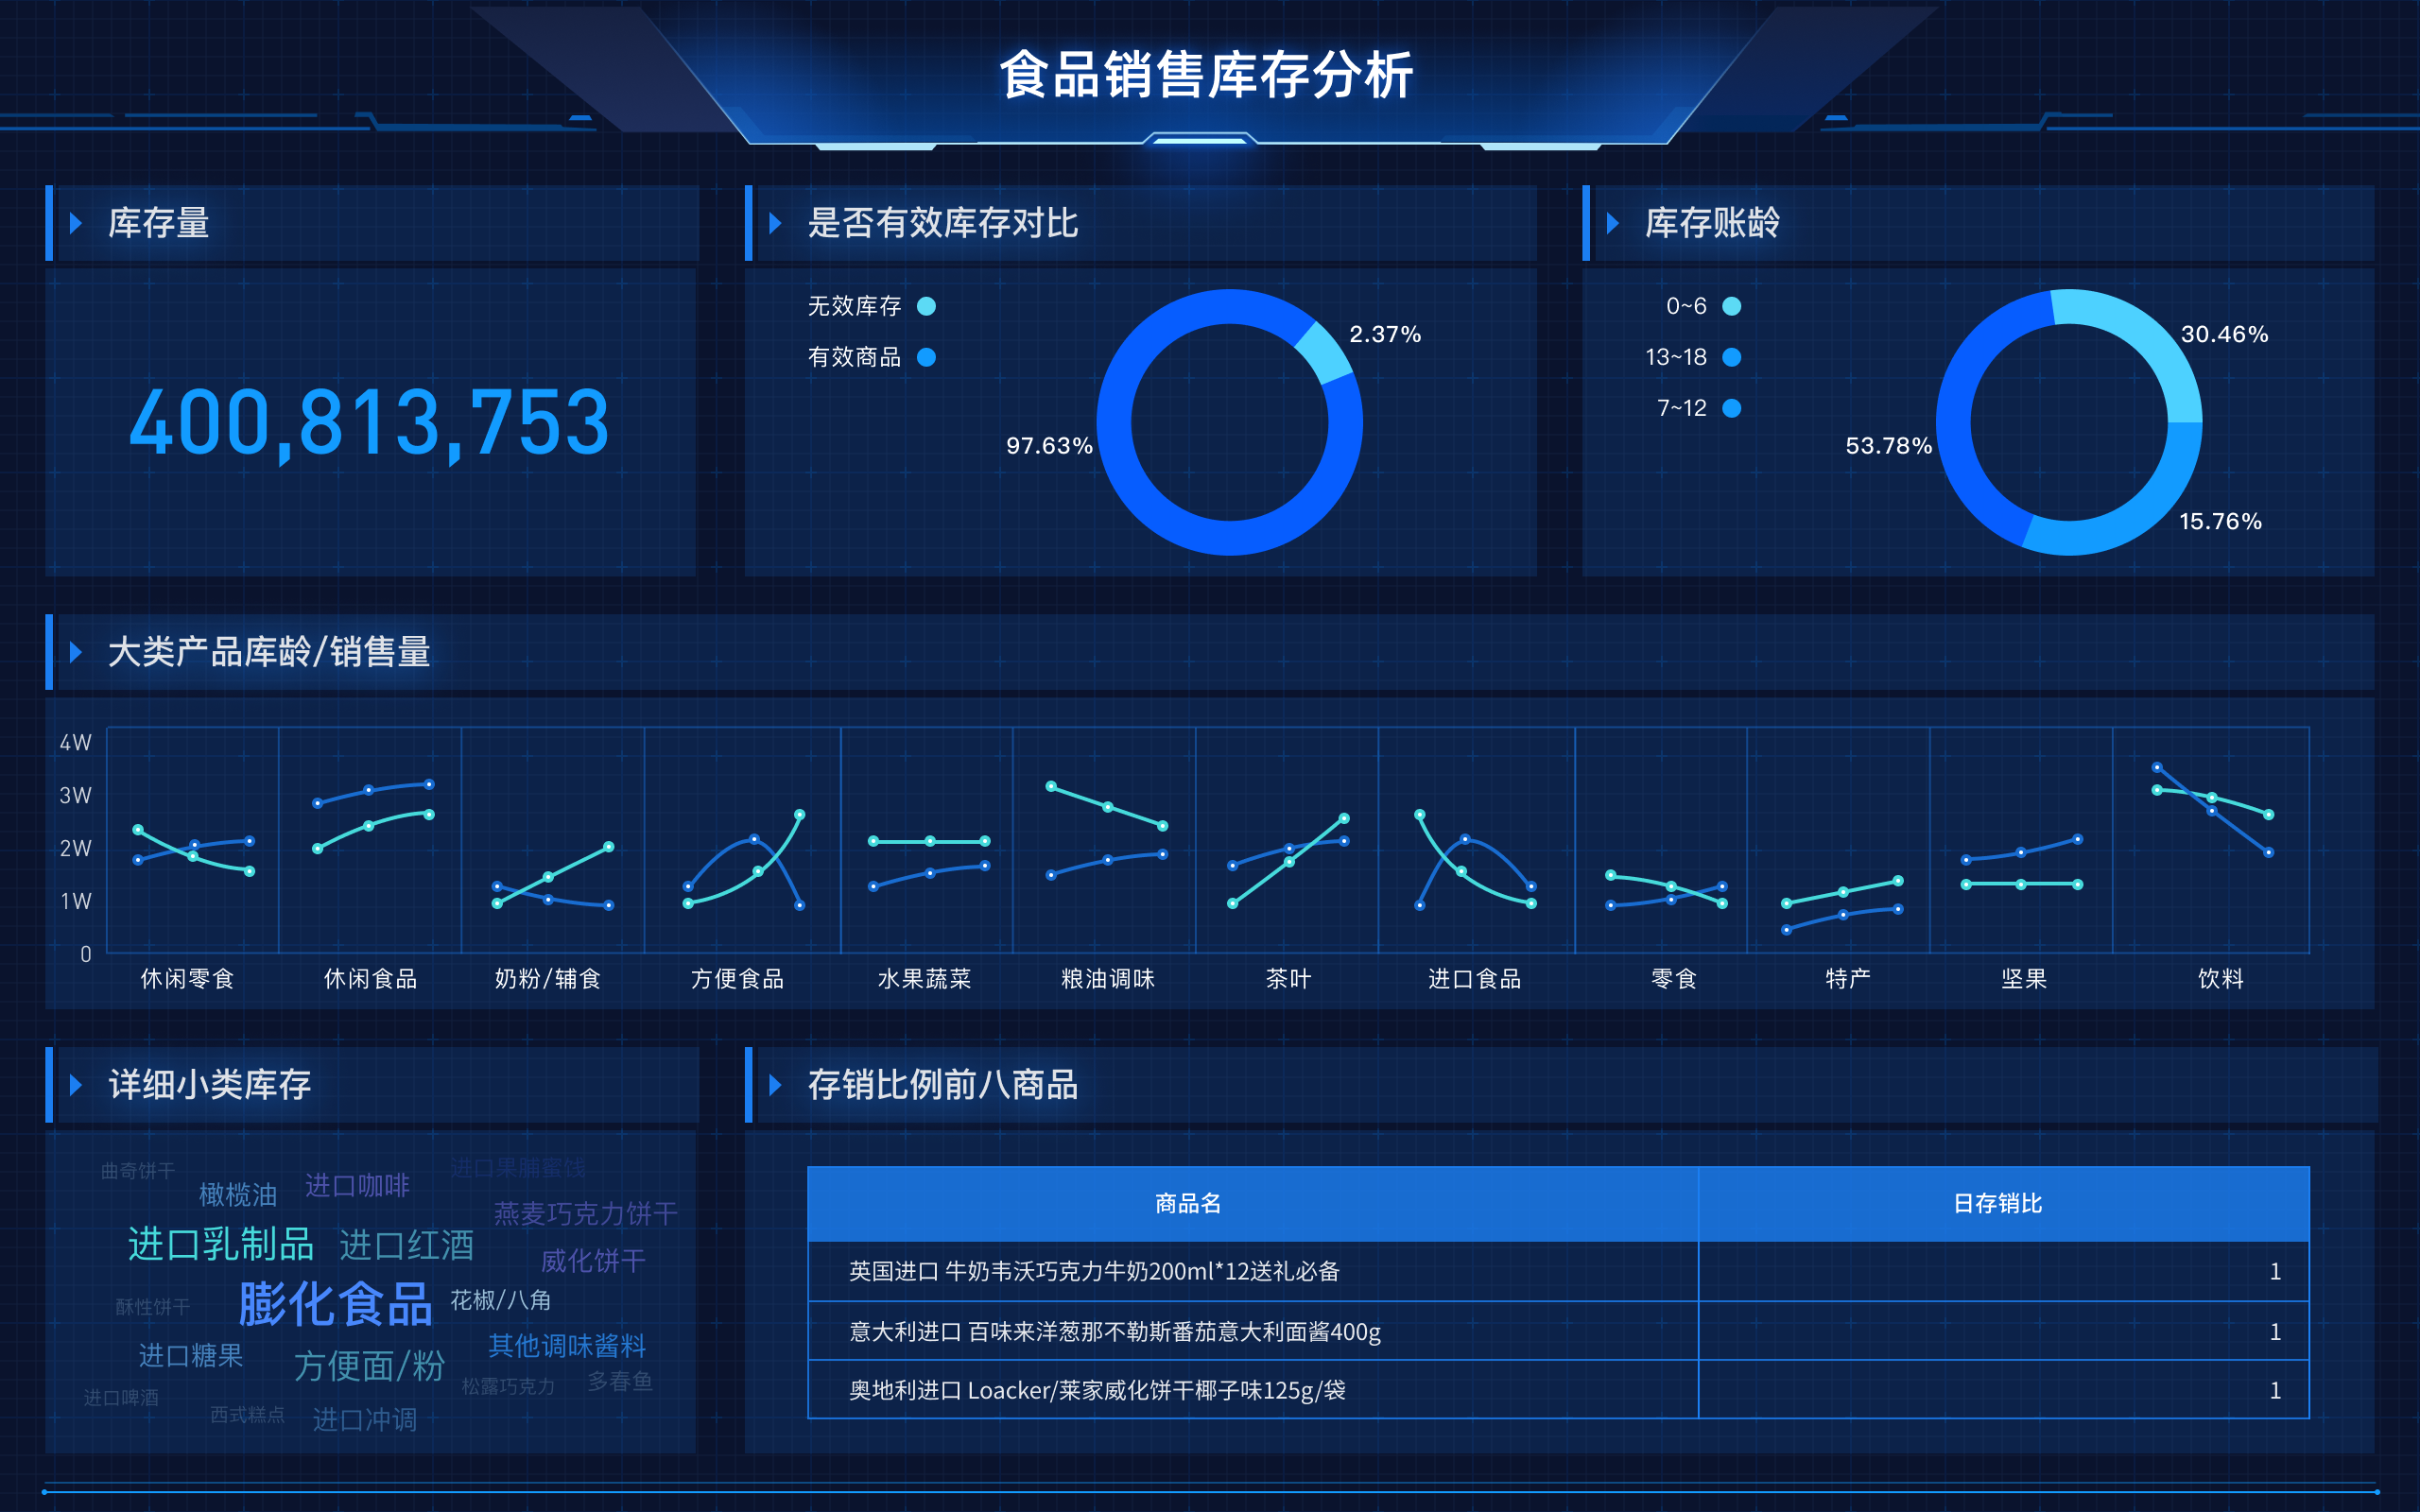
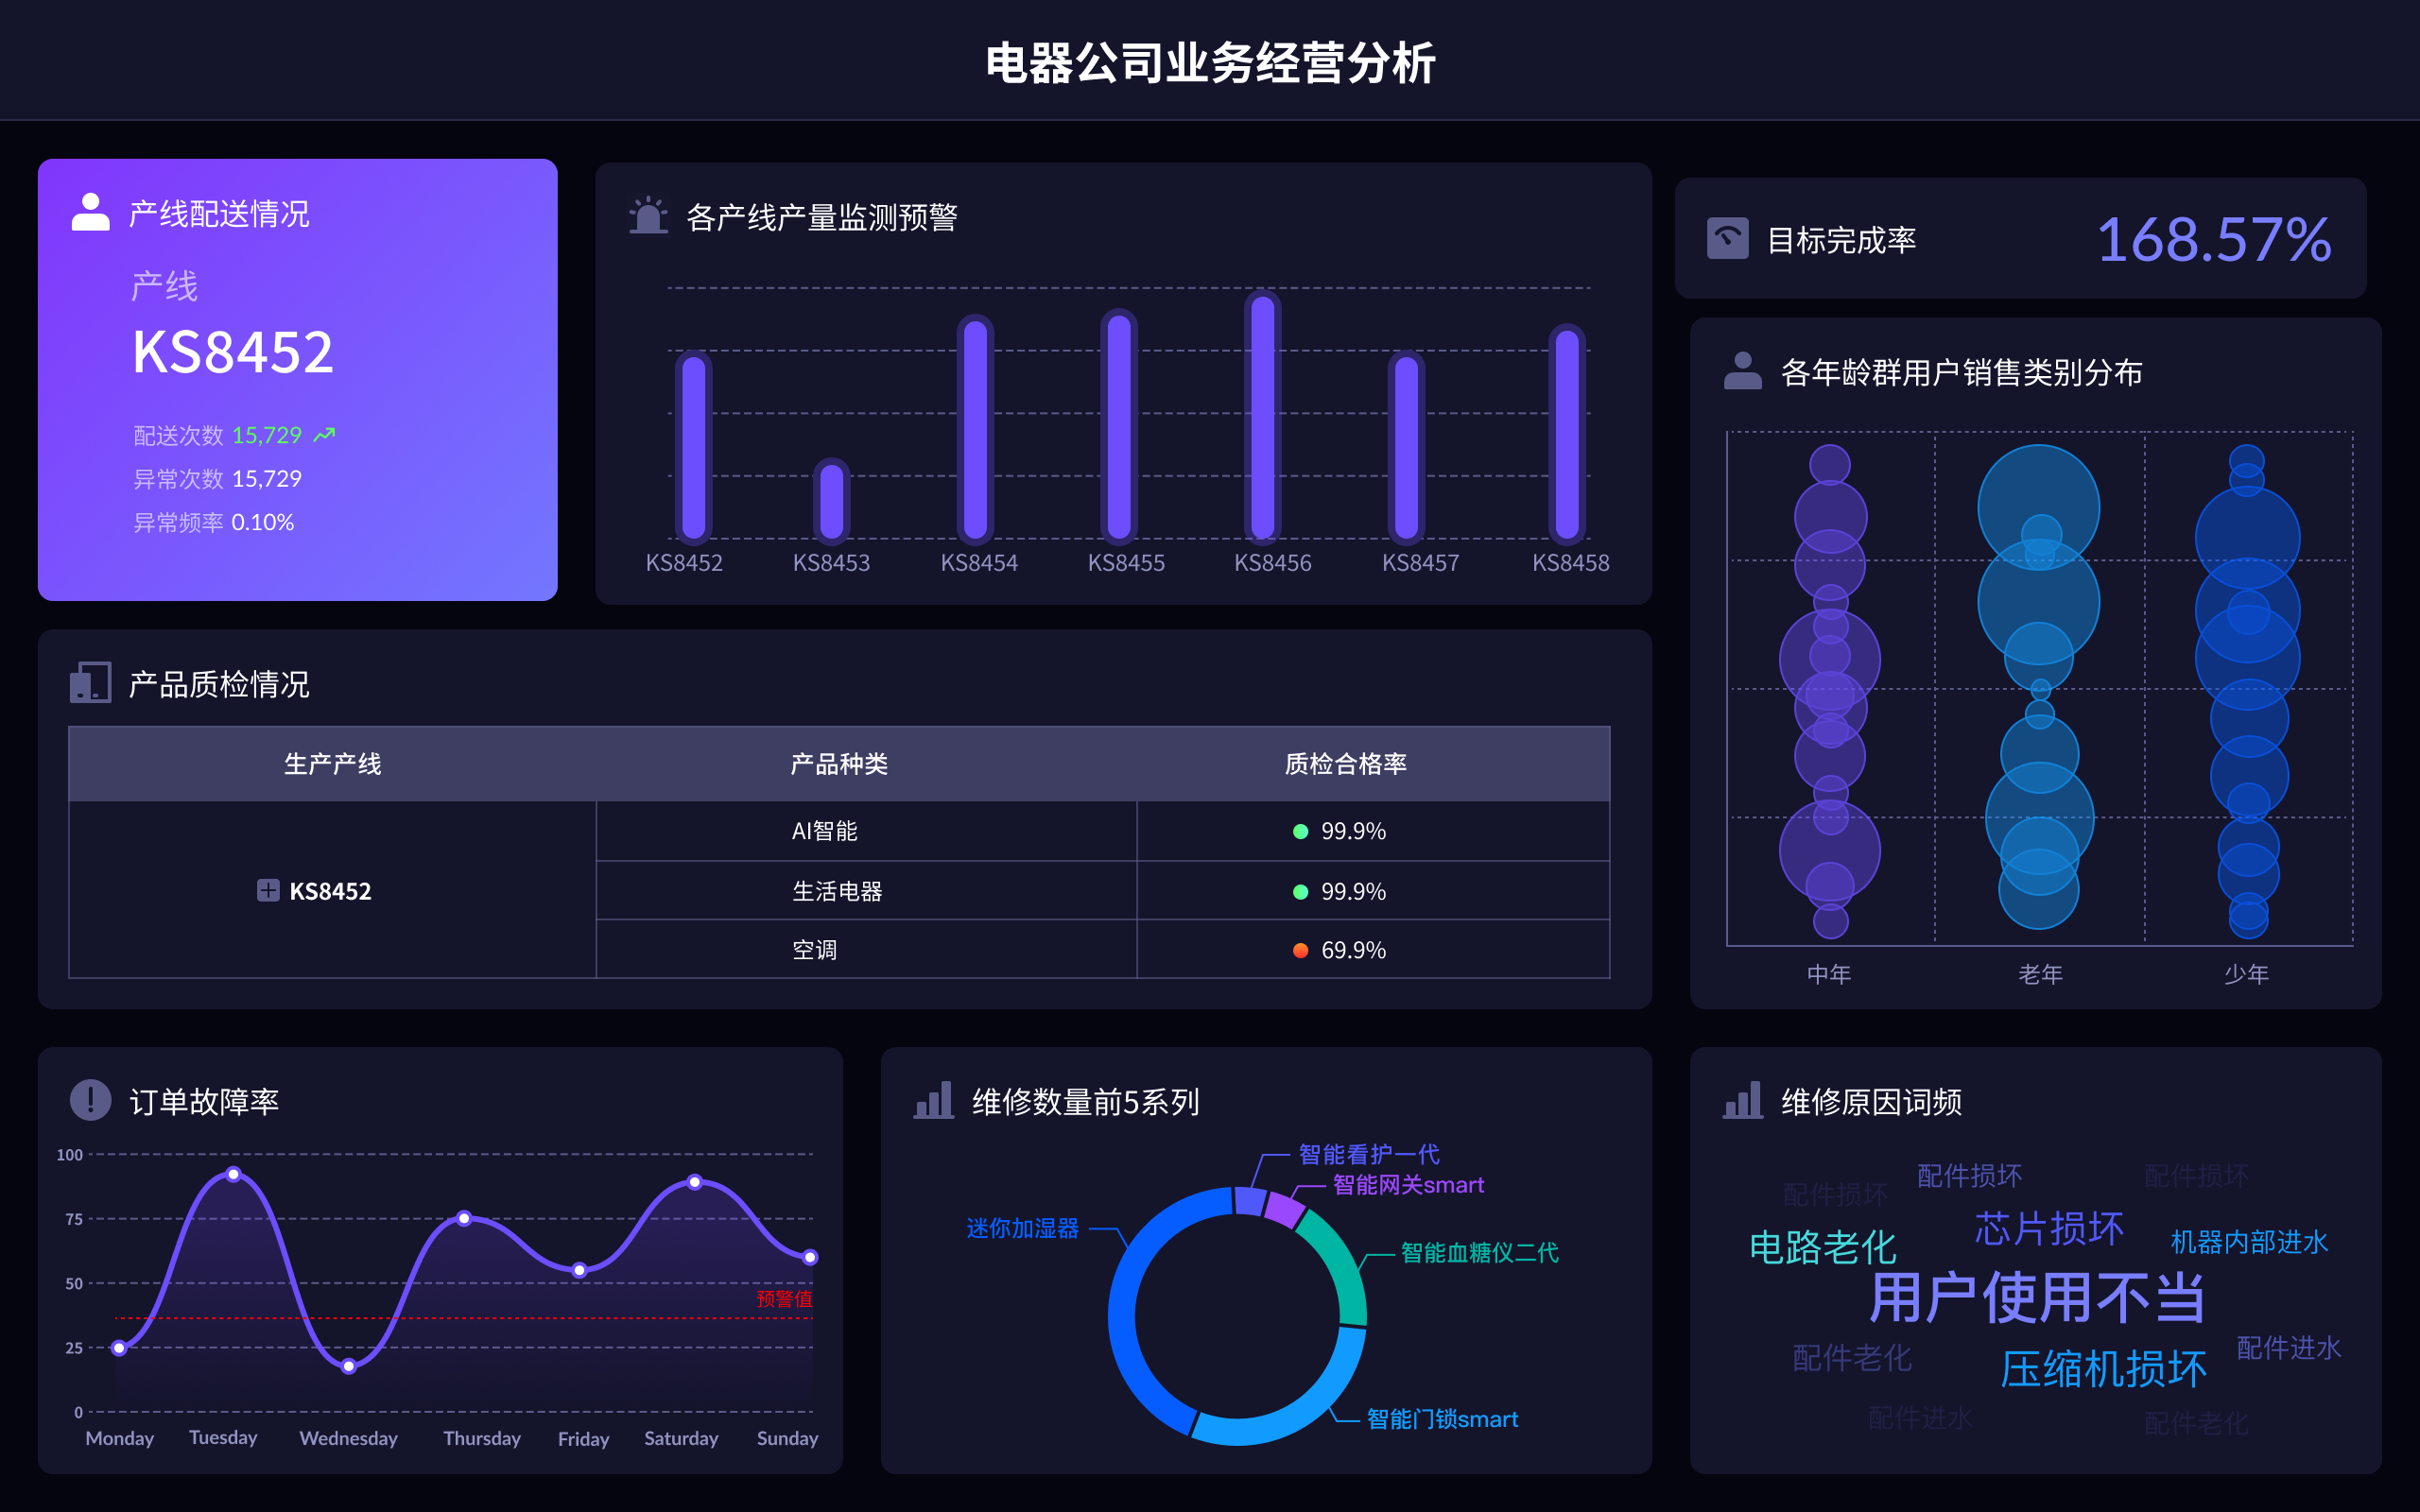
财务分析通常包括:盈利能力分析、偿债能力分析、运营效率分析、现金流量分析、趋势分析。盈利能力分析是指通过对企业的收入、成本和利润进行分析,评估企业在一定时期内的盈利情况。这部分内容非常重要,因为它直接影响到企业的生存和发展。通过盈利能力分析,企业可以找出哪些产品或服务最具盈利能力,从而优化资源配置,提升整体盈利水平。此外,这也可以帮助企业发现潜在的财务问题,及时采取措施进行调整和改进。
一、盈利能力分析
盈利能力分析主要关注企业的利润水平和利润结构。通过对利润表的详细分析,可以了解企业的主营业务收入、主营业务成本、毛利润、净利润等关键指标。具体方法包括计算毛利率、净利率、销售毛利率等。毛利率是指毛利润与销售收入的比率,它反映了企业产品的盈利能力。净利率则是净利润与销售收入的比率,反映了企业的整体盈利水平。通过对这些指标的分析,可以深入了解企业的盈利情况。
二、偿债能力分析
偿债能力分析是评估企业偿还债务能力的重要方面,主要包括短期偿债能力和长期偿债能力。短期偿债能力主要通过流动比率和速动比率来衡量。流动比率是流动资产与流动负债的比值,通常要求达到2:1。速动比率是速动资产与流动负债的比值,通常要求达到1:1。长期偿债能力则通过资产负债率和利息保障倍数来衡量。资产负债率是指总负债与总资产的比值,反映了企业的财务结构和风险水平。利息保障倍数是息税前利润与利息费用的比值,反映了企业支付利息的能力。
三、运营效率分析
运营效率分析主要关注企业资源的利用效率和管理水平。通过对资产负债表和利润表的分析,可以计算出一些关键的运营效率指标,如存货周转率、应收账款周转率、总资产周转率等。存货周转率是指企业在一定时期内存货的周转次数,反映了存货管理的效率。应收账款周转率是指应收账款在一定时期内的周转次数,反映了企业的应收账款管理水平。总资产周转率是指总资产在一定时期内的周转次数,反映了企业总体资源的利用效率。
四、现金流量分析
现金流量分析通过对企业的现金流量表进行分析,了解企业在一定时期内的现金流入和流出情况。现金流量表分为经营活动现金流量、投资活动现金流量和筹资活动现金流量三部分。经营活动现金流量是企业通过主营业务活动产生的现金流量,反映了企业的经营状况。投资活动现金流量是企业通过投资活动产生的现金流量,反映了企业的投资情况。筹资活动现金流量是企业通过筹资活动产生的现金流量,反映了企业的筹资能力和资金结构。
五、趋势分析
趋势分析通过对企业财务数据的历史趋势进行分析,预测未来的发展趋势。具体方法包括同比分析和环比分析。同比分析是将本期数据与上年同期数据进行比较,反映数据的增长或下降趋势。环比分析是将本期数据与上期数据进行比较,反映数据的变化趋势。通过对企业财务数据的趋势分析,可以发现企业在经营管理中的优点和不足,为制定未来的发展战略提供依据。
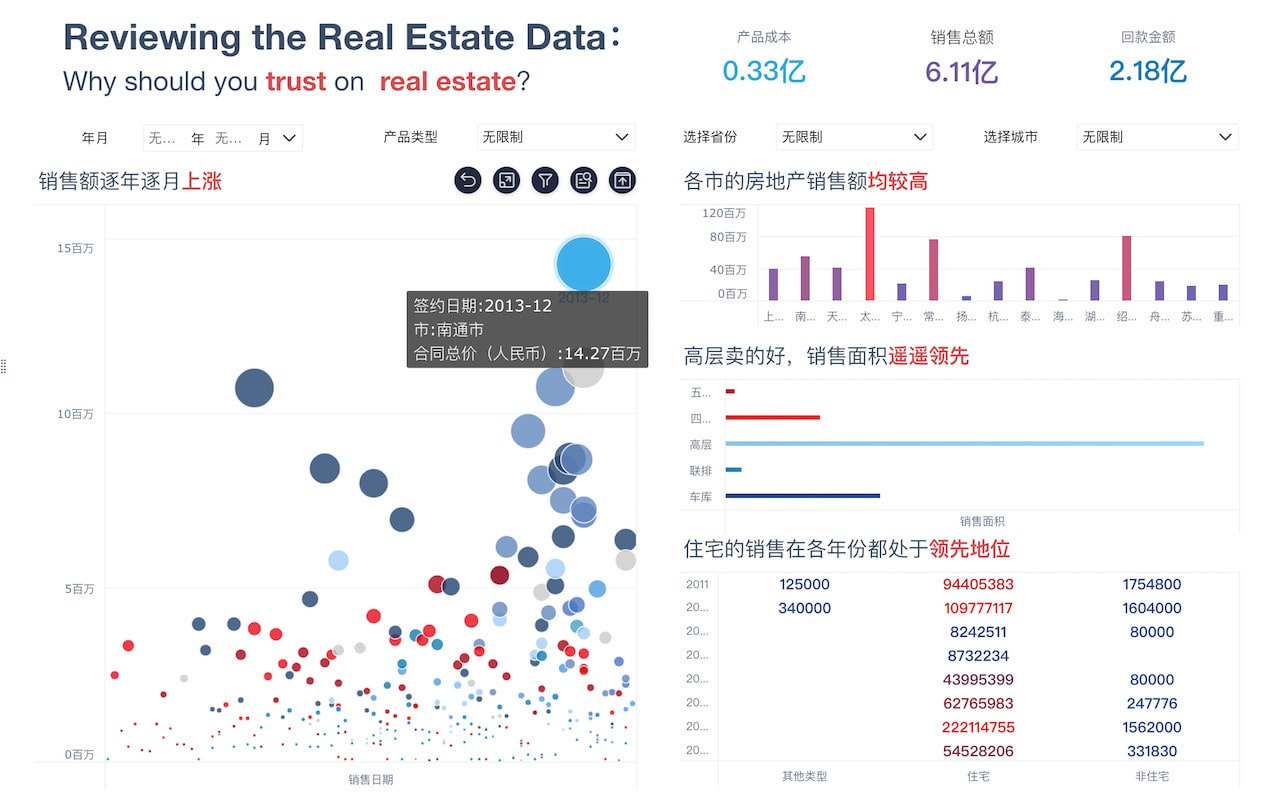
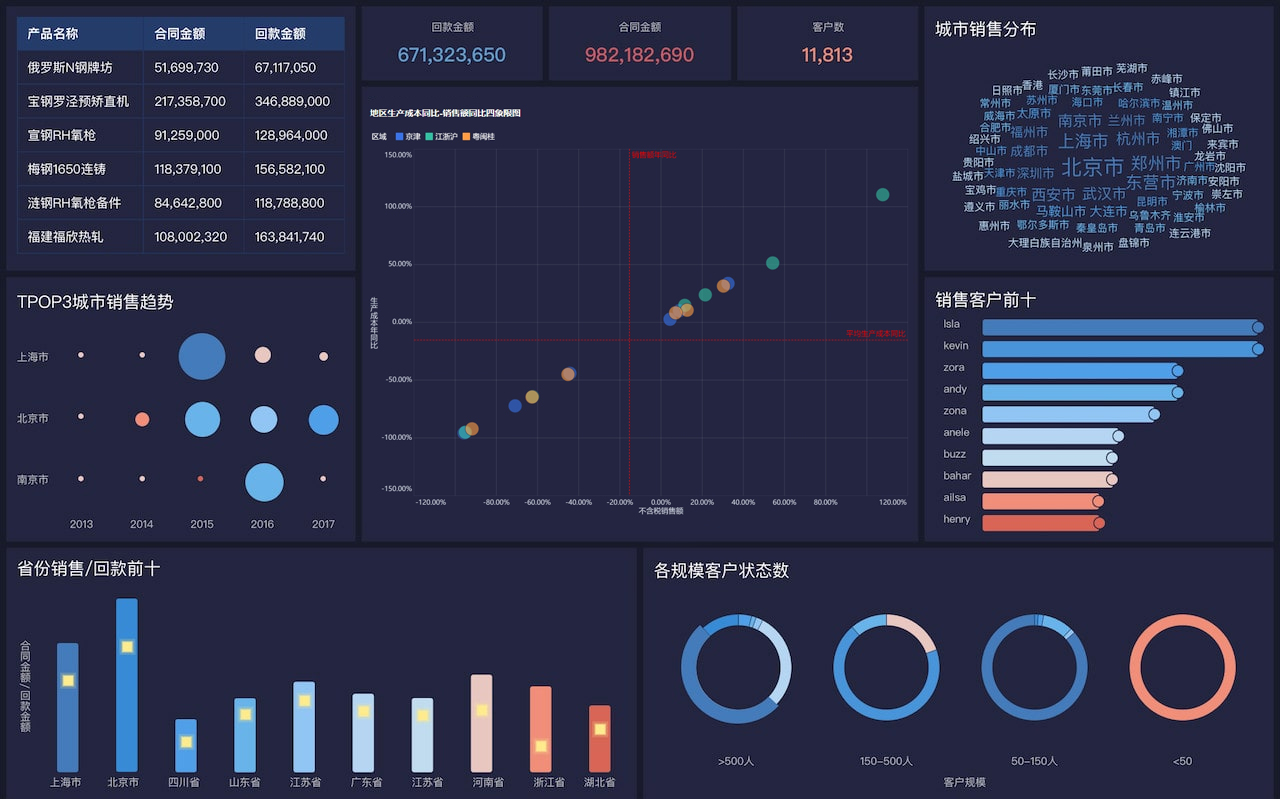
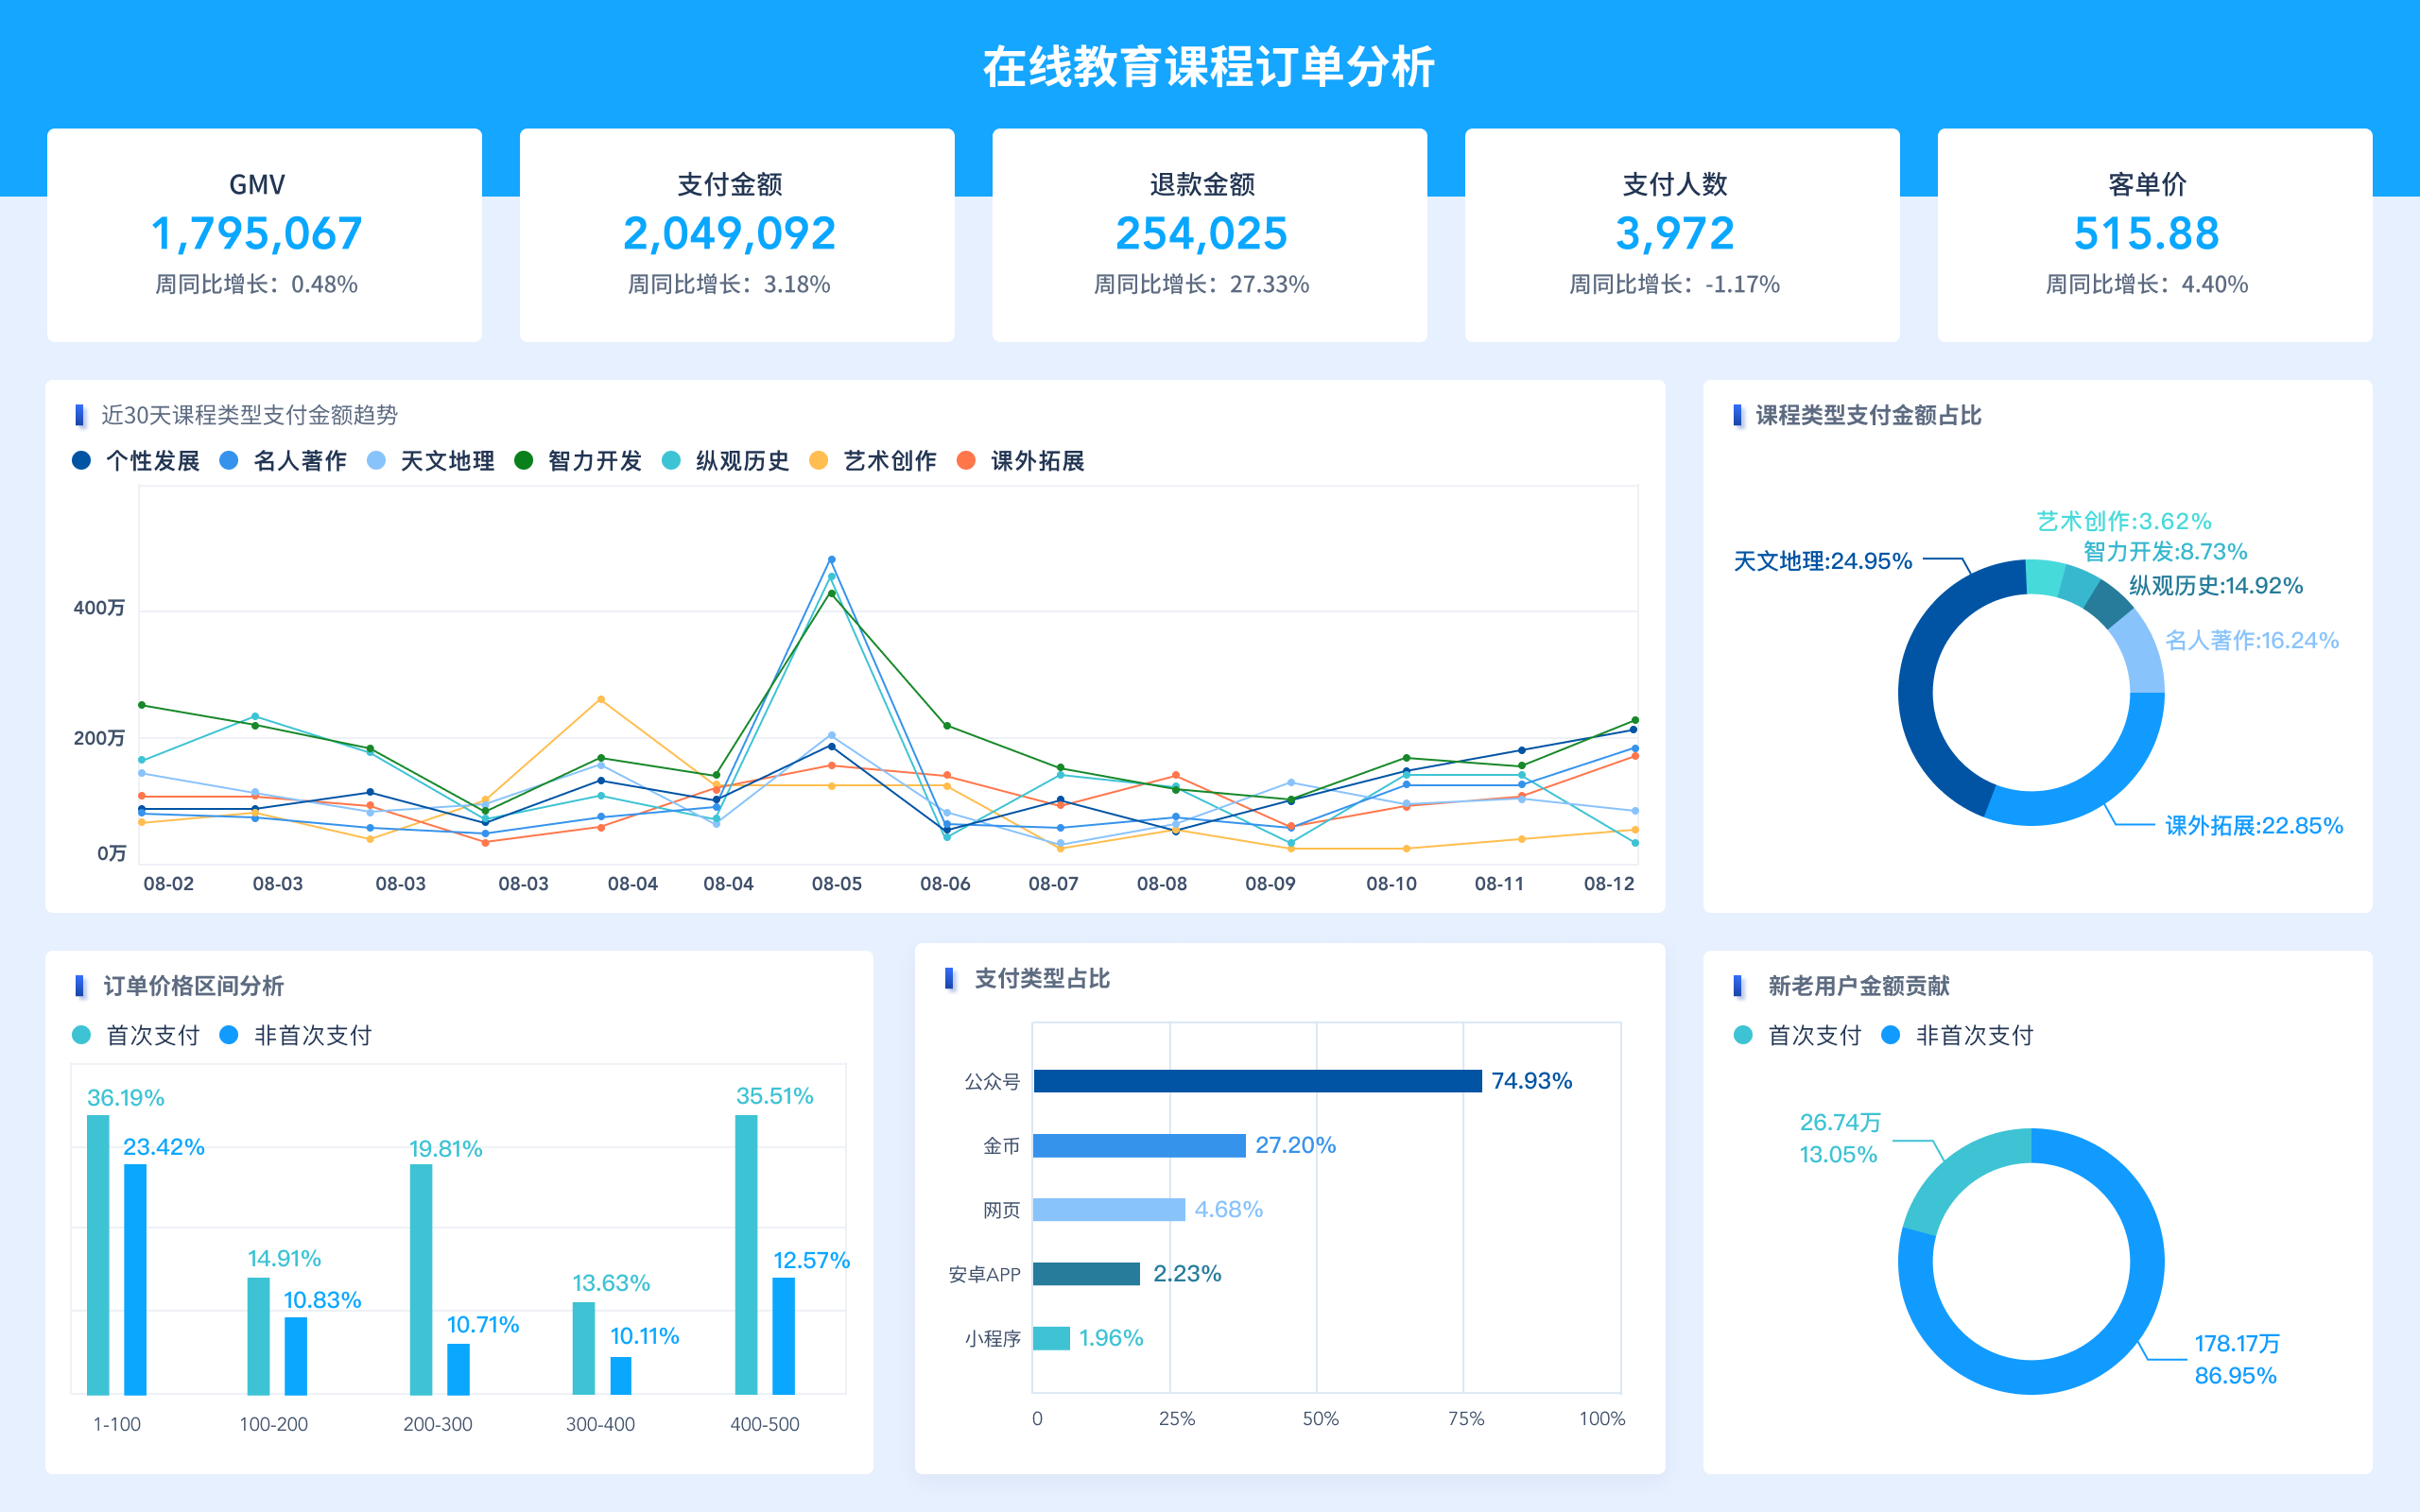
在进行财务分析时,FineBI作为一款强大的商业智能工具,可以帮助企业高效地完成上述各项分析任务。FineBI支持多源数据整合、实时数据更新和多维数据分析,提供丰富的数据可视化功能,帮助企业更直观地了解财务状况和经营绩效。通过FineBI,企业可以轻松进行盈利能力分析、偿债能力分析、运营效率分析、现金流量分析和趋势分析,从而提升财务管理水平和决策能力。
FineBI官网: https://s.fanruan.com/f459r;
相关问答FAQs:
财务分析写哪些内容?
财务分析是企业管理中重要的一环,它帮助管理层、投资者和其他利益相关者了解企业的财务健康状况、运营效率以及未来的发展潜力。以下是财务分析中常见的几个主要内容:
-
财务报表分析
财务报表是进行财务分析的基础,包括资产负债表、损益表和现金流量表。通过对这些报表的分析,可以评估企业的财务状况、盈利能力以及现金流情况。- 资产负债表:反映企业在某一时点的资产、负债和所有者权益。重点分析流动资产与流动负债的比例,了解企业的短期偿债能力。
- 损益表:展示企业在一定时期内的收入与支出,帮助分析企业的盈利能力和成本控制情况。
- 现金流量表:提供企业现金流入和流出的详细信息,分析经营活动、投资活动和融资活动对现金的影响,了解企业的现金流情况。
-
财务比率分析
财务比率分析是通过计算一系列比率指标,来评估企业的财务状况和运营效率。- 流动比率和速动比率:评估企业的短期偿债能力。
- 资产回报率(ROA)和股东权益回报率(ROE):衡量企业的盈利能力。
- 负债率:分析企业的财务杠杆和风险水平。
- 存货周转率和应收账款周转率:反映企业的运营效率。
-
趋势分析
趋势分析是通过对财务数据进行时间序列分析,识别出企业在不同时间段内的财务变化趋势。- 观察收入、利润、资产和负债的变化,帮助判断企业的成长性和稳定性。
- 对比历史数据,分析影响财务变化的内外部因素,如市场环境变化、行业竞争等。
-
预算与预测
财务分析还包括对未来财务状况的预算与预测。通过对市场环境、行业趋势和企业内外部因素的分析,制定合理的财务计划。- 编制预算:根据企业的战略目标和市场预期,制定收入、费用和资本支出的预算。
- 财务预测:运用历史数据和经济指标,预测未来的销售收入、利润和现金流,帮助企业制定相应的经营策略。
-
行业对比分析
对比同行业内其他企业的财务数据,可以更深入地了解自身的竞争地位和市场趋势。- 通过同行业企业的财务比率和经营指标,评估自身的优势和劣势。
- 分析行业平均水平,识别出潜在的市场机会和风险。
-
风险分析
财务分析还需要考虑企业面临的各种财务风险,包括市场风险、信用风险和流动性风险等。- 识别和评估影响企业财务状况的潜在风险因素。
- 制定相应的风险管理策略,以降低财务风险对企业运营的影响。
-
战略建议
在财务分析的基础上,提出相应的战略建议,以帮助企业优化财务管理和提升经营效益。- 针对财务比率的分析结果,提出提高盈利能力和运营效率的具体措施。
- 根据预算和预测结果,为企业的投资决策和资源配置提供参考依据。
通过以上内容的深入分析,财务分析不仅能够帮助企业了解自身的财务状况,还能够为企业的决策提供科学依据,促进企业的可持续发展。
本文内容通过AI工具匹配关键字智能整合而成,仅供参考,帆软不对内容的真实、准确或完整作任何形式的承诺。具体产品功能请以帆软官方帮助文档为准,或联系您的对接销售进行咨询。如有其他问题,您可以通过联系blog@fanruan.com进行反馈,帆软收到您的反馈后将及时答复和处理。