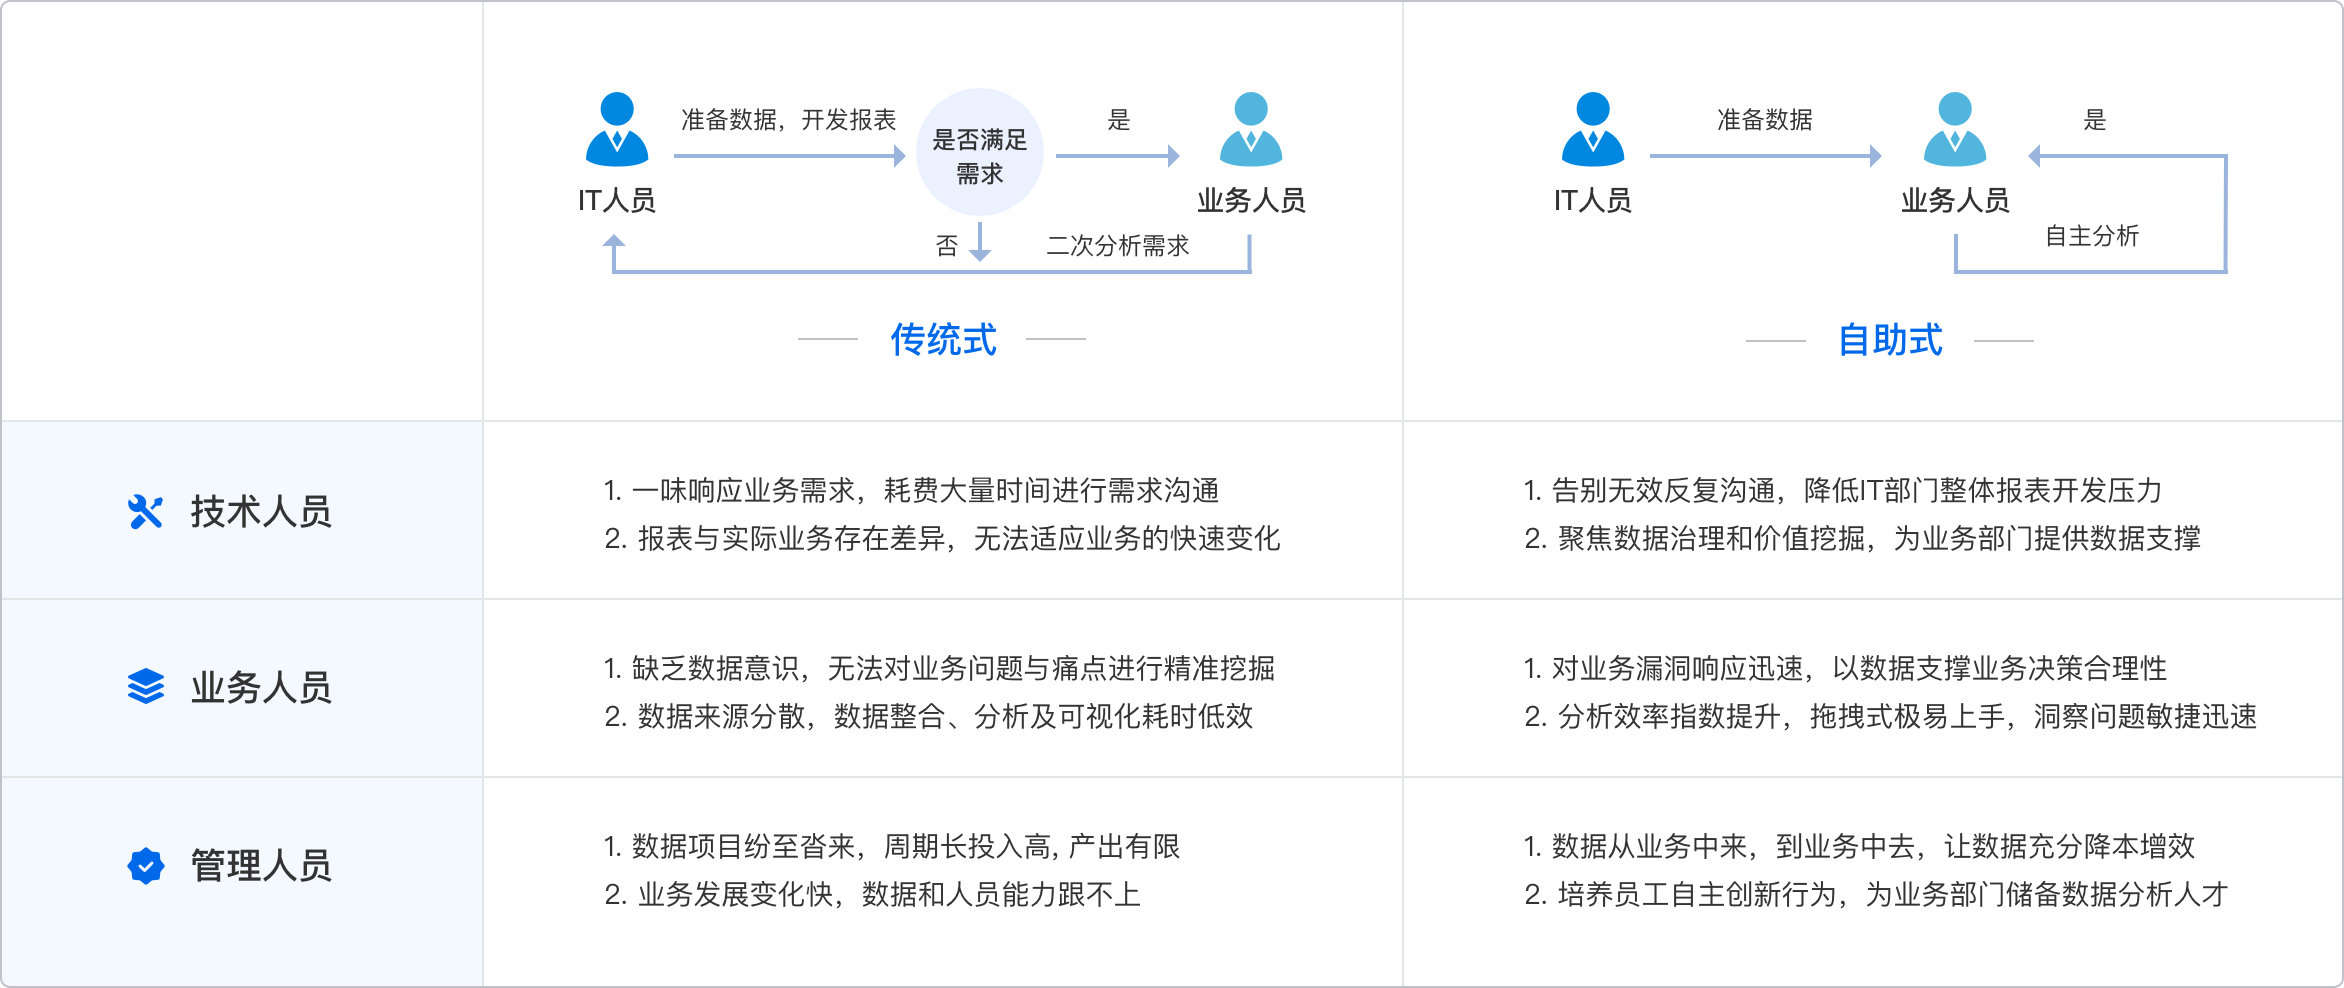
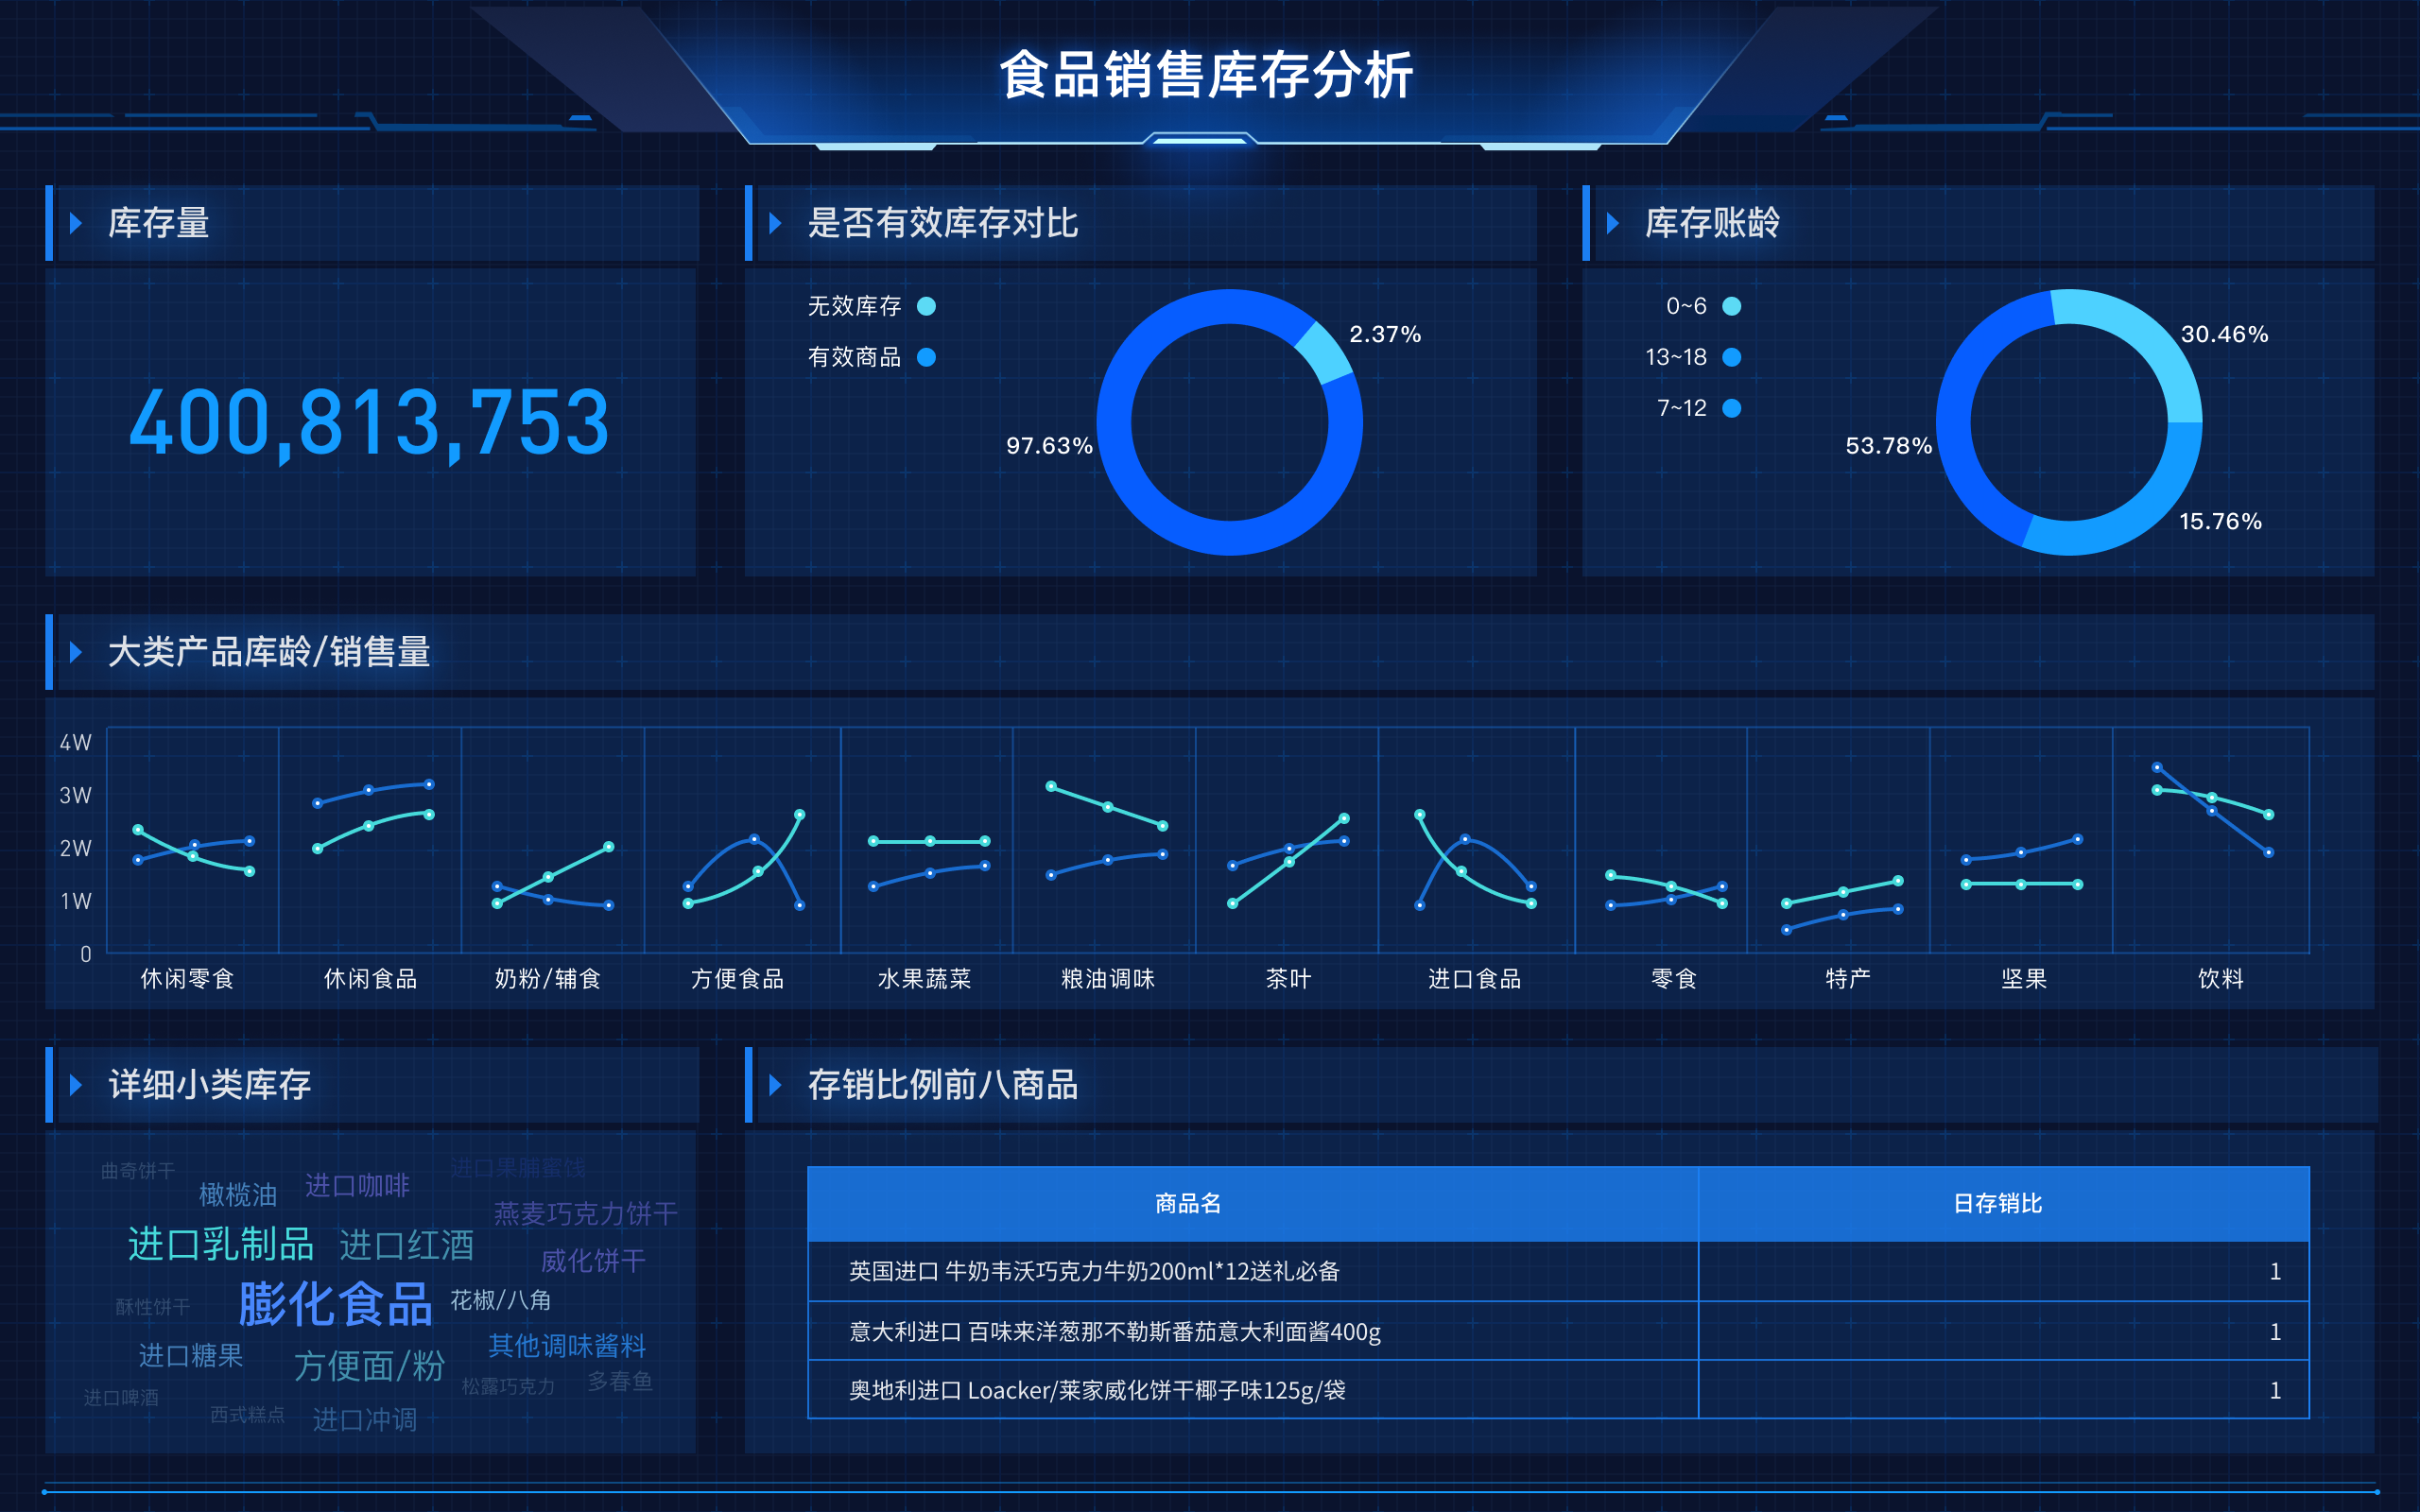
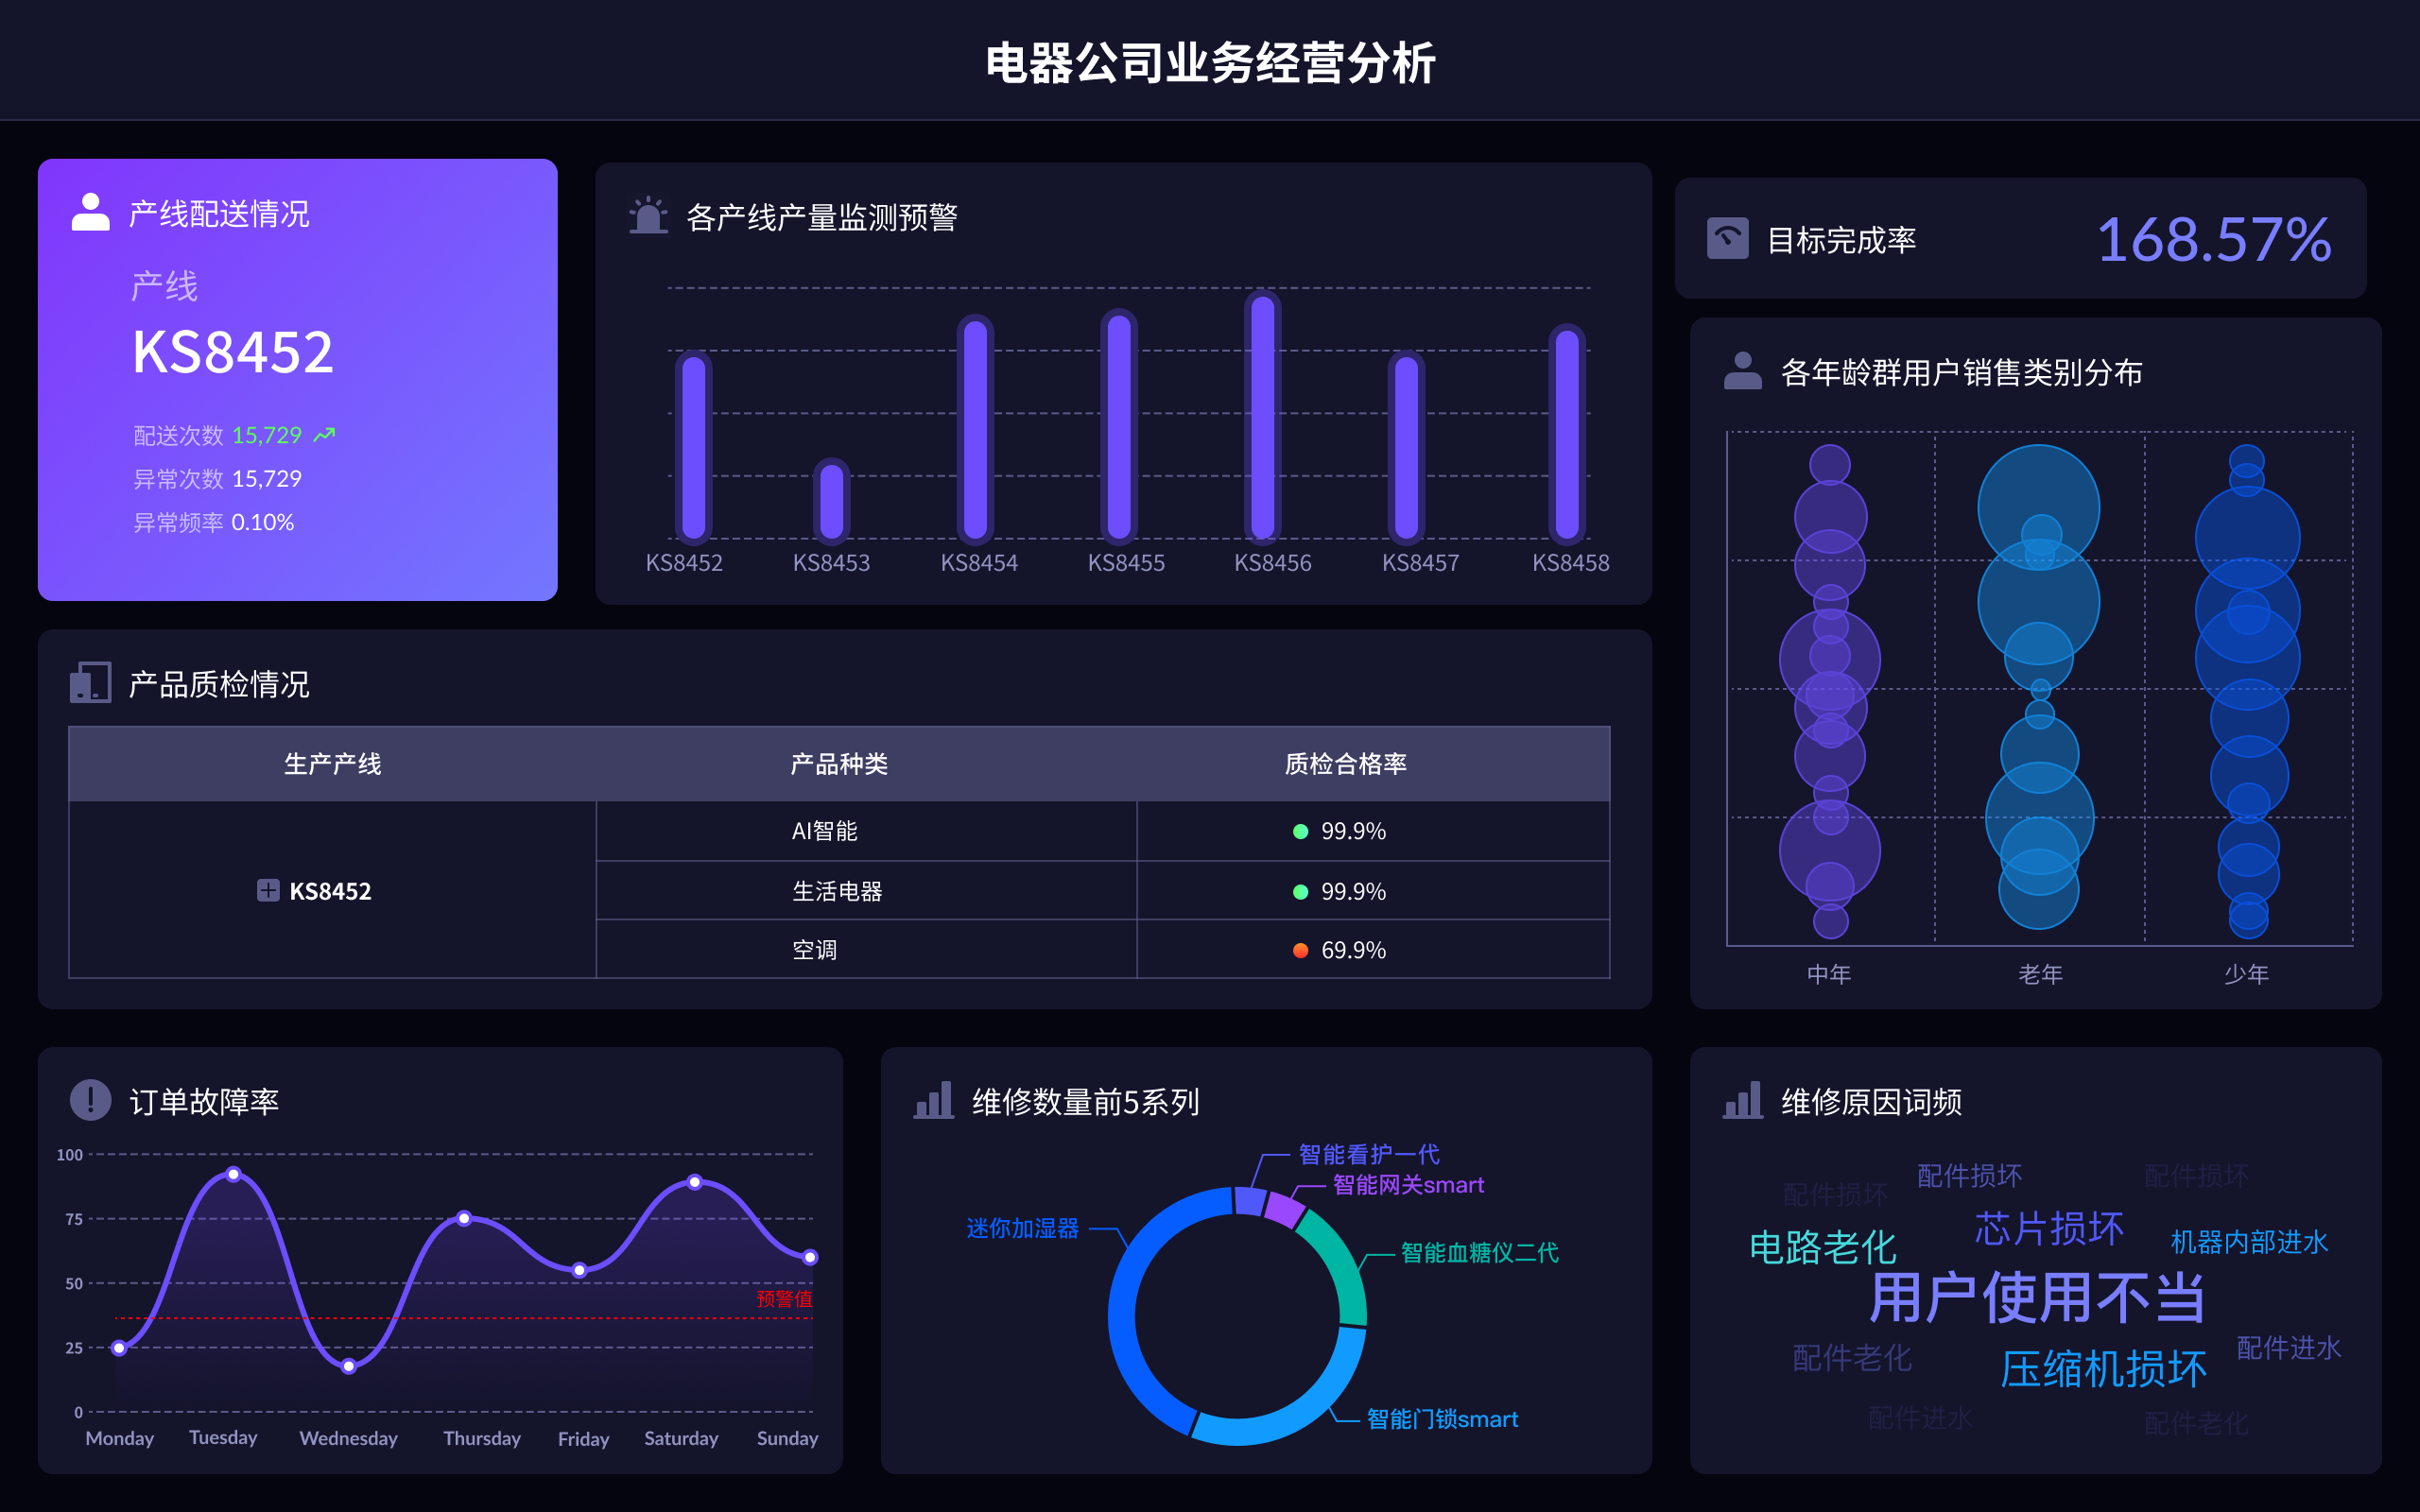
财务分析通常向公司内部的管理层、股东和董事会公开,也可能向外部的投资者、银行和政府监管机构公开。向公司内部管理层公开是为了帮助他们做出更好的决策;向股东和董事会公开是为了让他们了解公司的经营状况和财务健康;向外部投资者公开是为了吸引投资;向银行公开是为了获得融资;向政府监管机构公开是为了确保合规性。例如,公司管理层通过财务分析可以识别出业务中的潜在问题,制定相应的策略来提高盈利能力和运营效率。
一、公司内部的管理层
公司内部的管理层是财务分析的主要受众之一。他们需要详细的财务数据和分析来做出明智的决策。管理层通过财务分析可以了解公司的财务状况,评估业务表现,制定预算和战略规划。例如,财务分析可以帮助管理层识别成本控制的机会、优化资源配置、提高运营效率以及评估投资项目的可行性。管理层的决策直接影响到公司的盈利能力和可持续发展,因此财务分析对他们至关重要。
二、股东和董事会
股东和董事会是公司所有者和最高决策机构,他们需要了解公司的财务状况和经营成果。财务分析可以帮助他们评估公司的财务健康,了解公司的盈利能力、偿债能力和资产状况。通过定期的财务报告,股东和董事会可以监控公司的业绩,评估管理层的表现,做出与公司战略方向相关的重要决策。例如,股东和董事会可以根据财务分析决定是否进行股利分配、股票回购或进行新的投资项目。财务透明度和信息披露是公司治理的重要组成部分,有助于保护股东利益和提升公司信誉。
三、外部投资者
外部投资者是潜在的股东和债权人,他们在做出投资决策之前需要了解公司的财务状况和经营业绩。财务分析可以提供详细的财务数据和指标,帮助投资者评估公司的投资价值和风险。例如,投资者可以通过财务分析了解公司的盈利能力、增长潜力、现金流状况和财务风险,从而做出明智的投资决策。公司通常会通过年度报告、季度报告和投资者关系网站向外部投资者披露财务信息,以提高透明度和吸引更多的投资。
四、银行和金融机构
银行和金融机构在决定是否向公司提供贷款或其他融资服务时,需要详细的财务分析。财务分析可以帮助他们评估公司的偿债能力、财务稳定性和信用风险。例如,银行会通过财务分析了解公司的资产负债表、利润表和现金流量表,评估公司的还款能力和财务健康状况。银行和金融机构通常要求公司提供定期的财务报告和审计报告,以确保贷款的安全性和风险控制。
五、政府监管机构
政府监管机构需要公司提供财务分析和报告,以确保公司遵守相关法律法规和财务报告准则。财务分析可以帮助监管机构评估公司的合规性、财务透明度和经营状况。例如,税务部门需要通过财务分析了解公司的税收申报情况,确保公司依法纳税;证券监管机构需要通过财务分析了解上市公司的财务状况,保护投资者利益。公司需要按照法律规定定期向监管机构提交财务报告和审计报告,确保财务信息的真实性和完整性。
六、员工和工会
员工和工会作为公司内部的重要利益相关者,也有权了解公司的财务状况。财务分析可以帮助员工和工会了解公司的经营成果、财务健康和发展前景,确保他们的利益得到保障。例如,员工可以通过财务分析了解公司的盈利能力和薪酬水平,工会可以通过财务分析了解公司的财务状况,为集体谈判提供依据。透明的财务信息有助于提升员工的信任感和归属感,促进公司内部的和谐稳定。
七、供应商和客户
供应商和客户作为公司外部的重要合作伙伴,也需要了解公司的财务状况。财务分析可以帮助供应商评估公司的支付能力和信用风险,帮助客户评估公司的生产能力和服务质量。例如,供应商可以通过财务分析了解公司的应收账款和现金流状况,决定是否提供赊销或延长付款期限;客户可以通过财务分析了解公司的盈利能力和财务稳定性,决定是否继续合作。稳定的财务状况和良好的信用记录有助于提升公司的市场信誉和合作伙伴关系。
八、媒体和公众
媒体和公众作为社会舆论的重要组成部分,也对公司的财务状况和经营成果有所关注。财务分析可以帮助媒体了解公司的财务表现和市场地位,提供客观的新闻报道和分析评论;公众可以通过财务分析了解公司的社会责任和可持续发展情况,评估公司的社会形象和声誉。例如,媒体可以通过财务分析报道公司的经营成果、市场份额和竞争优势,公众可以通过财务分析了解公司的环境保护、社会公益和员工福利情况。透明的财务信息有助于提升公司的社会责任感和公众信任度。
九、学术研究机构和咨询公司
学术研究机构和咨询公司作为专业的研究和咨询机构,需要通过财务分析了解公司的经营状况和市场表现,为相关研究和咨询服务提供数据支持。例如,学术研究机构可以通过财务分析研究公司的财务管理和经营策略,为学术论文和研究报告提供实证依据;咨询公司可以通过财务分析为客户提供财务咨询、风险评估和战略规划服务。专业的财务分析有助于提升学术研究和咨询服务的质量和水平,为公司和社会提供有价值的参考和建议。
十、行业协会和商会
行业协会和商会作为行业内部的重要组织,需要通过财务分析了解行业内各公司的经营状况和市场表现,为行业发展和政策制定提供数据支持。例如,行业协会可以通过财务分析研究行业内公司的财务健康和竞争力,为行业标准和规范的制定提供依据;商会可以通过财务分析为会员公司提供财务咨询、融资支持和市场拓展服务。透明的财务信息有助于提升行业的整体竞争力和可持续发展。
财务分析对公司内部管理层、股东和董事会、外部投资者、银行和金融机构、政府监管机构、员工和工会、供应商和客户、媒体和公众、学术研究机构和咨询公司、行业协会和商会等不同利益相关者都有重要意义。通过财务分析,各利益相关者可以了解公司的财务状况和经营成果,做出明智的决策和判断,从而促进公司的健康发展和长期繁荣。了解更多关于财务分析工具的信息,可以访问FineBI官网: https://s.fanruan.com/f459r;。
相关问答FAQs:
财务分析向哪些人公开?
财务分析的公开对象可以涉及多个方面,包括内部和外部的利益相关者。以下是一些主要的受众群体:
-
公司内部管理层:管理层是财务分析最主要的受众之一。通过财务报告和分析,管理层能够评估公司的财务健康状况,制定战略决策,优化资源配置,提升运营效率。财务分析为管理层提供了必要的信息支持,帮助他们把握公司的财务动态和市场趋势。
-
投资者与股东:投资者和股东关注公司的财务表现,以评估投资的回报潜力。通过公开的财务报告,投资者可以了解公司的盈利能力、流动性和风险状况,从而做出明智的投资决策。透明的财务分析能够增强投资者的信心,吸引更多的资本投入。
-
债权人和金融机构:债权人如银行和其他金融机构会审查公司的财务分析,以评估借款的风险和信用worthiness。财务报表中所含的财务比率、现金流状况等信息帮助债权人判断公司的还款能力,确保贷款的安全。
-
监管机构:在许多国家,企业需要向监管机构提交财务报告,以遵守法律法规。这些机构通过分析企业的财务数据,确保其遵循会计准则、税务规定以及其他相关法律,维护市场的公平和透明。
-
员工和工会:员工和工会也可能对公司的财务状况感兴趣,尤其是在涉及薪资、福利和工作安全等问题时。透明的财务分析可以帮助员工了解公司的盈利能力,从而影响他们对薪酬和福利的期望。
-
潜在客户和供应商:在某些情况下,潜在客户和供应商也会关注公司的财务稳定性,以确保与之建立长期合作关系的可行性。通过了解公司的财务健康状况,客户和供应商能够评估合作的风险,做出更为明智的决策。
-
媒体和公众:在现代商业环境中,媒体对企业的关注也在增加。企业的财务分析和报告常常成为媒体报道的对象,公众对企业的透明度和社会责任感有着越来越高的期望。公司通过公开财务分析,能够增强社会形象,提升品牌信誉。
-
分析师与咨询公司:专业的财务分析师和咨询公司会通过分析企业的财务数据,为其他企业或投资者提供咨询服务。他们的分析通常基于公开的财务报告,以帮助客户制定投资策略或改善业务运营。
通过以上各类受众可以看出,财务分析的公开对象涵盖了企业内外的多个利益相关者。公开透明的财务分析不仅能够帮助公司建立良好的信誉,还能促进各方之间的信任与合作,推动企业的可持续发展。
财务分析的公开方式有哪些?
在现代商业环境中,企业如何公开财务分析显得尤为重要。以下是一些常见的财务分析公开方式:
-
年度报告:许多公司会在每个财年的结束时发布年度报告,详细列出财务数据、经营成果和未来展望。这种报告通常包括财务报表、管理层讨论与分析(MD&A)和审计意见,提供全面的信息给利益相关者。
-
季度财务报告:除了年度报告外,很多公司还会定期发布季度财务报告,更新其财务状况和经营成果。这类报告通常更为简洁,重点突出最新的业绩变化和趋势分析,帮助投资者及时了解公司的经营动态。
-
投资者关系网站:许多企业设立专门的投资者关系网站,集中发布财务报告、分析师会议记录、新闻稿和其他相关资料。这种方式方便投资者和其他利益相关者获取最新的财务信息,增强透明度。
-
新闻发布会:在重要的财务数据发布或重大财务事件发生时,企业可以举行新闻发布会,向媒体和公众介绍公司的财务状况和未来规划。这种互动方式有助于企业及时回应外界的关注和问题。
-
社交媒体:随着社交媒体的普及,越来越多的企业通过平台如Twitter、LinkedIn等发布简短的财务信息和业绩亮点。这种方式可以迅速传播信息,吸引更多的关注和讨论。
-
投资者会议:定期举行的投资者会议为公司与投资者提供了直接交流的机会。在会议上,管理层可以详细介绍公司的财务状况,解答投资者的疑问,提升互动性和透明度。
-
分析师电话会议:在发布财务报告后,企业通常会召开电话会议,邀请分析师和投资者参与。管理层在会上可以详细解释财务结果,分享未来的战略规划,增强投资者的信心。
-
财务数字化工具:一些企业通过使用数字化工具,如在线财务仪表盘或应用程序,实时更新财务数据,方便利益相关者随时查看。这种方式不仅提高了信息的获取效率,还增强了用户体验。
财务分析的公开频率如何?
财务分析的公开频率通常取决于公司类型、行业特点和法律法规要求。大多数公司会遵循以下几种频率:
-
年度公开:几乎所有上市公司都必须按照法律法规要求,每年发布一次年度财务报告。这种报告通常涵盖全面的财务信息和管理层的分析与讨论,反映公司在过去一年中的整体表现。
-
季度公开:许多上市公司还选择每季度发布财务报告,以提供最新的经营状况和财务结果。这种频率有助于投资者及时了解公司的动态,更好地评估其投资价值。
-
临时报告:在发生重大事件或财务变动时,公司可能需要发布临时报告。这类报告通常在短时间内进行,旨在向利益相关者及时传达重要信息,确保透明度。
-
定期更新:一些公司会在其投资者关系网站上定期更新财务数据和业绩指标,提供实时的财务分析。这种方式对关注公司动态的投资者和分析师尤为重要。
-
年度股东大会:在每年的股东大会上,公司通常会向股东汇报财务分析和经营成果。这不仅是公司与股东沟通的重要平台,也是公司透明度的重要体现。
-
不定期的市场公告:在某些情况下,企业可能会发布不定期的市场公告,更新其财务状况或业务进展。这种公告通常在出现重要事件时发布,如并购、重组等。
通过多样化的公开频率和方式,企业能够有效地与各类利益相关者沟通,确保财务信息的透明和及时性,从而增强信任度和市场竞争力。
本文内容通过AI工具匹配关键字智能整合而成,仅供参考,帆软不对内容的真实、准确或完整作任何形式的承诺。具体产品功能请以帆软官方帮助文档为准,或联系您的对接销售进行咨询。如有其他问题,您可以通过联系blog@fanruan.com进行反馈,帆软收到您的反馈后将及时答复和处理。