财务分析相关指标包括:盈利能力指标、偿债能力指标、运营能力指标、发展能力指标。盈利能力指标是指企业赚取利润的能力,包括毛利率、净利率、总资产收益率和净资产收益率等。这些指标能够帮助企业和投资者了解企业的盈利水平和效率。例如,净资产收益率(ROE)衡量的是公司股东权益的收益率,计算公式为:净利润除以股东权益。净资产收益率越高,说明公司利用股东资金的效率越高。其他财务分析指标同样重要,以下将详细介绍。
一、盈利能力指标
盈利能力指标是衡量企业在一定时期内获得利润的能力,主要包括毛利率、净利率、总资产收益率(ROA)和净资产收益率(ROE)。毛利率是指毛利占销售收入的百分比,计算公式为:毛利/销售收入×100%。毛利率越高,说明企业在产品成本控制方面越有效。净利率则是净利润占销售收入的百分比,反映企业最终获得的利润水平。总资产收益率(ROA)表示企业总资产的使用效率,计算公式为:净利润/总资产×100%。净资产收益率(ROE)是公司股东权益的回报率,计算公式为:净利润/股东权益×100%。这些指标能够全面反映企业的盈利能力,为管理层决策和投资者评估提供依据。
二、偿债能力指标
偿债能力指标衡量企业偿还债务的能力,主要包括流动比率、速动比率、利息保障倍数和资产负债率。流动比率是流动资产与流动负债的比率,计算公式为:流动资产/流动负债。流动比率越高,说明企业的短期偿债能力越强。速动比率则剔除了存货的影响,计算公式为:(流动资产-存货)/流动负债。利息保障倍数反映企业支付利息的能力,计算公式为:息税前利润/利息费用。资产负债率衡量企业总资产中有多大比例是通过债务融资的,计算公式为:总负债/总资产×100%。这些指标帮助企业和投资者了解企业的财务结构和债务风险。
三、运营能力指标
运营能力指标评估企业利用资源的效率,主要包括存货周转率、应收账款周转率和总资产周转率。存货周转率是存货周转次数,计算公式为:销售成本/平均存货。存货周转率越高,说明企业的存货管理越有效。应收账款周转率是应收账款的回收速度,计算公式为:销售收入/平均应收账款。应收账款周转率越高,说明企业的应收账款回收效率越高。总资产周转率衡量企业总资产的利用效率,计算公式为:销售收入/平均总资产。通过这些指标,企业可以评估其运营效率,并找出改进的空间。
四、发展能力指标
发展能力指标关注企业的成长性和未来发展潜力,主要包括营业收入增长率、净利润增长率和每股收益增长率。营业收入增长率是营业收入的增长速度,计算公式为:(本期营业收入-上期营业收入)/上期营业收入×100%。营业收入增长率越高,说明企业的市场拓展能力越强。净利润增长率是净利润的增长速度,计算公式为:(本期净利润-上期净利润)/上期净利润×100%。每股收益增长率反映每股收益的增长情况,计算公式为:(本期每股收益-上期每股收益)/上期每股收益×100%。这些指标帮助企业和投资者评估企业的成长性和未来发展潜力。
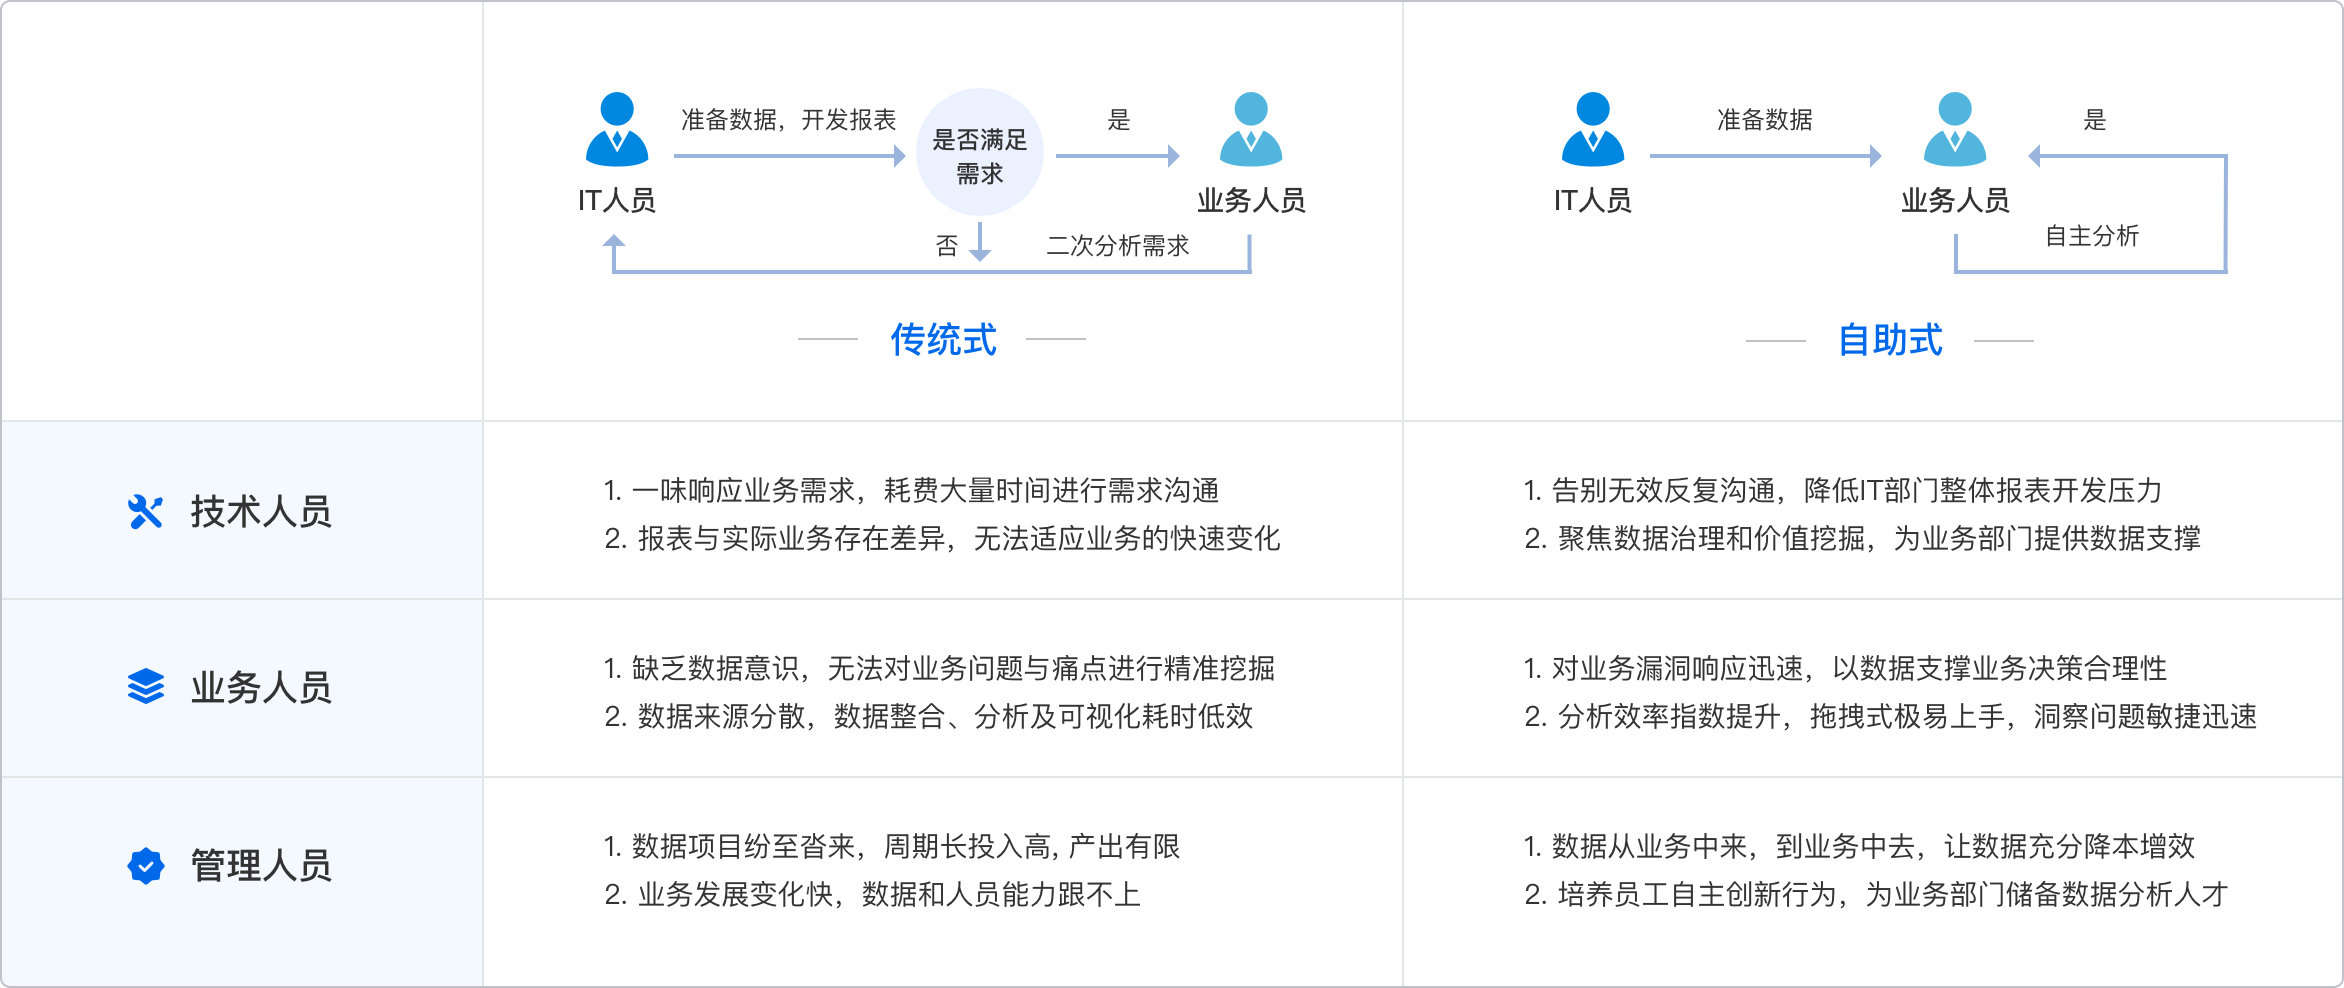
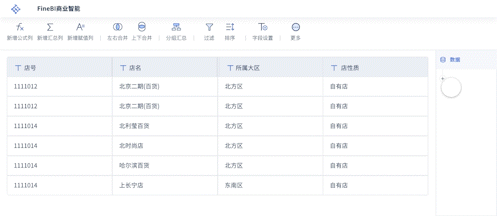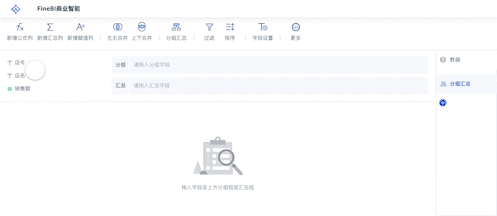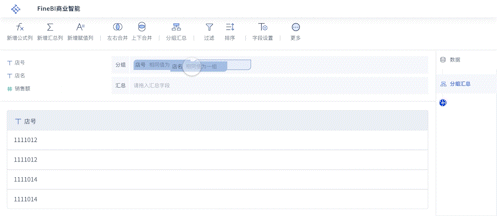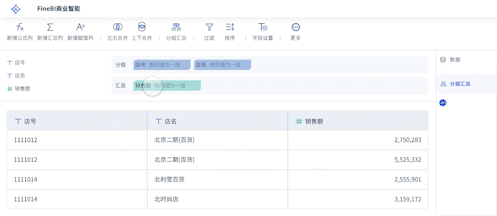
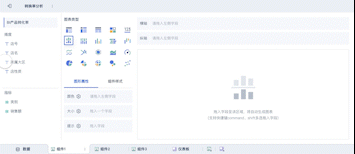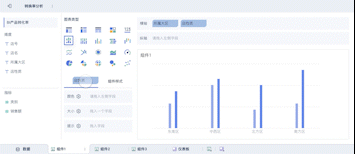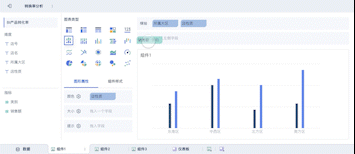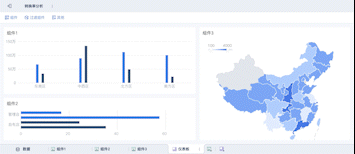
在财务分析中,FineBI作为一款专业的商业智能工具,可以高效地处理和分析这些财务指标。FineBI能够将复杂的数据转换为直观的图表和报表,帮助企业快速做出决策。FineBI官网: https://s.fanruan.com/f459r;,企业可以通过FineBI来实现数据的可视化和智能化分析。
通过对这些财务分析指标的深入理解和应用,企业可以全面评估自身的财务状况和经营绩效,从而制定更加科学合理的发展战略和经营计划。
相关问答FAQs:
财务分析相关指标有哪些?
在企业管理和决策中,财务分析指标起着至关重要的作用。通过对这些指标的分析,企业可以更好地了解自身的财务状况、运营效率及盈利能力。以下是一些常用的财务分析指标:
-
流动比率:流动比率是衡量企业短期偿债能力的一个重要指标,计算公式为流动资产除以流动负债。一般来说,流动比率大于1说明企业的流动资产能够覆盖流动负债,企业短期偿债能力较强。
-
速动比率:速动比率又称酸性测试比率,是进一步衡量企业流动性的一种指标。它的计算方式是用流动资产减去存货,再除以流动负债。速动比率通常要求大于1,以证明企业在不依赖存货的情况下也能满足短期债务。
-
资产负债率:资产负债率表示企业资产中有多少比例是通过负债来融资的,计算公式为总负债除以总资产。此指标可以帮助分析企业的财务杠杆和风险水平,通常资产负债率越低,说明企业的财务风险越小。
-
净资产收益率(ROE):净资产收益率是衡量企业股东权益回报率的重要指标,计算方式是净利润除以平均股东权益。ROE越高,说明企业为股东创造的收益越多,反映出企业的盈利能力。
-
总资产收益率(ROA):总资产收益率是企业利用其总资产产生盈利的能力,计算公式为净利润除以总资产。ROA越高,说明企业的资产使用效率越高。
-
营业利润率:营业利润率反映企业主营业务的盈利能力,计算公式为营业利润除以营业收入。这个指标能够帮助企业评估销售活动的盈利效果。
-
净利率:净利率是企业净利润占营业收入的比例,计算公式为净利润除以营业收入。净利率的高低直接影响到企业的盈利能力,通常被用作比较同行业企业之间的盈利水平。
-
存货周转率:存货周转率是评估企业存货管理效率的指标,计算公式为营业成本除以平均存货。存货周转率高,说明企业的存货周转速度快,资金利用效率高。
-
应收账款周转率:应收账款周转率是衡量企业收回账款效率的指标,计算公式为营业收入除以平均应收账款。此指标越高,说明企业的资金流动性越好。
-
现金流量比率:现金流量比率是衡量企业现金流入和流出之间关系的一个指标,计算公式为经营活动产生的现金流量除以流动负债。良好的现金流量比率能够确保企业在短期内的财务稳定性。
企业在进行财务分析时,通常会结合多种指标进行全面的评估,以便更准确地了解自身的财务健康状况。同时,不同类型的企业可能会侧重不同的指标,具体情况需要根据行业特性和企业发展阶段进行调整。
如何有效利用财务分析指标进行决策?
在企业运营中,财务分析指标并不是孤立存在的,每个指标之间都有其内在的联系。为了有效利用这些指标进行决策,企业需要进行系统性的分析和综合评估。
-
建立财务分析框架:企业可以根据自身的业务特点和行业标准,建立适合的财务分析框架。这个框架应包括关键的财务指标,并明确各指标的计算方式和分析方法。
-
定期监控和评估:企业应该定期收集和分析财务数据,监控各项指标的变化。通过对比历史数据和行业标准,企业可以及时发现潜在问题,并采取相应措施。
-
综合考虑多项指标:在决策过程中,单一的财务指标往往无法反映企业的全面状况。企业应综合考虑流动比率、资产负债率、净利润率等多个指标,以获取更为准确的财务状况。
-
与战略目标相结合:财务分析指标应与企业的战略目标相结合,确保财务决策能够支持企业的长期发展。通过分析财务指标,企业可以判断当前的财务状况是否支持未来的战略发展方向。
-
灵活调整财务策略:根据财务分析结果,企业应灵活调整财务策略。例如,如果发现流动比率偏低,企业可以考虑增加流动资产或降低短期负债,以改善其短期偿债能力。
通过上述方法,企业能够更好地利用财务分析指标,提高决策的科学性和有效性,进而促进企业的可持续发展。
财务分析中如何确保数据的准确性和可靠性?
在进行财务分析时,数据的准确性和可靠性是至关重要的。如果数据存在错误或不准确,可能会导致错误的决策。因此,企业在进行财务分析时应注意以下几个方面:
-
规范数据收集流程:企业应建立规范的数据收集流程,确保财务数据的来源可靠。例如,可以通过财务软件自动生成数据,减少人为错误的可能性。
-
定期审计和核对:定期对财务数据进行审计和核对,可以及时发现并纠正数据中的错误。这可以通过内部审计和外部审计相结合的方式进行,确保数据的准确性。
-
培训财务人员:企业应定期对财务人员进行培训,提高其专业技能和数据处理能力。具备专业知识的财务人员能够更好地处理财务数据,减少错误发生的可能性。
-
使用先进的财务软件:借助先进的财务软件,企业可以提高数据处理的效率和准确性。这些软件通常具备自动化和智能分析功能,能够减少人为干预带来的误差。
-
建立数据备份机制:企业应建立数据备份机制,确保财务数据不易丢失或损坏。定期备份财务数据,能够在数据出现问题时迅速恢复,保障数据的可靠性。
通过以上措施,企业可以在财务分析中确保数据的准确性和可靠性,从而为决策提供坚实的基础。
总结
财务分析是企业管理的重要组成部分,通过对各类财务指标的分析,企业能够全面了解自身的财务状况。流动比率、净资产收益率、现金流量比率等指标提供了企业运营的多维度视角。有效利用这些指标进行决策,结合战略目标,能够帮助企业在竞争中立于不败之地。同时,确保数据的准确性和可靠性是财务分析成功的关键。通过建立规范流程、定期审计、培训人员等手段,企业可以构建一个高效的财务分析体系,为未来的发展奠定坚实的基础。
本文内容通过AI工具匹配关键字智能整合而成,仅供参考,帆软不对内容的真实、准确或完整作任何形式的承诺。具体产品功能请以帆软官方帮助文档为准,或联系您的对接销售进行咨询。如有其他问题,您可以通过联系blog@fanruan.com进行反馈,帆软收到您的反馈后将及时答复和处理。