




現金流量表是判斷企業「有沒有真正收到現金、現金用到哪裡、營運是否能自我造血」的核心財務報表。看現金流量表時,先掌握三大區塊:營業活動現金流量、投資活動現金流量、籌資活動現金流量;再把它們與期初、期末現金連起來,就能快速判斷企業的資金來源、資金用途與財務健康度。
快速答案:現金流量表怎麼看?
先看營業活動現金流量是否長期為正,確認本業是否能產生現金;再看投資活動現金流量是擴張投入還是處分資產;最後看籌資活動現金流量,判斷公司是否依賴借款、增資或正在還債分紅。若營業活動現金流量長期為負,即使帳面獲利,也要特別留意應收帳款、存貨與資金週轉風險。
一、現金流量表是什麼?先看懂定義與核心公式
1. 現金流量表定義
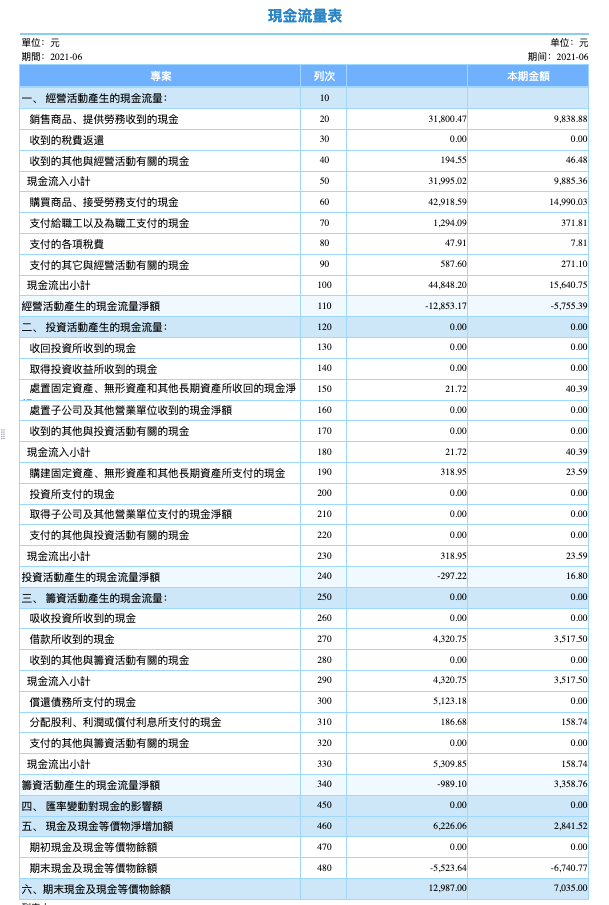
作為財務四大報表中的重要一環,現金流量表是一份記錄企業在特定期間內所有現金流入與流出的財務報表。它將現金流依活動性質分類,讓管理者、投資人與財務人員看清楚:
- 現金從哪裡來:本業收入、出售資產、借款或增資等。
- 現金流到哪裡去:支付供應商、薪資、設備投資、償還借款或發放股利等。
- 企業是否有足夠現金支撐日常營運與未來投資。
2. 現金流量表的重要性
評估財務健康
現金流量表能幫你快速判斷企業是否具備穩定現金流。穩定的營業活動現金流量,代表企業較有能力支付薪資、採購原物料、繳納稅費與維持日常營運;若現金流出長期大於現金流入,則可能出現資金壓力。
輔助投資與經營決策
損益表可能顯示公司獲利,但獲利不等於現金已入帳。現金流量表能補足這個盲點,協助你判斷:
- 營收是否真正轉化為現金。
- 應收帳款是否快速增加。
- 公司是否靠借款維持營運。
- 投資支出是否符合企業成長階段。
3. 現金流量表公式:從期初到期末的邏輯
現金流量表的核心公式是:
期初現金 + 營業活動現金流量 + 投資活動現金流量 + 籌資活動現金流量 = 期末現金
例如,某公司期初現金為 100 萬,營業活動現金流入 80 萬,投資活動現金流出 50 萬,籌資活動現金流入 20 萬,則期末現金為:
100 萬 + 80 萬 - 50 萬 + 20 萬 = 150 萬
理解這個公式,就能先檢查報表是否平衡,再進一步分析各項現金流的品質。
4. 現金流量表常見調整項目
採用間接法編製現金流量表時,會從淨利出發,調整非現金項目與營運資金變化。常見項目包括:
這些調整能避免「帳面賺錢,卻沒有現金」的誤判。
二、現金流量表範例:三大活動怎麼拆解?
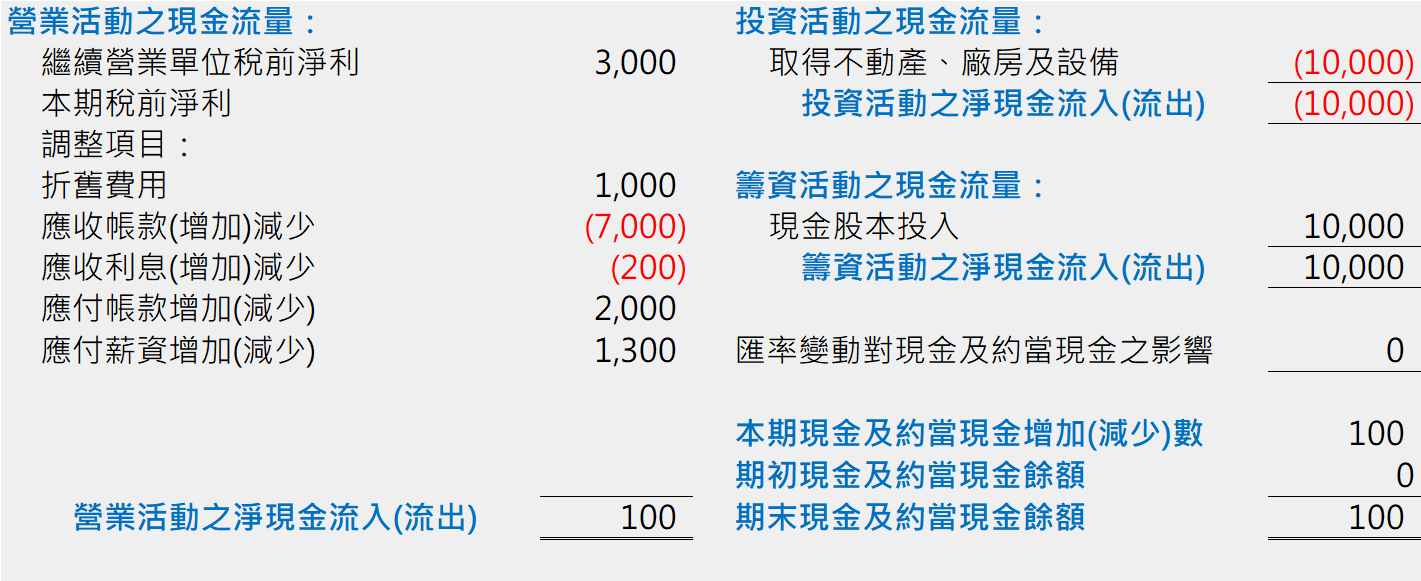
一份標準的現金流量表通常分為三大活動:營業活動、投資活動和籌資活動。
1. 從營業活動現金流量看本業造血能力
營業活動現金流量(Cash Flow from Operations, CFO) 是企業在日常營運中產生的現金流入與流出,例如銷售商品、提供服務、支付供應商、支付員工薪酬與繳納稅費。它是判斷企業本業是否健康的第一指標。
營業活動現金流量怎麼看:
- 長期為正:通常代表企業能從本業取得足夠現金,具備較好的自我造血能力。
- 短期為負:可能來自季節性備貨、客戶付款延遲或快速成長期的營運資金需求。
- 長期為負:代表本業現金創造能力不足,可能需要外部資金支撐。
2. 從投資活動現金流量看未來佈局
投資活動現金流量(Cash Flow from Investing, CFI) 反映企業在固定資產、無形資產、股權、債權等長期資產上的投入與回收。
- 投資活動現金流量為負,常見於購買設備、擴廠、併購或研發投入,可能代表企業正在擴張。
- 投資活動現金流量為正,可能代表出售資產、收回投資或降低資本支出,需結合原因判斷。
- 若長期大額流出,需檢查投資是否能帶來未來營收與現金回報。
3. 從籌資活動現金流量看融資能力
籌資活動現金流量(Cash Flow from Financing, CFF) 是企業在股權融資、債務融資、償債、配息等資本運作中產生的現金流量。它能反映企業資金來源、槓桿程度與資本結構變化。
- 籌資活動現金流量為正,可能代表公司借款、發行公司債或增資取得資金。
- 籌資活動現金流量為負,可能代表公司償還借款、支付利息或發放股利。
- 若公司長期依賴籌資活動補足營運缺口,需進一步檢查本業獲現能力。
4. 從自由現金流看真實可用資金
自由現金流(Free Cash Flow, FCF) 是企業扣除資本支出後,仍可自由支配的現金。常見公式為:
自由現金流 = 營業活動現金流量淨額 - 資本性支出
自由現金流為正,代表企業在維持營運與必要投資後,仍有資金可用於償還債務、分配股利、再投資或保留現金;若自由現金流長期為負,則需檢查公司是否依賴外部融資支撐擴張。
5. 從現金流波動性看抗風險能力
現金流波動性反映企業在不同經營週期、市場環境與客戶付款節奏下的資金穩定度。你可以觀察:
- 營業活動現金流量是否長期為正。
- 現金流是否受季節性需求影響。
- 現金流是否與大客戶、單一市場或原物料價格高度相關。
- 公司是否有足夠現金儲備應對短期衝擊。
穩定的現金流能幫助企業應對短期挑戰,也能支撐長期發展;波動過大則可能增加營運與償債風險。
三、現金流量表直接法與間接法怎麼看?
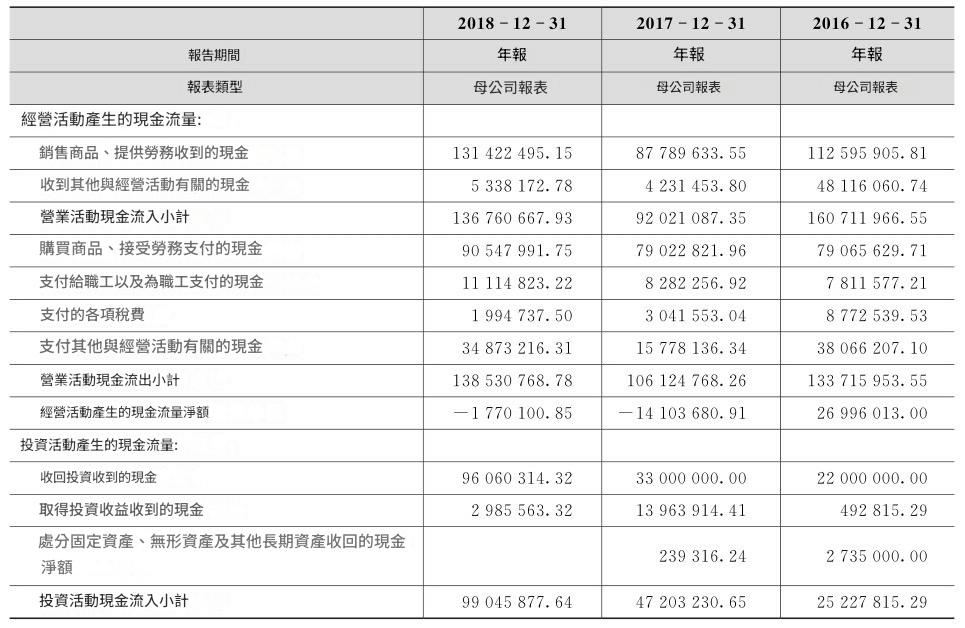
1. 直接法範例:看實際收支明細
直接法會逐項列出現金收入與現金支出。例如:「銷售商品收到現金 300 萬、支付供應商 150 萬、支付薪資 80 萬」,最後得出營業活動現金流量淨額。這種方式直觀,適合教學、內部管理或交易資料完整的中小型企業。
2. 間接法:從淨利調整到現金
間接法以損益表淨利為起點,透過折舊、攤銷、應收帳款、應付帳款、存貨等項目,把會計利潤調整為實際現金流。它與既有會計資料銜接度高,是實務中常見的編製方式。
3. 直接法與間接法差異
看懂這兩種方法的差異,能幫助你在閱讀公司財報、製作 Excel 範例或建立自動化報表時,選擇合適的分析角度。
四、從現金流量表看懂企業運營狀態
1. 用三大活動的正負號快速分類
現金流量表可以用「營業、投資、籌資」三大活動的正負組合,初步判斷企業處於什麼狀態。以下是一個簡化判讀表:
2. 健康的現金流企業有哪些特質?
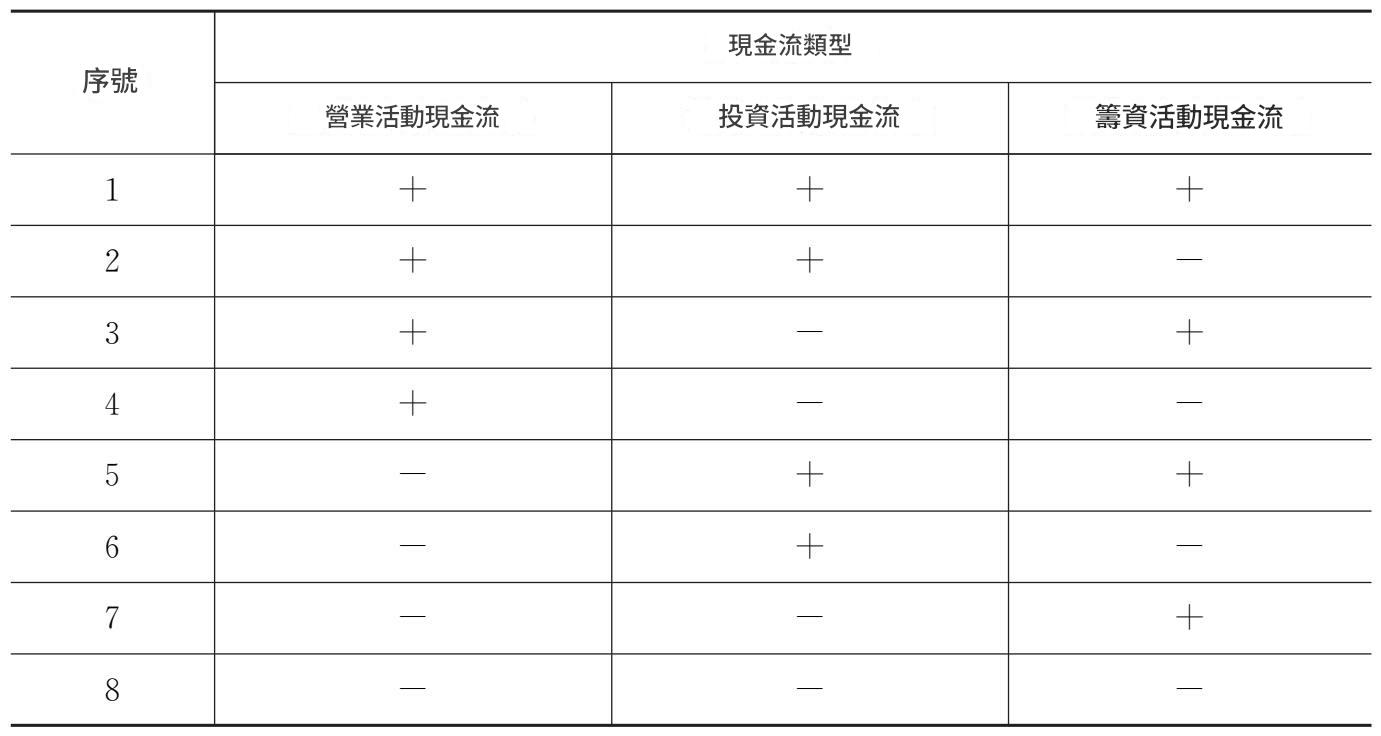
以現金流量表範例中的第二類企業為例:營業活動現金流量為正、投資活動現金流量為正、籌資活動現金流量為負。
這通常表示企業本業能創造現金,可能也從投資中取得回收,同時正在償還借款或向股東分配股利。綜合來看,這類企業常見於經營較穩定、已進入成熟階段的公司。不過仍要檢查投資活動為正的原因,是正常投資收益,還是大量處分資產。
3. 現金流各項數據都為正,就是好企業嗎?
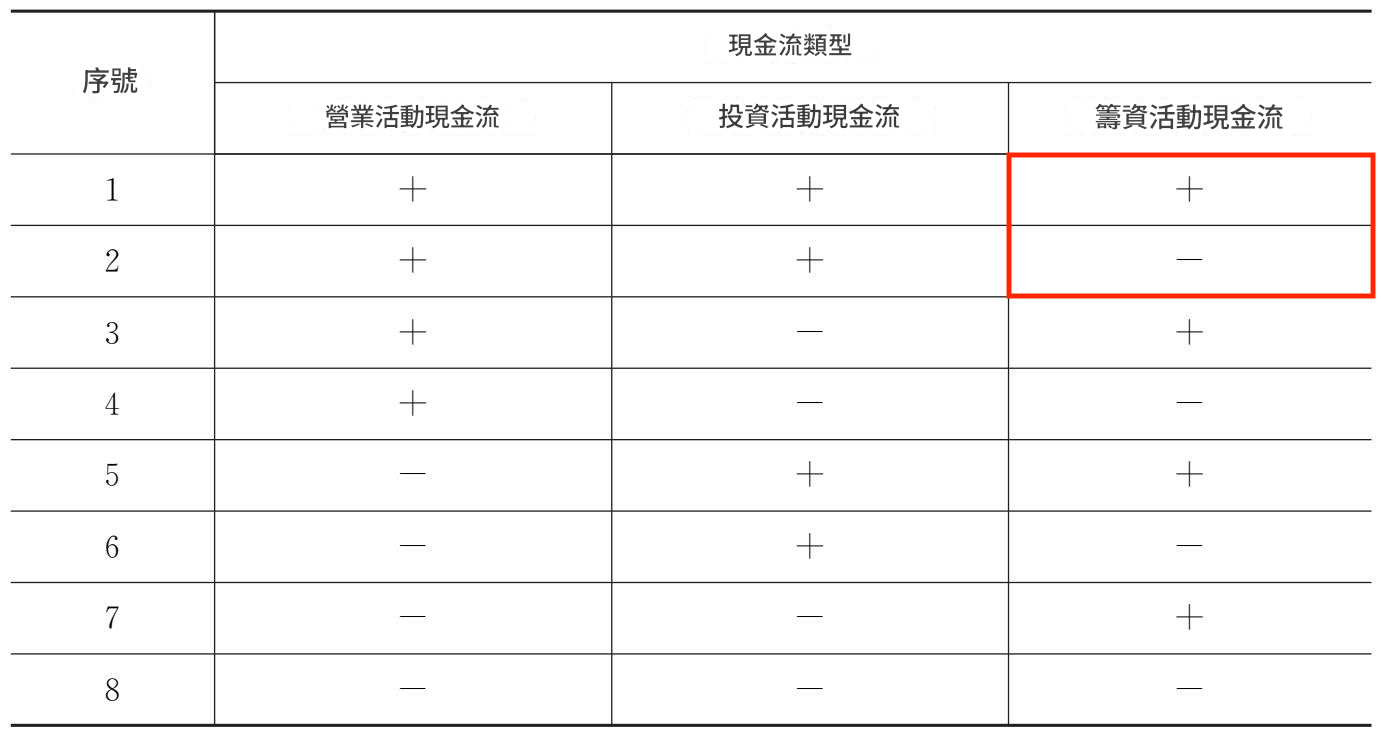
不一定。若營業活動、投資活動、籌資活動現金流量都為正,代表公司本業有現金、投資也有回收,同時還在吸收外部資金。這可能是企業為下一階段投資做準備,但也可能代表資金尚未有效運用。
判讀時要追問三個問題:
- 公司為什麼要籌資?
- 籌資後是否有明確投資計畫?
- 若沒有投資計畫,大量閒置現金是否會降低資金效率?
因此,不能只看三項現金流是否為正,還要看背後的營運策略與資金用途。
4. 投資活動現金流為負的企業要關注什麼?
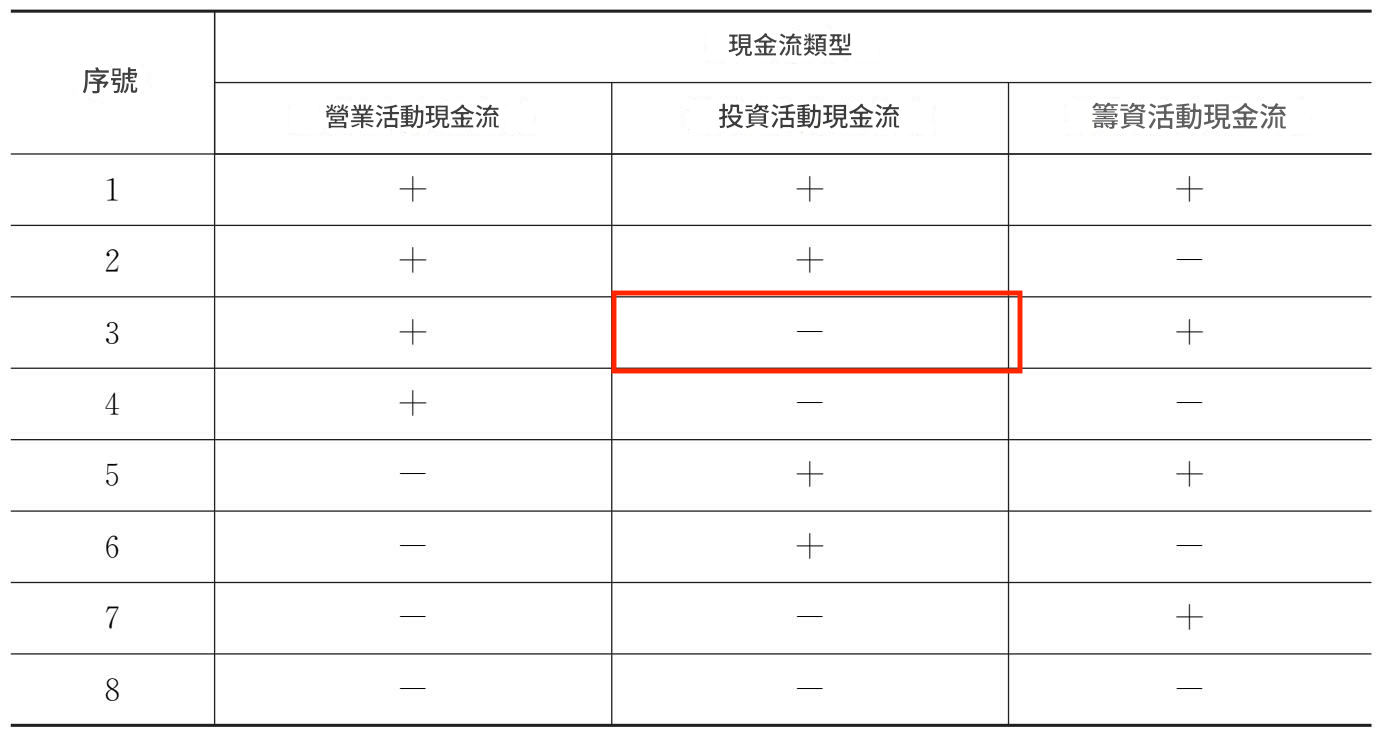
投資活動現金流量為負,不一定是壞事。若企業本業現金流穩定,且投資方向合理,負的投資活動現金流可能代表企業正在擴張產能、升級設備或佈局新業務。
真正需要關注的是:
- 投資是否符合公司主業與長期策略。
- 投資規模是否超過本業現金流與籌資能力。
- 投資回收期是否過長。
- 若外部資金中斷,公司是否仍能維持營運。
對第三類企業來說,投資風險往往是最需要關注的問題。風險不只來自投資方向,也來自投資節奏與資金鏈管理。
5. 營業活動現金流量為負的企業怎麼看?
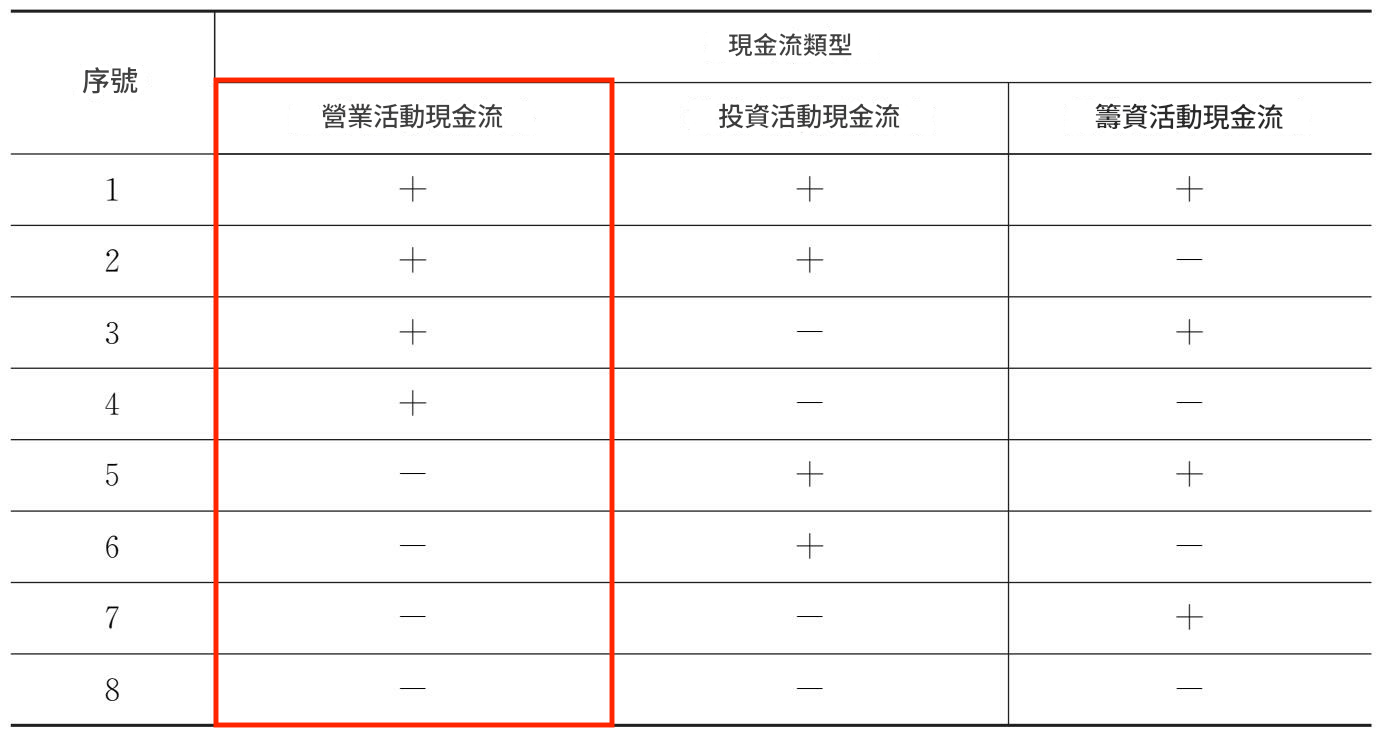
營業活動現金流量為負,表示企業本業在該期間沒有產生足夠現金。它可能出現在新創或快速擴張期,也可能出現在衰退期。判斷時要分情境:
- 新創或成長期:可能因市場開拓、備貨、付款週期較長而短期為負,但需要有清楚的融資與成長計畫。
- 成熟企業:若長期為負,通常是警訊,應檢查營收品質、應收帳款、存貨與毛利變化。
- 衰退企業:若同時靠處分資產或舉債補現金,代表資金壓力可能正在上升。
這也是本篇文章目前 Ahrefs 快照中「營業活動現金流量為負」能進入排名的原因:搜尋者通常想快速知道它到底是不是危險訊號。答案是:短期為負不一定危險,長期為負且沒有明確改善來源,才是需要高度警惕的風險。
五、現金流量表實務要點與進階分析
1. 現金流量表怎麼編?三步驟流程
① 收集數據:整理損益表、資產負債表、銀行流水與明細帳資料。 ② 分類調整:依營業、投資、籌資活動分類,並處理折舊、攤銷、應收帳款、應付帳款、存貨等項目。 ③ 核對公式:檢查「期初現金 + 三大活動現金流量 = 期末現金」是否成立。
這三步能幫助新手快速完成基礎編製,也能作為審閱現金流量表時的檢查清單。
2. 應收帳款與風險信號
應收帳款是觀察現金流的重要指標。如果營收成長,但應收帳款也大幅增加,可能代表公司雖然認列收入,卻尚未收到現金。這會使營業活動現金流量下降,甚至轉為負值。
你可以搭配以下問題判斷風險:
- 應收帳款成長是否高於營收成長?
- 客戶付款天數是否拉長?
- 是否集中在少數大客戶?
- 是否有逾期款項或壞帳提列?
3. 如何透過現金流量表公式做經營判斷?
看現金流量表時,不要只看單一年度或單一數字,而要連續觀察趨勢:
- 營業活動現金流量是否能覆蓋資本支出。
- 自由現金流是否長期為正。
- 投資活動現金流量是否與公司成長策略一致。
- 籌資活動現金流量是否只是補足本業缺口。
- 期末現金是否足以支撐短期負債與日常支出。
六、使用工具提升現金流量表分析效率
當企業資料分散在 ERP、會計系統、Excel、銀行資料與各部門表單中,手動整理現金流量表容易耗時且出錯。FineReport 是一款企業級報表與數據分析工具,可協助財務團隊把資料整合、報表製作、視覺化分析與週期性發送流程標準化。
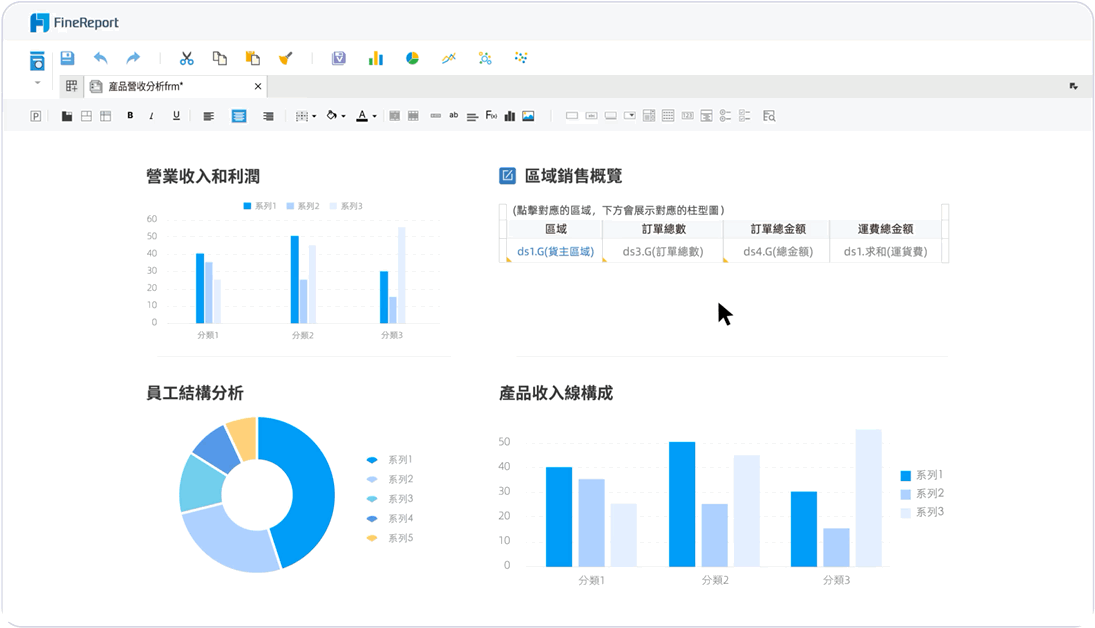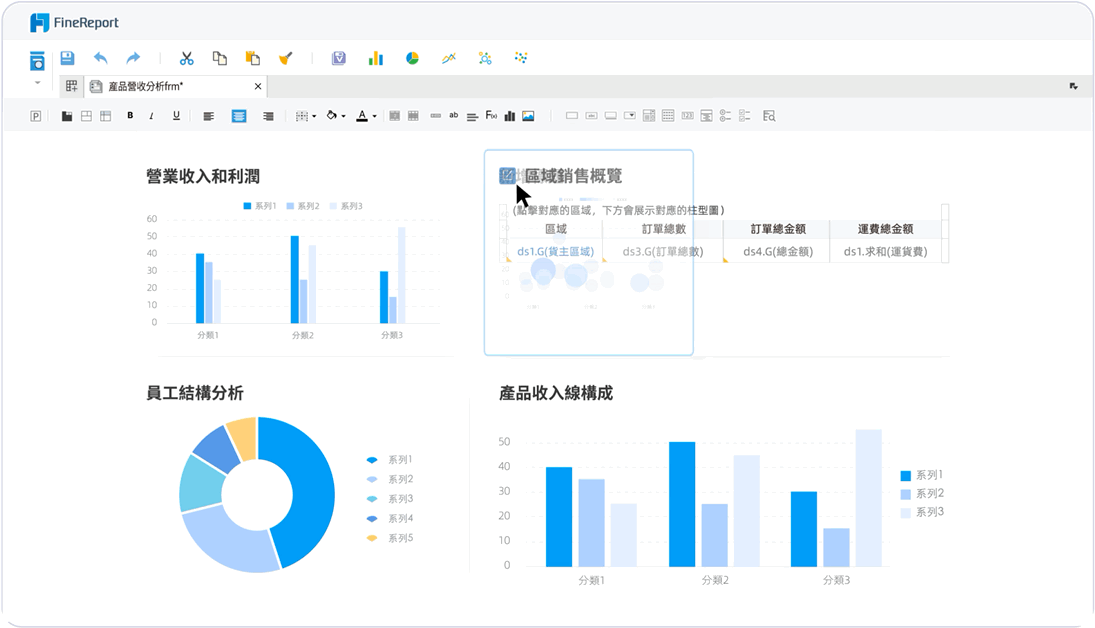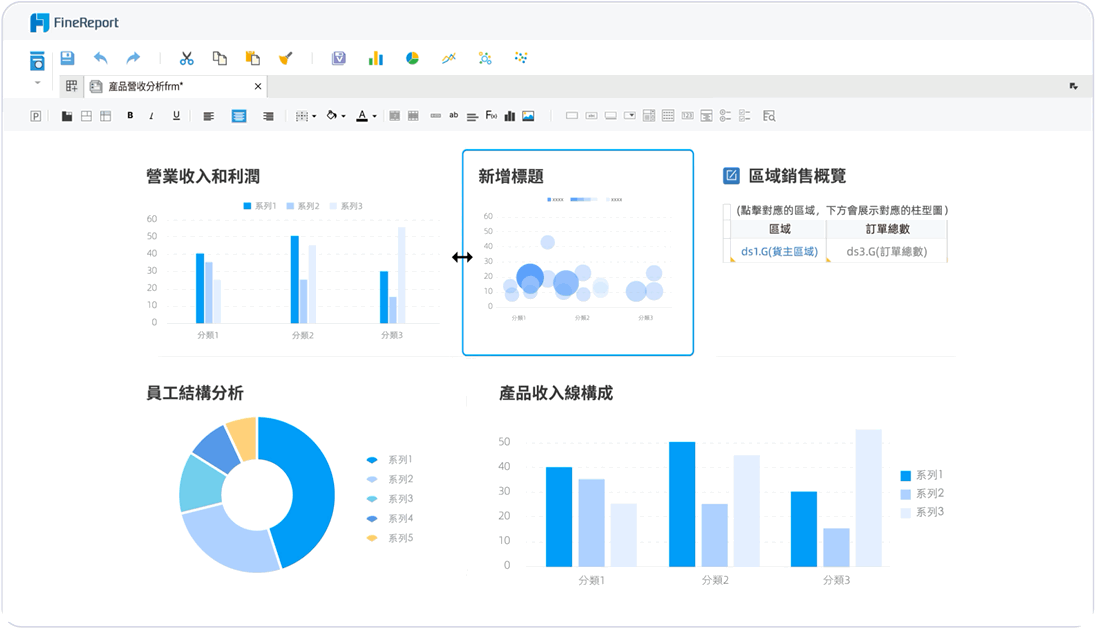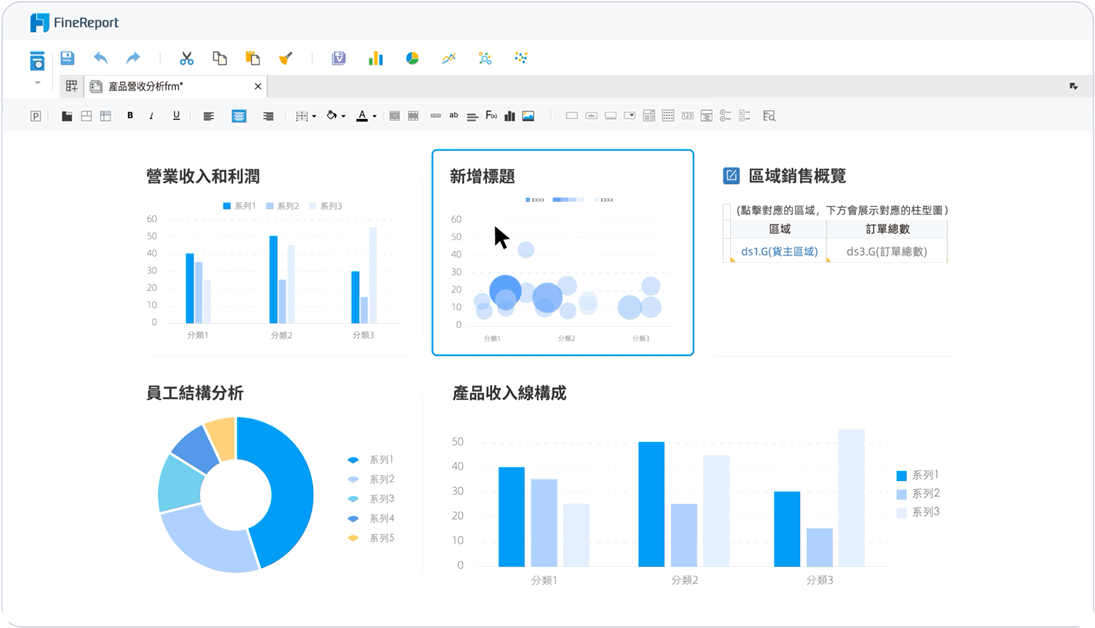
1. 利用報表範本,提升製表效率
FineReport 可用於建立財務報表範本,例如資產負債表、損益表與現金流量表。當報表口徑固定後,財務人員可以重複套用範本,把更多時間放在數據分析與異常解釋上,而不是每期重做格式。
2. 使用資料填報功能,提升財務資料採集效率
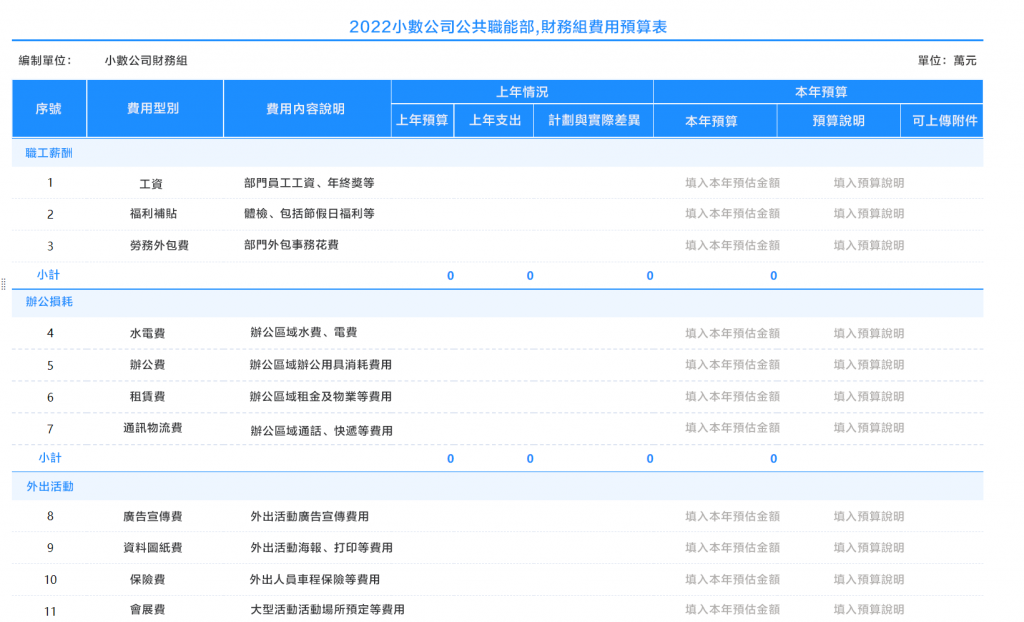
透過 FineReport 的線上填報能力,業務部門可依權限填寫預算、收支或現金流預估資料;財務部門則可透過資料校驗與彙整流程,降低人工整理與重複錄入的風險。
七、現金流量表案例與 Excel 範例解析
1. 簡易現金流量表範例:快速上手
假設一家咖啡店月營收 50 萬,進貨與其他營業支出合計 30 萬,薪資 10 萬,投資活動支出 5 萬用於購買咖啡機,籌資活動因銀行貸款增加 10 萬。則本月現金變化可簡化為:
這個範例能幫助初學者直觀理解:同樣是現金流入或流出,必須先分類,才能看出本業、投資與籌資各自的狀態。
2. 公司現金流量表範例 Excel:下載與應用
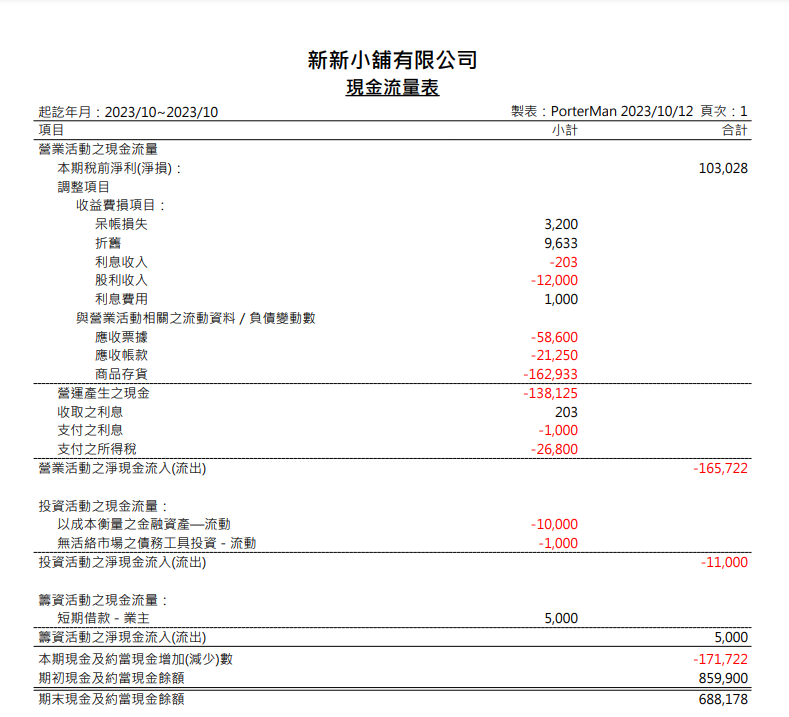
許多財務網站提供公司現金流量表 Excel 範例,通常會內建公式。使用者只需輸入損益表與資產負債表資料,就能快速生成基本現金流量表。對中小企業來說,Excel 是入門工具;但當資料來源變多、權限控管與定期發送需求增加時,就需要考慮報表系統或 BI 工具。
3. 個人現金流量表 Excel:收支與理財管理
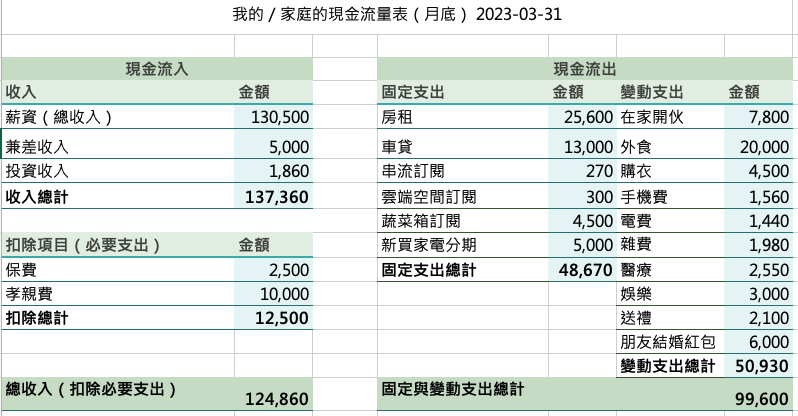
現金流量表也可用於個人理財。例如:薪資收入 6 萬,其他收入 1 萬,生活支出 4 萬,投資支出 1 萬,則淨現金流為 +2 萬。透過個人現金流量表 Excel,你可以更清楚掌握每月收支,並養成定期檢查現金流的習慣。
八、現金流量表常見問題
現金流量表與損益表差在哪裡?
損益表重點是收入、費用與獲利,採用權責發生基礎;現金流量表重點是實際現金流入與流出。公司可能損益表獲利,但因應收帳款增加或存貨上升,導致現金流量表顯示營業活動現金流量不足。
營業活動現金流量為負一定不好嗎?
不一定。若企業處於新創、快速擴張或季節性備貨階段,短期為負可能合理;但若成熟企業長期為負,且沒有明確改善計畫,就要高度關注本業獲現能力、應收帳款與資金週轉風險。
自由現金流為正代表什麼?
自由現金流為正,通常代表公司在支付日常營運與資本支出後仍有剩餘現金,可用於還債、發放股利、再投資或保留現金。若長期為負,則需要檢查投資是否過度、回收期是否過長,或是否依賴外部融資。
看現金流量表最容易忽略什麼?
最容易忽略的是「現金流的來源品質」。例如投資活動現金流量為正,可能是投資收益,也可能是賣資產;籌資活動現金流量為正,可能是正常擴張融資,也可能是本業現金不足而借款補洞。因此必須搭配損益表、資產負債表與管理層說明一起判斷。
九、結語:把現金流量表變成經營決策工具
透過現金流量表範例等實際案例,你可以先掌握三大活動的正負號,再進一步分析應收帳款、存貨、資本支出、償債與自由現金流。真正重要的不是只看期末現金增加或減少,而是判斷:企業的現金是否來自健康的本業,是否被投入到有效的成長方向,以及是否有足夠資金應對風險。
如果你在實務上需要自動串接 ERP、財務系統與部門填報資料,並以互動報表展示現金流變化,可以參考以 FineReport 為基礎的智慧財務解決方案。相較於手工整理或單一 Excel 模板,報表工具能協助財務團隊標準化資料流程、建立權限控管,並透過下鑽分析快速定位異常來源。
點擊下方圖片了解更多財務報表與現金流分析方案:


免費資源下載