




一、什麼叫做預算?先分清預算、預測與實際值
預算是將企業或個人的未來目標,轉化為具體的收入、支出與資源配置計畫。它不僅是財務數字的彙總,更是連結策略與行動的藍圖,為後續的執行與檢討提供基準。
1. 預算的定義與功能
預算的核心功能是將抽象的目標(例如:提升市佔率、增加淨利潤)轉化為具體、可衡量的財務計畫。它詳細規劃了未來一段時間(通常是一個會計年度)內,預期會有多少收入進帳,以及為了達成目標需要投入多少成本、費用與資本支出。這份計畫同時也決定了人力、設備、資金等資源的分配優先順序,確保組織的資源能有效集中在關鍵目標上。
2. 預算、財務預測與實際數的用途差異
這三者是財務管理中常被混淆但功能迥異的概念。預算是「目標值」,代表管理層對未來的承諾與計畫,用於設定目標、分配資源與績效考核。財務預測是「估計值」,根據最新市場情報與營運狀況,動態更新對未來財務結果的預期,主要用於滾動式策略調整與風險管理。實際數則是「結果值」,反映已發生的真實交易與營運成果。預算與實際數的差異(預實差異)是績效管理的核心,而預測則是在預算與實際數之間,不斷修正的動態指引。

3. 個人預算、部門預算、專案預算與企業預算的適用情境
預算的應用層級取決於管理需求。個人預算管理個人收支與儲蓄目標。部門預算(如行銷部、研發部)聚焦於該單位的費用控制與產出目標。專案預算針對特定專案(如新產品開發、系統導入)規劃其生命週期內的所有收入與支出。企業總預算則整合所有部門與專案預算,形成完整的損益表、資產負債表與現金流量表預測,是企業最高層級的財務計畫藍圖。
二、全面預算管理包含哪些內容?
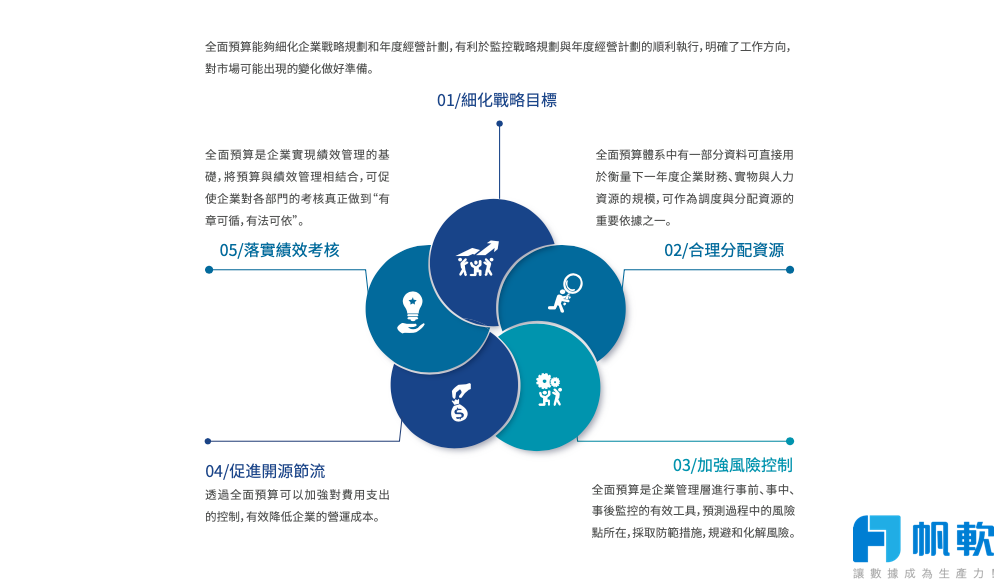
全面預算管理是一個整合性的管理循環,涵蓋了企業營運的所有財務面向,並將策略目標與日常執行緊密連結。
1. 營收、成本、費用、資本支出與現金預算
一個完整的企業預算體系由幾個關鍵部分構成:營收預算預測未來銷售收入;成本預算規劃直接生產或服務提供的成本;費用預算管理銷售、管理、研發等間接支出;資本支出預算規劃長期資產(如廠房、設備)的投資;最後,所有這些項目將彙總至現金預算,預測未來的現金流入與流出,確保企業流動性無虞。這五大預算共同描繪了企業的財務未來。
2. Top-down與Bottom-up:預算目標如何在公司與部門間銜接
預算目標的設定主要有兩種途徑。Top-down(由上而下) 由總部根據集團戰略直接下達財務目標給各部門,效率高且確保戰略聚焦,但可能忽略部門實際執行細節。Bottom-up(由下而上) 則由各部門根據自身業務計畫提報預算,再彙總成總預算,較貼近實務,但可能產生部門本位主義。實務上多採混合模式:總部訂定戰略方向與關鍵財務目標(Top-down),各部門據此編製詳細預算草案(Bottom-up),經反覆溝通協商後定案,確保目標兼具挑戰性與可行性。
3. 管理層、財務部門與業務部門的權責分工
有效的預算管理需要明確分工。管理層負責訂定戰略目標、核准最終預算並檢討重大差異。財務部門扮演協調與整合的角色,負責設計預算架構、提供歷史資料、彙總各部門預算、進行財務模擬,並編製公司總預算。業務部門(如銷售、生產)則是預算的「所有者」,需根據目標提出詳細的業務計畫與資源需求,並對預算的執行結果負責。三者協作,缺一不可。
4. 從策略目標到績效檢討的全面預算管理循環
全面預算管理是一個持續循環的過程,而非年度一次性活動。循環始於策略規劃,將長期目標轉為年度經營計畫。接著進入預算編製,將計畫量化為財務數字。預算經核准後進入執行與監控階段,定期(如每月)追蹤實際數與預算的差異。然後進行預實差異分析,找出營運問題或市場變化。最後是績效檢討與回饋,其結果將作為下一輪策略規劃與預算編製的依據,形成「計畫、執行、檢核、行動」的管理閉環。
三、預算管理辦法怎麼制定?
預算管理辦法是企業內部的「預算基本法」,以書面制度明確規範預算管理的遊戲規則,確保全公司有一致遵循的標準。
1. 規範適用範圍、預算年度與編製時程
辦法首先需明確定義適用範圍,例如涵蓋集團所有子公司、或特定事業單位。預算年度通常與會計年度一致,但也需定義是否採滾動預算。最重要的是詳細的編製時程表,從總部發布預算編製通知、各部門提交草案、財務部門彙總審查、管理會議討論修正到最終董事會核准,每一階段的起訖日期與負責單位都需清楚載明,確保流程如期推進。
2. 統一資料來源、科目口徑與預算假設
預算的可靠性建立在一致的基礎上。辦法必須規定統一的資料來源,例如ERP系統中的特定報表。會計科目口徑需明確,避免不同部門對「行銷費用」、「研發費用」的歸屬認定不同。此外,關鍵的預算假設(如經濟成長率、原物料價格漲幅、匯率基準)應由財務部門或管理層統一提供,各部門據此編製,才能確保預算間的橫向可比性。
3. 建立審查、核准、版本留痕與預算調整規則
辦法需設計嚴謹的管控機制。審查流程應規定各層級主管的審查重點(如業務合理性、資源配置效率)。核准權限需依預算金額與性質分層設定。版本管理至關重要,任何修正都需留痕,確保最終版本為唯一依據。此外,必須訂定預算調整規則,明確定義在何種情境下(如市場劇變、重大策略轉向)可以啟動預算調整,其申請、核准流程為何,以兼顧預算的嚴肅性與營運彈性。
4. 使用預算管理辦法範例時應保留與調整的內容
參考其他企業或範本有助於快速建構架構,但必須進行在地化調整。應保留的通用核心包括:預算管理的目的、組織權責、基本循環架構。必須根據自身情況調整的內容則有:組織架構(反映貴公司部門設置)、特定產業假設(如製造業的產能利用率、零售業的坪效)、內部管控強度(如核准層級、調整門檻應符合企業文化與管理成熟度),以及與現行財務系統、ERP的整合方式。
四、企業如何完成預算編製、審查與執行追蹤?
預算管理的實務操作是一套從目標拆解、數字編列到差異追蹤的系統性流程。
1. 由經營目標拆解部門任務與資源需求
預算編製始於公司整體的年度經營目標(例如:營收成長20%、毛利率維持30%)。接著,需將這些財務目標轉化為各部門的關鍵績效指標與行動方案。例如,營收成長目標需拆解為銷售部門的各地區業績目標、行銷部門的市場占有率提升計畫、生產部門的產能支援計畫等。各部門再根據其任務,詳細估算所需的人力、物料、費用等資源需求,作為編製預算的基礎。
2. 結合歷史資料、業務驅動因子與情境假設編製預算
部門編製預算時,需綜合三類資訊。歷史資料(如過去銷售趨勢、成本結構)提供穩健的預測基礎。業務驅動因子是將預算與業務活動連結的關鍵,例如「銷售額 = 銷售人員數 × 人均產值 × 產品單價」,或「生產成本 = 預估產量 × 單位材料成本」。最後,納入管理層提供的情境假設(如樂觀、保守情境),編製出不同情境下的預算版本,以評估風險與韌性。
3. 審查預算合理性、跨部門依存關係與風險
預算草案彙總後,財務部門與管理層需進行多層面審查。合理性審查關注數字是否偏離歷史趨勢或產業常態。跨部門依存關係審查則檢視預算間的勾稽是否合理,例如銷售預算的成長是否與生產預算的產能擴充匹配?行銷活動預算的增加是否與銷售預算的成長預期連結?最後是風險審查,評估關鍵假設(如單一客戶占比過高、匯率波動)若未達成,對整體預算的衝擊程度。
4. 用預實差異分析找出原因並啟動預算調整
預算核准後,每月將實際營運結果與預算比較,進行預實差異分析。重點不在指責,而在找出根本原因。例如,營收不如預期,Dora 這類分析工具可協助快速從多個業務維度拆解,找出主要變化是來自特定區域、產品線還是客戶群。若差異屬一次性或可改善的營運問題,則應提出改善行動方案;若屬結構性市場變化,則應依循預算管理辦法,啟動正式的預算調整程序,使預算重新反映現實,發揮管理功能。
五、什麼時候需要預算管理系統?
當企業成長到一定規模,Excel 等工具已無法負荷預算管理的複雜度與協作需求時,便是考慮導入專用預算管理系統的時機。
1. Excel適合哪些情境?版本失控與人工彙總的警訊
Excel 靈活性高,適合規模小、預算結構簡單、編製者單一的組織,例如新創公司或部門內的專案預算。然而,當出現以下警訊,就表示 Excel 已不堪負荷:版本失控(多個版本郵件來回,無法確定何者為準)、人工彙總耗時易錯(需手工連結多個部門檔案,公式容易出錯)、協作困難(無法多人同時編輯,審批流程 offline)、以及歷史資料與預算難以整合比較。這些問題會嚴重拖慢預算流程,並影響資料的可靠性。
2. 預算管理系統的選擇標準:填報、審批、整合與追蹤
選擇系統時應評估四大核心能力。填報介面是否直觀,能否讓業務人員輕鬆輸入資料並查看歷史對照?審批流程能否客製化,並與現有通訊工具(如企業微信、郵件)整合?資料整合能力是否強大,能自動從 ERP、CRM 系統擷取歷史實際數,並將預算數回寫?最後是追蹤分析功能,能否即時產出預實差異報表,並提供多維度的下鑽分析,協助管理者快速定位問題?
3. 導入前先統一流程、科目口徑、權限與資料責任
系統導入的成功關鍵在於「先理後管」。在導入系統前,企業應先藉機梳理並統一內部的預算管理流程(遵循預算管理辦法)。同時,必須確定全公司一致的會計科目與核算口徑。此外,需規劃清晰的系統權限架構,定義誰可以填寫、修改、審核、查看哪些資料。最後,明確各項預算資料的負責部門與人員(資料責任人),確保資料品質。這些基礎工作若未完成,直接導入系統只會將混亂電子化。
4. FineReport如何支援預算填報、審批與預實分析
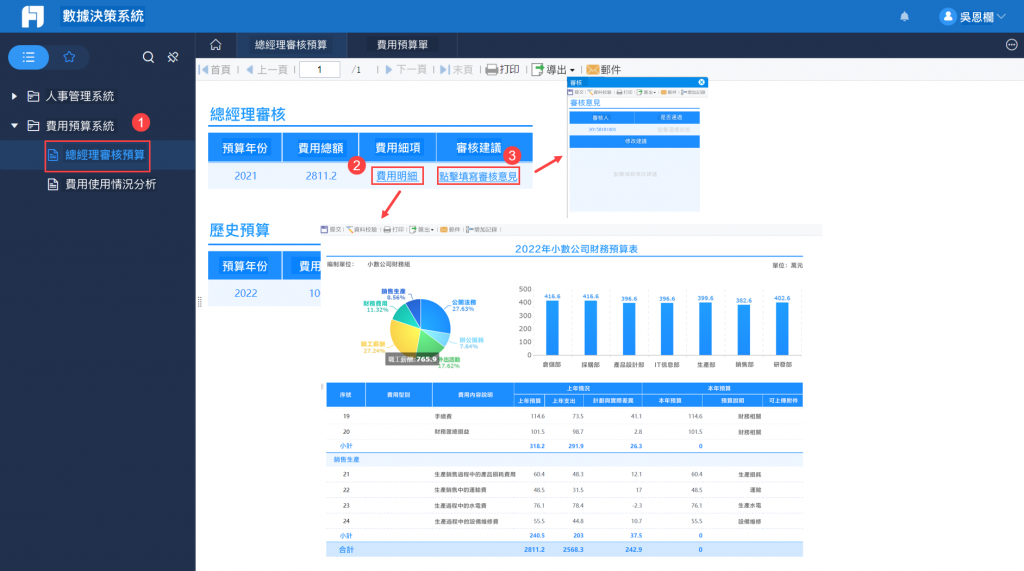
以 FineReport 這類報表軟體為例,它能透過多種方式支援預算管理。在填報階段,可設計直觀的 Web 表單,讓各部門線上填寫,資料直接進入資料庫,避免版本問題。在審批階段,可串接工作流,依據預算金額與類型自動路由給相應主管審批,並留存審核意見。最重要的是在分析追蹤階段,FineReport 能輕鬆整合預算數與來自各業務系統的實際數,自動計算差異,並透過豐富的圖表與多維度下鑽功能,讓管理者一目了然。例如,管理者可直接提問:「本月哪個部門的費用超支最嚴重?」系統便能快速調用資料,產出分析結論與圖表。這讓預算管理從靜態的編列文件,轉變為動態的經營決策支援工具。
FAQs
預算是組織或個人在特定期間內,依據目標事先規劃收入、支出與資源配置的量化計畫。預算不只是支出上限,也是後續分配資源、追蹤執行成果及分析差異的管理基準。
記帳主要記錄已經發生的收入與支出,預算管理則先設定未來目標,再持續比較預算與實際結果。記帳回答錢花到哪裡,預算管理回答資源是否依計畫投入,以及出現差異後該如何調整。
公司應先確定適用範圍、權責單位、編製時程、科目口徑與資料假設,再規範審查、核准、執行追蹤及調整程序。一套有效的預算管理辦法必須明確回答誰負責、何時完成、使用哪些資料,以及偏差發生時如何處理。


免費資源下載